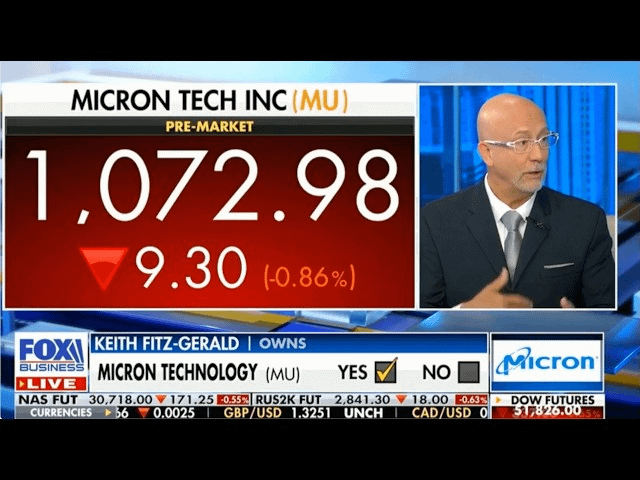
🔥 $MU — ミクロンは本当に粗利率を86%超まで押し上げられるのか?
私が売上以上に注目しているのが、その数字です。
ミクロンはすでに、FY2026 Q4の粗利率を約86%まで導く見通しを示しており、Q3の約85%から上昇します。売上ガイダンスは約500億ドル近辺。一方で、HBM4は主要顧客向けにすでに量産出荷が始まっており、認定用サンプルは複数のエンドカスタマーへ送付されています。
つまり、86%超は十分に可能です。
その土台はまだ以下の要因に支えられています:
AIサーバー需要
HBMミックス
タイトなDRAM供給
強いメモリ価格
そして今日、サムスンは「HBMは来年、世界のDRAMウエハー生産能力の約30%近くまで上昇し得る」と述べました。現在が約20%なので、これはAIメモリが業界全体の供給基盤をさらに食い込んでいることを示すもう一つのサインです。
ただ、ここからが面白いところです。
86%の粗利率なら、ミクロンは歴史的に景気循環の激しいメモリー事業として、すでに異例のレベルで稼働しています。
だから本当の試金石は、MUが86%に到達するかどうかだけではありません。
それは、経営陣が「86%が持続可能である」こと、あるいは「FY2027までさらに伸ばせる」ことを示せるかどうかです。
HBMの価格が堅調に推移し、製品ミックスの改善が続けば、利益率は想定より高くなる可能性があります。
もし供給が追いつく、あるいはAI需要が冷え込むなら、ここはピーク・サイクルの収益性にかなり近いかもしれません。
決算後に注目するのは、見出しの上振れではありません。利益率の推移です。
$MU $NVDA.US
#EarningsSeason #BitwiseLaunchesFirstSpotNEARETF #USJobOpeningsFallToFiveMonthLow #ECBToTestAIAgentsInDigitalEuroPayments #JapanFSABacksFourthStablecoinTradeSettlementPilot