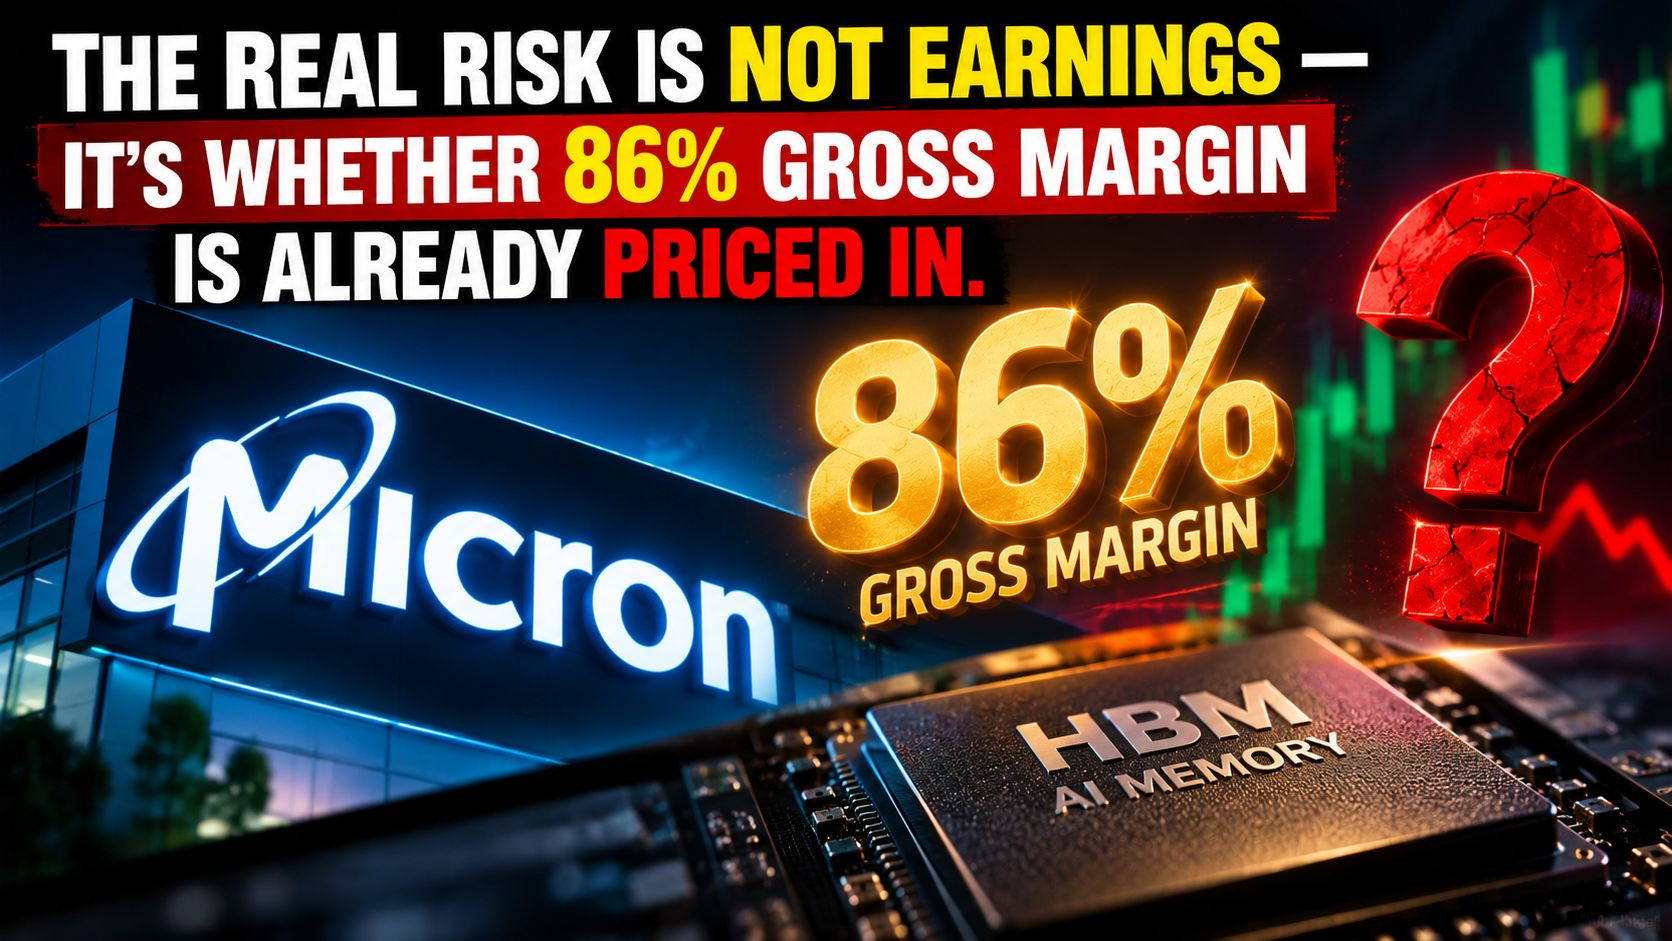
🚨 真のリスクは「利益」ではない——86%の粗利率がすでに織り込まれているかどうかだ。
マイクロンはFY2026年Q4の決算に向けて、半導体業界全体でも屈指の強い布陣を持っている。
経営陣はおおよそ次を見込んでいる:
売上高: 約500億ドル
粗利率: 約86%
EPS: 約31ドル
これは非常に強気に聞こえる。
しかし、その強気さゆえにこそ危険だ。
MUはすでに大きく上昇しており、AI向けメモリ需要はもはや驚きではなく、HBMの強さもベースケースに組み込まれている。
だから市場は、「良い」数字を出しただけでマイクロンを評価しないかもしれない。
追加の上振れサプライズが必要かもしれない。
私にとっての重要な問いはシンプルだ:
マイクロンは粗利率86%を超えつつ、さらにガイダンスを上げられるのか?
イエスなら、メモリ・スーパーサイクルという物語は生き続ける。
ノーなら、たとえ強い四半期でも「ニュース売り」につながり得る。
私は見出しだけでなく、その反応を見ている。
$MU $NVDA.US $SNDK.US
#EarningsSeason #ECBToTestAIAgentsInDigitalEuroPayments #StrategyAdds1666BTCHoldingsReach847666 #NvidiaApproves$150BBuyback #OpenAIDelaysGPT6.1OverSafetyIssues