
市場の土台を壊さずに、清潔に市場をリセットしよう。
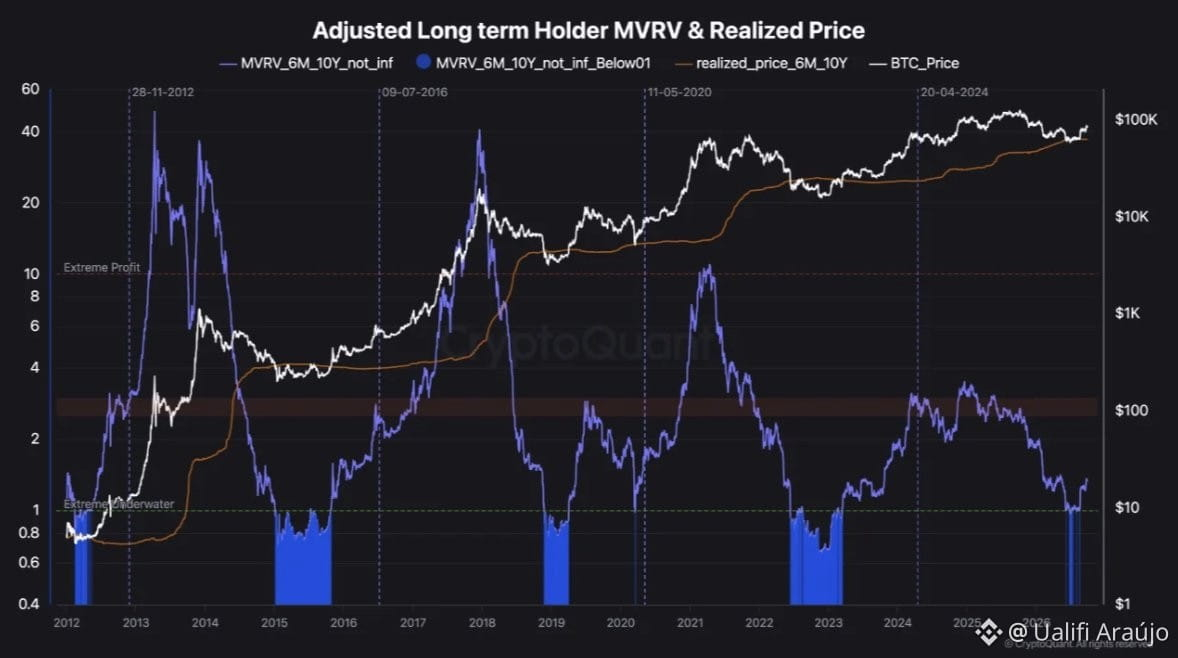
調整済みのMVRV 6M–10Yは、6月から8月にかけて1.0を下回っていたのは5回で、6月30日に0.94まで下げています(BTCは$ 62Kのコホート realized price に対して約$58.5K)。これは損益分岐点を約6%下回る程度のストレスで、2019年や2022/2023年と比べると短く、浅いものでした。
9月27日には指標はすでに1.35でした。価格は$84.5K前後で、コホートの realized price は$62.7Kです。つまり、スポットはこれらホルダーの基準を35%上回っています。これは継続的な損失サイクルではありません。健全なリセットです。この年齢帯のコインを買った人たちは、パニックで売り払っていません。
全ホルダーのMVRVは1.55–1.59のあたりで回っています。NUPLは「Hope(希望)」ゾーン(0.37–0.39)にあります。SOPRは1をわずかに上回った状態を維持し、LTH-SOPRはさらに高いままです。構造的に見ると、これはビットコインがRealized Price($53K)を1日も下回って終えなかった「ネイティブな」最初のベア市場でした。市場平均はずっと利益の状態でした。
直近1週間で、取引所から32,000~40,000 #BTCが注文(オーダー)から出ていきました。Binanceが1日で13.8千BTCの流出をリードし、数日間で数万BTCの流出がありました。これは売り板に向かうコインではなく、コールドストレージやETFへ向かう資金です。取引所の準備高(リザーブ)は引き続きサイクルの最安値近辺にあります。
機関投資家の需要が強い勢いで戻ってきました。米国のスポットETFは1週間で24億ドルの流入(2025年10月以来の最良の週)で、7セッション連続のプラス、そして2026年の年初来(YTD)は7月に58億ドルからプラスに転じました(9億3000万ドル)。サイヤーはその週にさらに1,665 BTCを購入し、自身の平均取得コストより$85.7K高い水準です。企業のトレジャリーとETFが、取引所が資金を空にしているのと同じタイミングで供給を吸収しています。
ロングターム・ホルダーの最大の供給クラスターは、価格が「今まさに」ある場所、$ 84K/ $85Kのレンジです。その下では、True Market Mean($77K)とSTHのコストベース($73K)が構造的なサポートとして機能します。
皆さん……これは、進行中の機関採用を伴う強気のセットアップであり、トップのエウフォリアではありません。