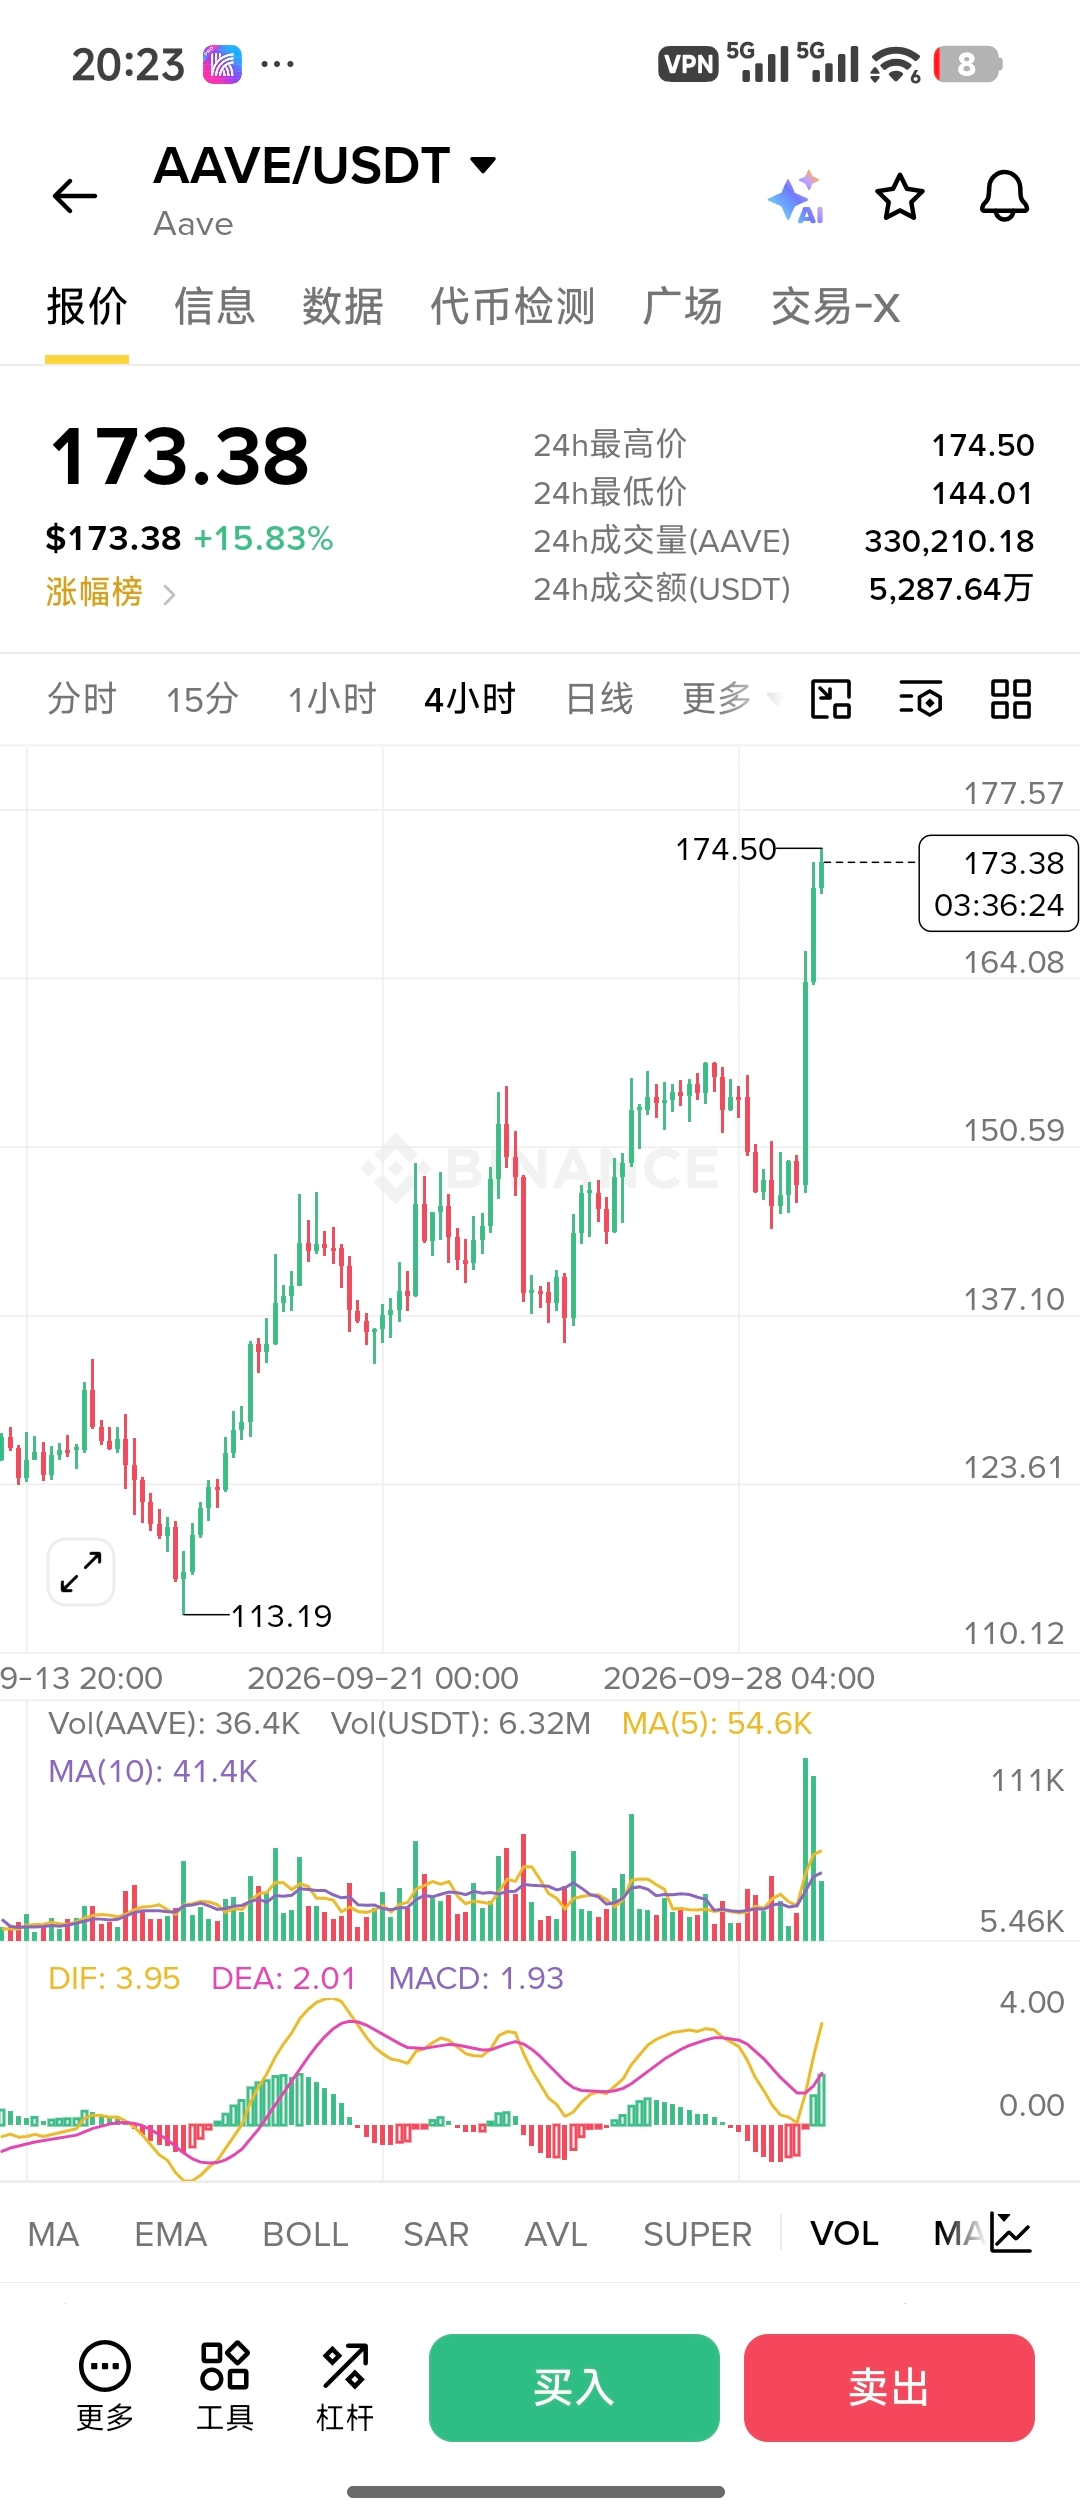
私はこのラウンドは一波のリパーチェイス(自社株買い)・ラリーだと思います。もっと直接に言うと、実際の収益が裏付けられたプロトコルで、キャッシュフローがトークンへプログラム化された形で還流することで、リパーチェイスがこのラウンドで最も定価化しやすい物語になる、ということです。
🧐たとえば今年、強めに動いたいくつかのプロジェクト:
UNI:プロトコル手数料を開放したことで、外部の検索者が手数料を受け取るには UNI をバーン(焼却)するしかありません
AAVE:収益主導のリパーチェイス。のちにより自動化されました
PUMP:約 50% の純収益を公開市場で買ってから焼却。累計で 4.6 億ドル超、約 17% の供給がバーンされています
RAY:2022 年から、約 12% の取引手数料を自動的に RAY を買ってから焼却しており、真にネットでデフレ(供給が純減)なのは数少ない例です
PONS:プロトコルの取り分の約 80% を TWAP でリパーチェイスしてバーン。供給はすでに約 29% 焼却されています
……
なので個人的には、このラウンドのリパーチェイスはデフォルトの資本回収(リターン)の手段になっていくと思いますが、最大のリスクもまた、リパーチェイスを“永遠に回り続ける装置”のように見なしてしまうことです。
そのため自分としては、この 3 つの要素を参考にします。単に「リパーチェイス」というラベルがあるかどうかだけは見ません:
① リパーチェイス額 / 流通時価総額は十分に大きいか;
② バーン(焼却)が、アンロック(解放)を本当に上回っているか;
③ 収益源は、再利用可能なものか。それとも一発のミーム・バブル(潮流)だけのものか。
$AAVE
$UNI
$PONS