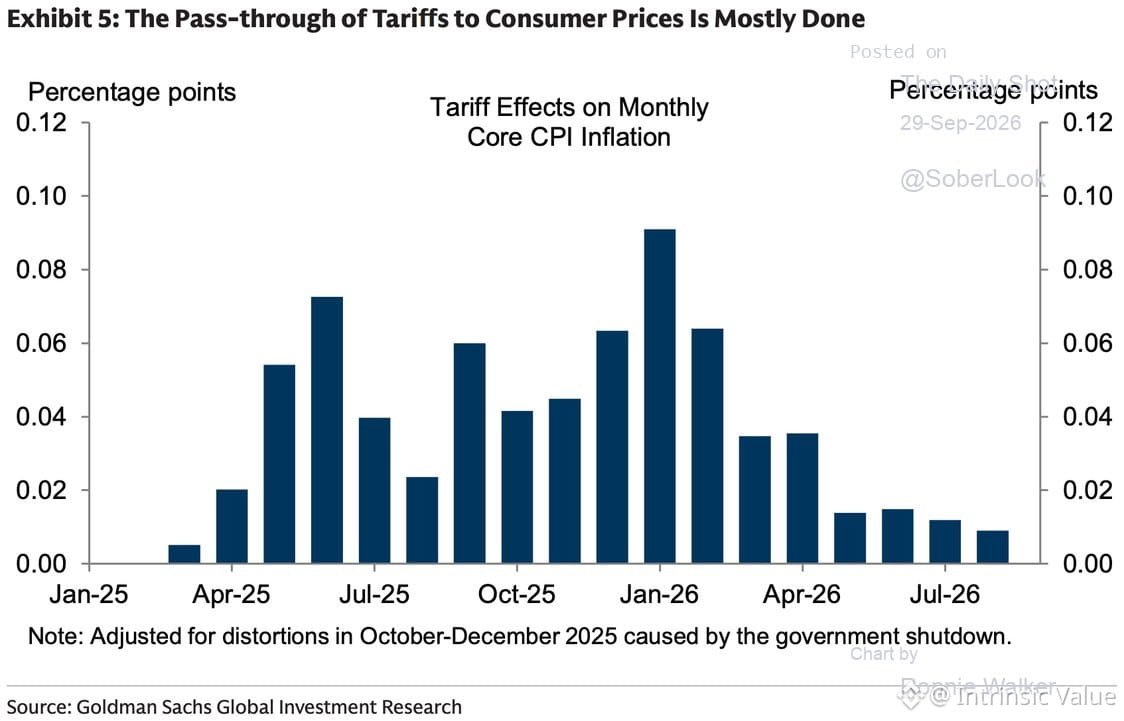
ゴールドマンは現在、関税の消費者物価への転嫁は概ね完了したとしている。原油が下落に転じれば、インフレ圧力は両面でかなり早く和らぐだろう。
これはFRBの次の一手に関わる。ヘッドラインCPIはコモディティの振れでノイズが増えるが、輸入コストが安定し需要が弱まれば、コア財のデフレが加速する可能性がある。注目すべきはサービスのインフレで、こちらのほうが粘着性が高い。
市場は年末までに利下げがあることを織り込んでいる。私はそこまで確信がない。実質金利は依然として引き締め的だが、値付けの力が鈍れば企業のマージンは圧迫される。バリュエーションの倍率は“ゴールデンロックス”を前提にしている。万人がソフトランディングを期待しているときは注意が必要だというのが歴史の教訓だ。
これはFRBの次の一手に関わる。ヘッドラインCPIはコモディティの振れでノイズが増えるが、輸入コストが安定し需要が弱まれば、コア財のデフレが加速する可能性がある。注目すべきはサービスのインフレで、こちらのほうが粘着性が高い。
市場は年末までに利下げがあることを織り込んでいる。私はそこまで確信がない。実質金利は依然として引き締め的だが、値付けの力が鈍れば企業のマージンは圧迫される。バリュエーションの倍率は“ゴールデンロックス”を前提にしている。万人がソフトランディングを期待しているときは注意が必要だというのが歴史の教訓だ。