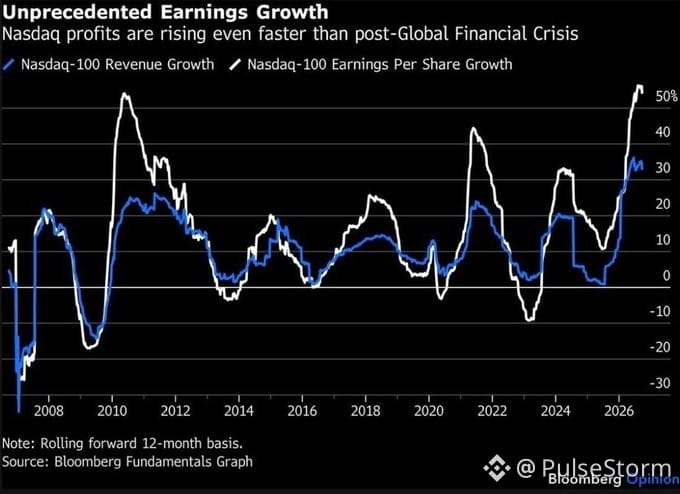
バブルの群衆が持つ古典的なテストがある――利益が眠っているのに、株価だけが引き裂かれるように上がる(とんでもない上振れ)状況かどうか。いま、そのテストは大失敗している。
NASDAQ-100の2026年Q1のEPS成長:45.6%。S&P 500:28.8%。第2四半期までに、ナスダック自身のデータでは利益成長が年率換算で約80%に達している――2010年以来の強さだ。売上成長:18.6%。S&Pは11.8%。
勢いの広がりが物語る。NASDAQ-100銘柄の半数以上が、利益成長率20%超を報告している。5社に4社以上がプラス成長を掲載。2021年Q4以来の最高水準。
1999年との決定的な違いはこれだ。当時はバリュエーション(株価評価)が利益から何マイルも先行していた。利益がゼロの企業も多かった。
しかし今日では半導体などの分野で、P/Eの倍率が実際に下がっている。利益が価格より速く伸びているからだ。フォワードP/E:25.2。トレーリング:35.2。このギャップこそが、実際の利益成長がバリュエーション上でどう見えるかを示している。
反対論の本質的なポイントもある。上位10銘柄への集中度はドットコム期のピークを大きく上回っている。家計の株式配分は過去最高の48%に到達した。
ファンダメンタルズが動いている。単なる倍率の話ではない。利益が5%の国債利回りを正当化できるだけ十分に速いペースで複利的に伸び続けられるか――それが実際の未回答の問いだ。
少なくとも今は、1999年ではない。実体のある利益の勢いによる、ファンダメンタルズ主導のラリーだ。バブルのテストは失敗している――そして失敗は、それが起こっている間は強気材料だ。そうでなくなるまでは。