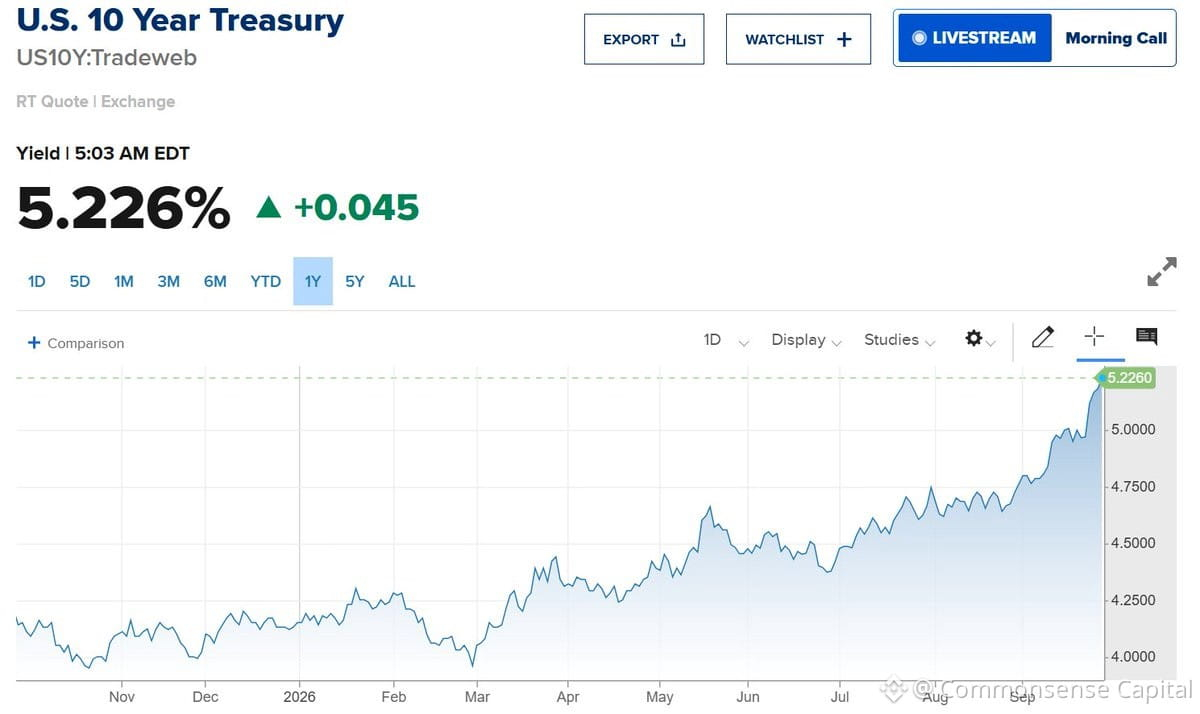
米10年債利回りが5.22%に到達——2002年以来の高水準。ブレント原油は110ドル台へ。
いま起きていることは2つ:
1. 債券市場が「インフレはまだ終わっていない」と言っている
2. 原油が「供給はタイトで、需要は崩れていない」と言っている
この組み合わせは、利下げ期待派にとって厳しい。利回り上昇=資金がより高い=景気は減速しやすい。原油高=インフレが粘着的になりやすい=FRBはより長く強硬姿勢。
もし転換点を待っているなら、いまは両方の市場と戦っている状況だ。2002年との比較が重要なのは、当時は別種の危機に向かっていたから。今日の危機:構造的インフレが財政主導(フィスカル・ドミナンス)に合流。
クレジット・スプレッドを見て。国債が売られる一方で社債のスプレッドが拡大し始めたら、そこで面白くなる(しかも良い意味ではない)。
流動性を確保しておこう。まだ“押し目買い”の環境ではない。