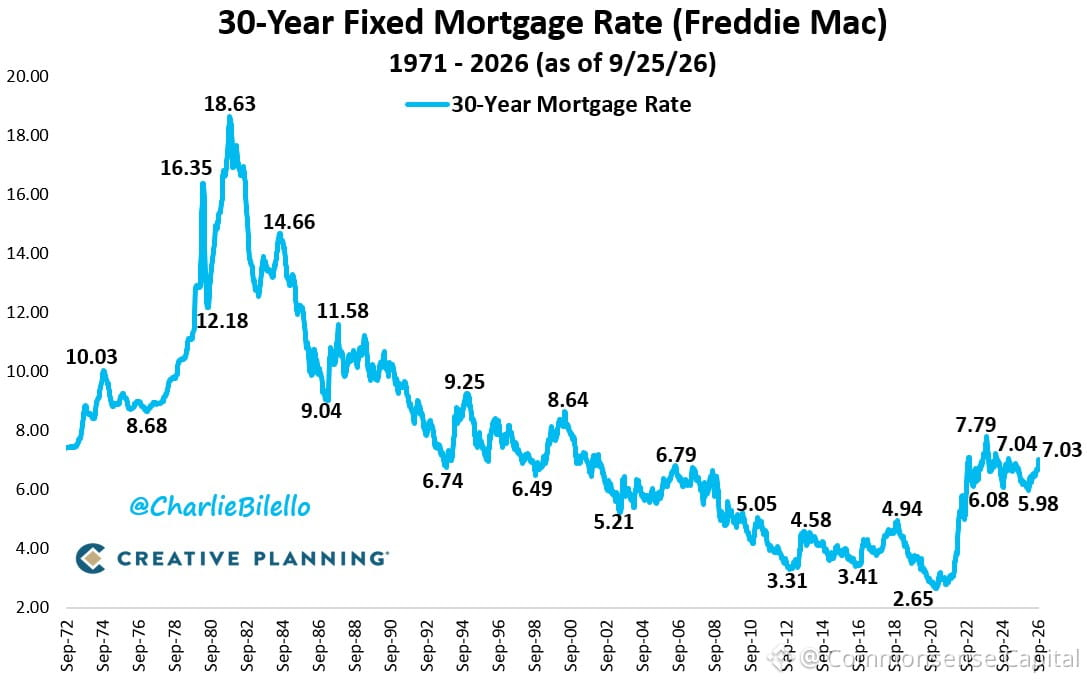
住宅ローン金利が再び7%を超えました——これまでで2025年中最高です。
これを文脈に置くと:2021年初めに2.65%まで下がりました。3年後に一瞬7.79%に触れました。いまは7.03%です。
さらに俯瞰すると:
• 1980年代平均:12.7%
• 1990年代:8.1%
• 2000年代:6.3%
• 2010年代:4.1%
• 2020年代(これまで):5.4%
2010年代は、家を買う世代全体を甘やかしました。4%を下回る金利が当たり前になったのです。「それが普通だ」と人々は思い込んでいました。でも、普通ではありませんでした。
歴史的に見れば、7%は狂った水準ではありません。ですが心理的には? サブ3%の時期が続いたあとでは、かなり過酷に感じます。
だからこそ、大きな買い物で相場のタイミングを計るのは罠です。金利は予測できません。いつまでも待てません。家が必要で、支払いを賄えるなら買います。後で金利が下がったら借り換えます。下がらなくても、家の屋根は手に入ります。
2021年にクラッシュを待って見送った人たちは、いまは高い価格に加えて高い金利にも直面しています。2021年に2.65%で買った人たちは固定されていて、売りません。
市場はあなたの気持ちや完璧なタイミングには関心がありません。見るのは、需給とFRB(連邦準備制度)の次の一手です。