


第1部では、2026年6月に2つの相反する判断を支えた同じLTH SOPRデータと、市場環境が指標の意味を変える様子を示した。さらに、その指標自身の数式によっても意味が変わり得る。
実現価格メトリクスの盲点
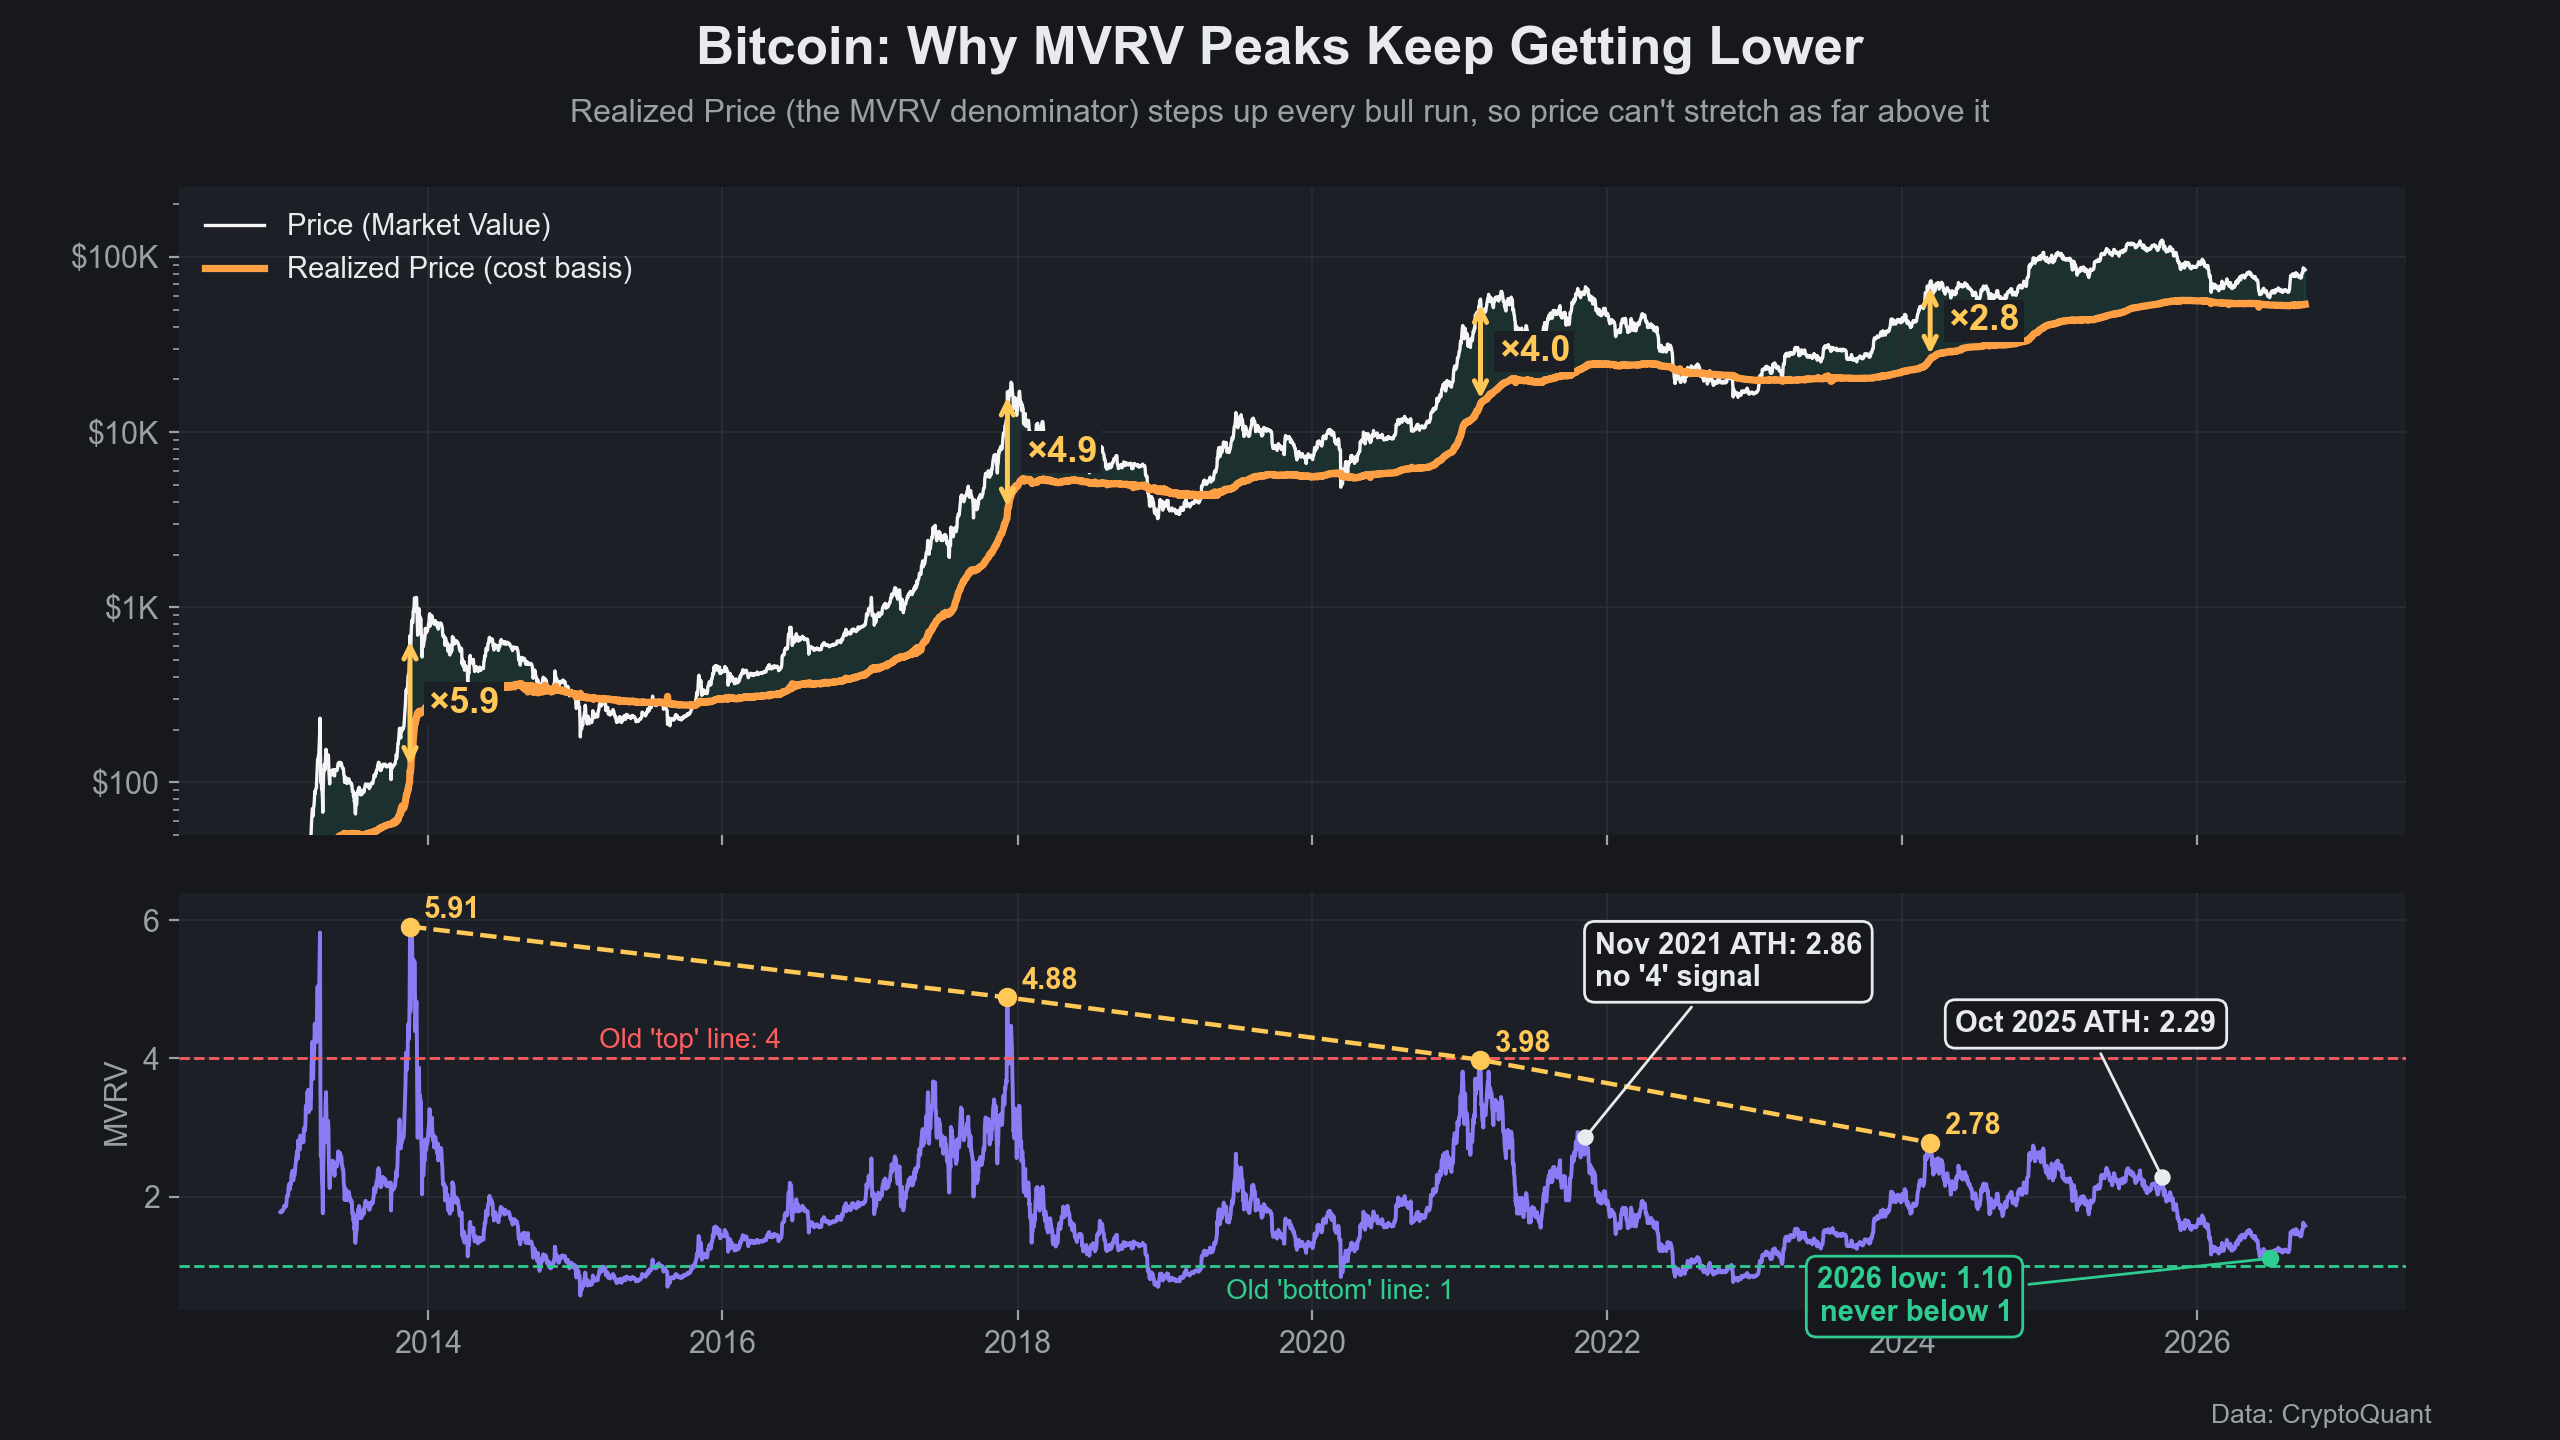
MVRVのチャートは数値に上限や下限のラベルを付けていないが、4を上回るゾーンと1を下回るゾーンを色分けしている。過去のサイクルではそれらのゾーンがトップやボトムの近くにあったためだ。これは過去の事例に合わせて調整された解答の鍵だ。
固定されたMVRV 4のしきい値を待っていた人は、2021年後半に離脱できなかったはずだ。
根本原因は分母だ。実現価格は、各コインが最後に動いた時の価格の平均を取るため、強気相場が段階的により高い高値を作っていくと、実現価格も同様に急激に上昇する。サイクル終盤では、分母は長い間高い水準で再評価される一方、市場価値は以前のようにそれを大きく上回るだけの勢いをもはや持てない。そのため、MVRVのピークがこれまでより低くなり続けてしまう。
閾値を3または2.5まで下げれば直るのでしょうか?いいえ。閾値を下げると、途中のどこかで発火するだけです。サイクル終盤に盲目的に突っ込むという根本的な欠陥は残ります。将来のサイクルでも、単一の指標の固定閾値に頼るのは危険なままかもしれません。
同じ理屈で、MVRVが1を下回るのを待っていた人は、2026年には一度も買えていなかったはずです。
AbstractRyuによる執筆