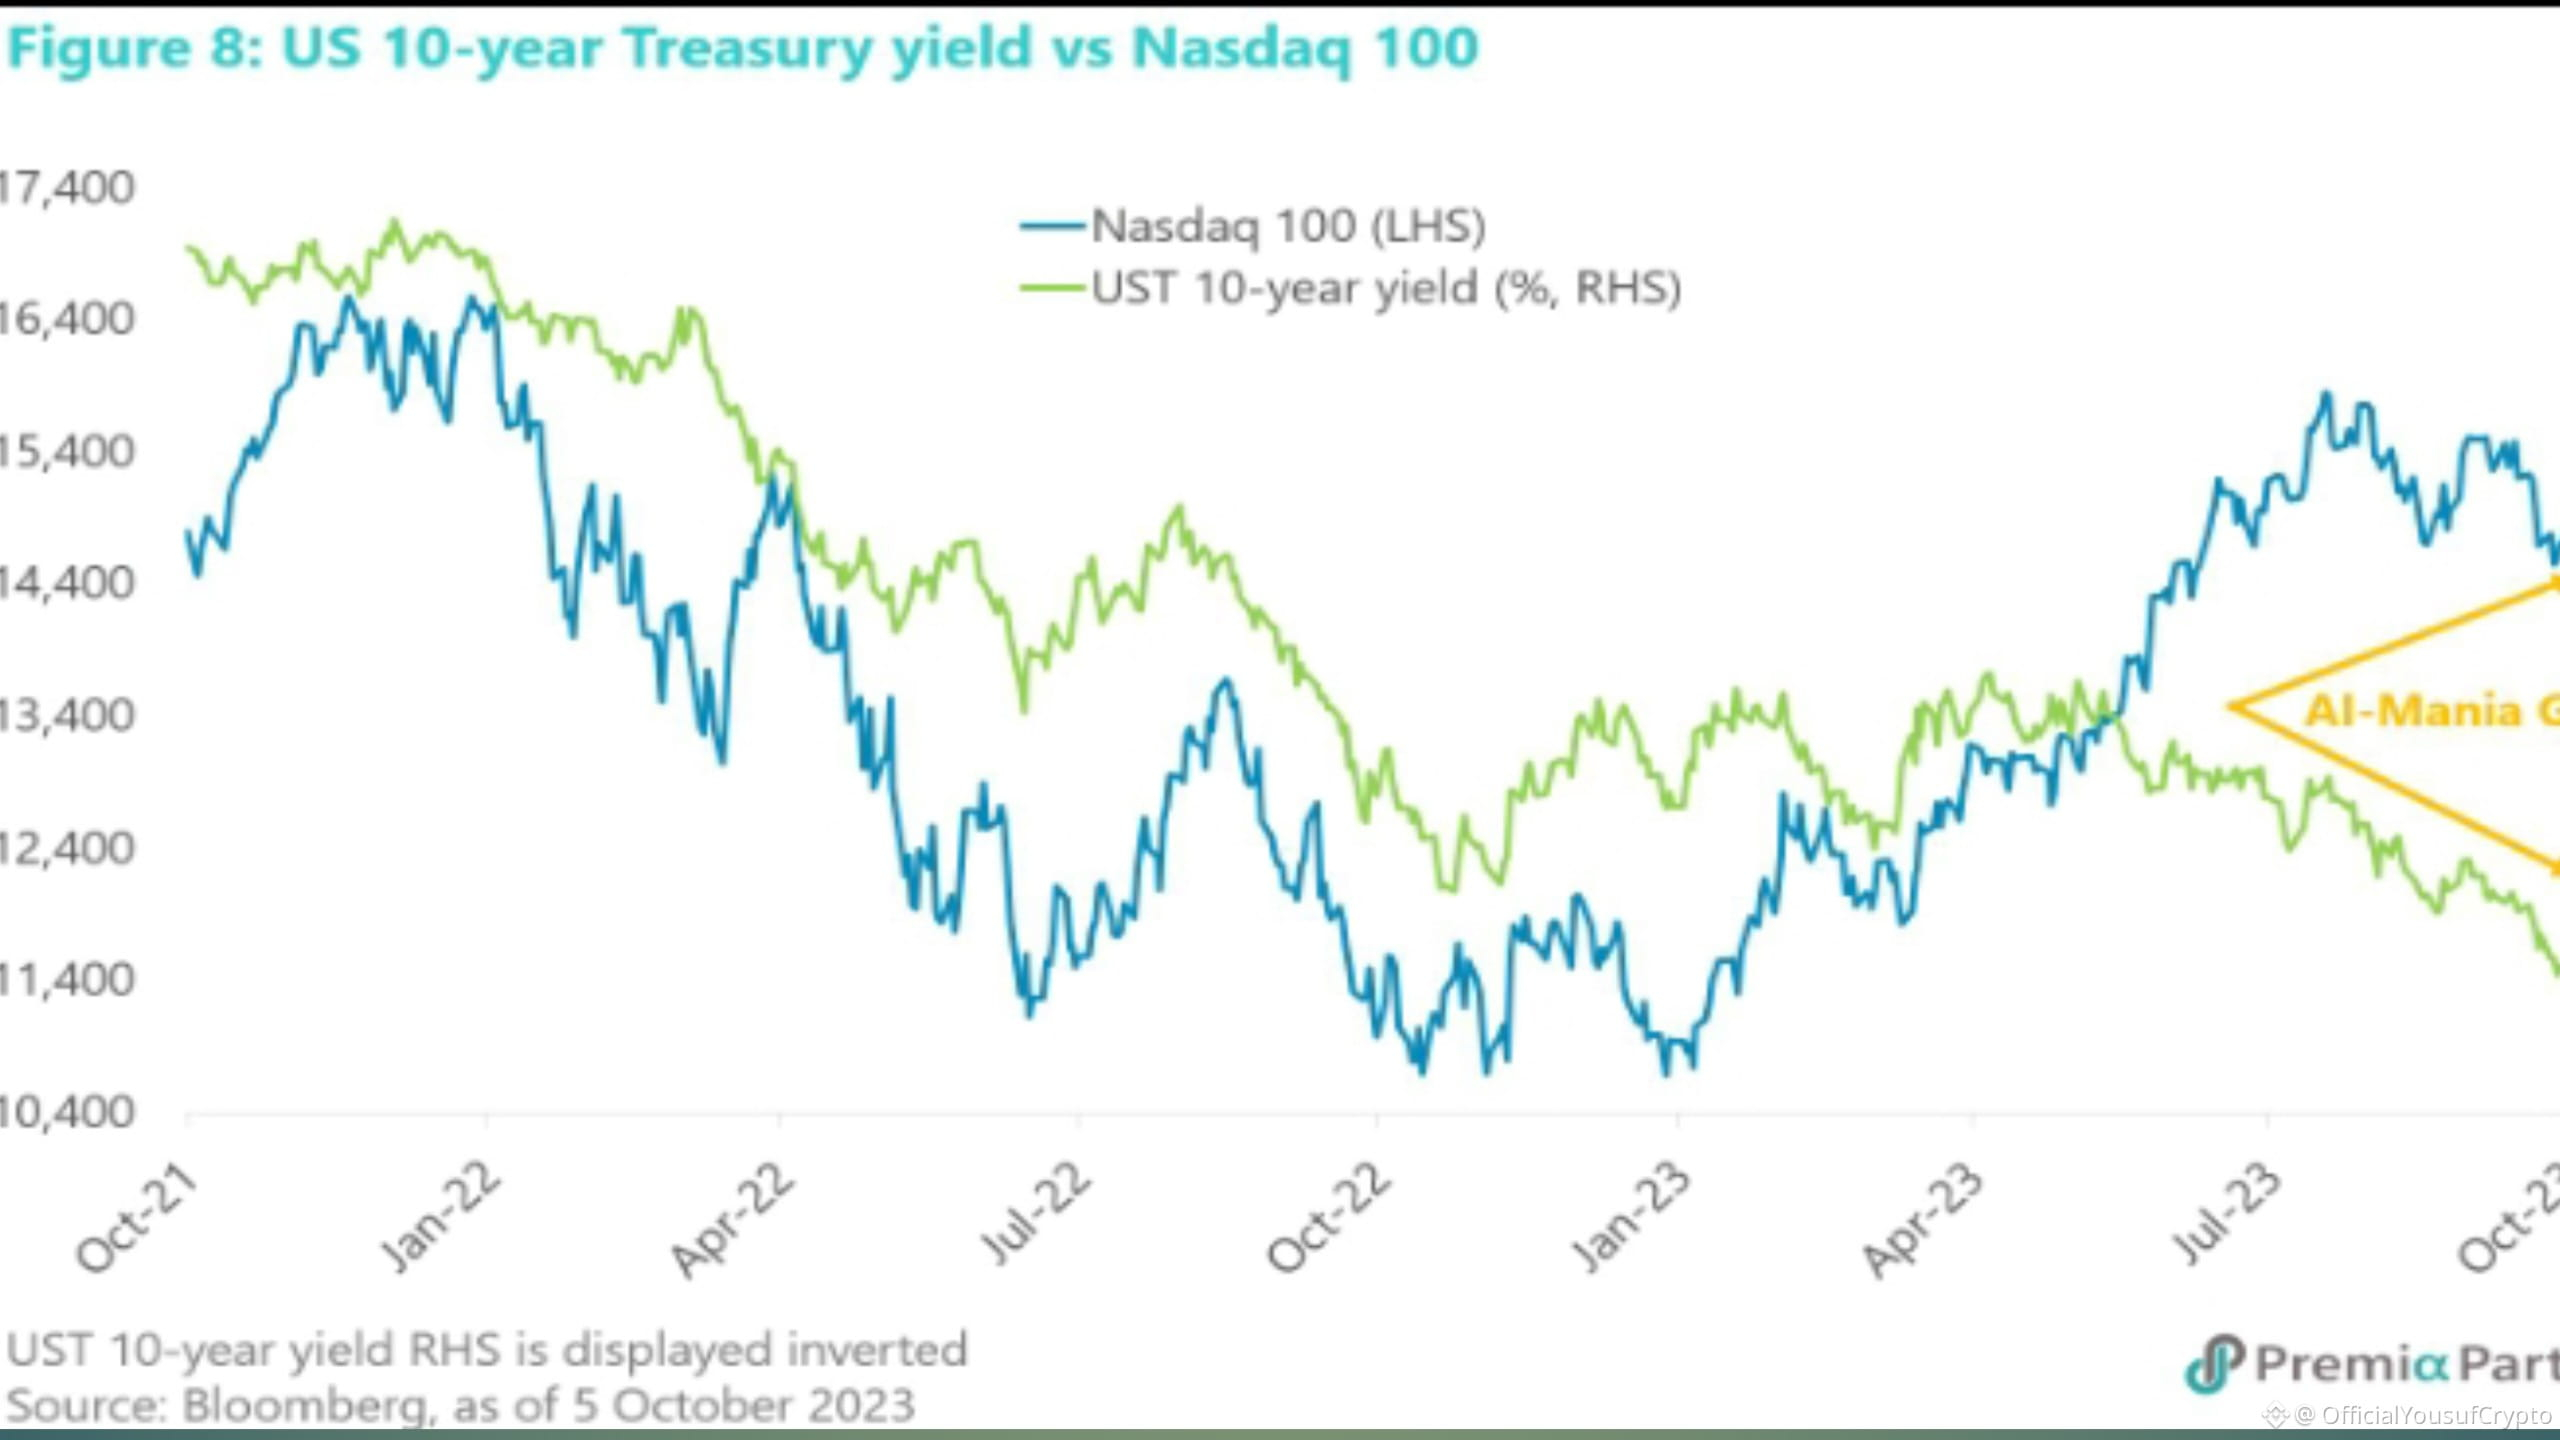
AIブームに対する最大のリスクは、AIそのものではないかもしれません。むしろ国債利回りの可能性があります。
バンク・オブ・アメリカ(BofA)によれば、現在の上位10銘柄のAI株は米国株式市場の約41%を占めており、2000年のドットコム・バブルのピーク時に見られた集中度とほぼ同程度だといいます。
歴史は同様のパターンを示しています。
• Nifty Fifty — 1973年:米国の利回りが2.0ポイント急騰
• 日本 — 1989年:日本の利回りが2.3ポイント跳ね上がる
• ドットコム — 2000年:米国の利回りが2.6ポイント上昇
この3ケースすべてで、バブルは国債利回りが約2%ポイント以上上がった後に終わりました。
今日、米10年国債利回りは、2月以降すでに1.27%ポイント上昇しています。
BofAの表現を借りると:
「米国の好況(ブーム)をいちばん早く終わらせる方法は、国債利回りの急騰だ。」
AIラリーを見守る投資家にとっては、利回りは利益やバリュエーション、そしてAIの成長と同じくらい重要かもしれません。
$QNT
$WLD
$NEAR