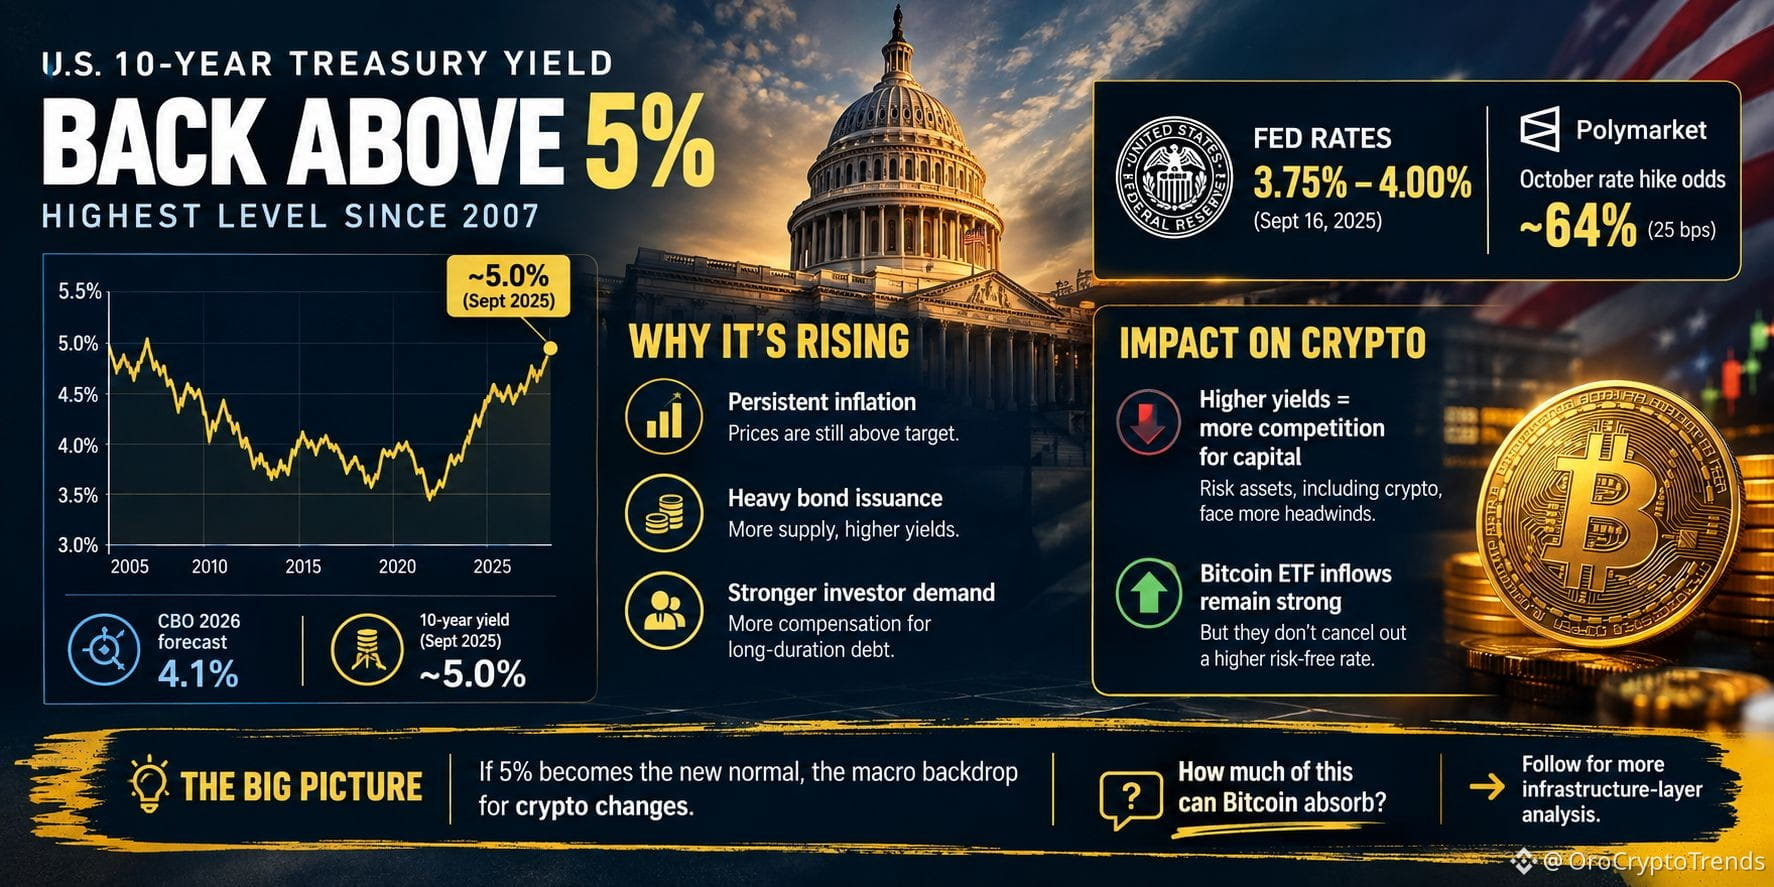
$BTC 10年国債利回りが再び5%前後に戻っている——そして暗号資産はそれを無視すべきではありません。
私の注意を引いたのは、数字そのものだけではありません。資本コストについて、債券市場が何を語っているかです。
10年物は9月に一時5%を超えました。到達水準は、2000年代半ば以来見られていません。同時に、CBO(米議会予算局)の2026年見通しは4.1%にとどまっています。この差は重要です。
そして圧力は一つの要因から来ているわけではありません。インフレは依然として高止まりしており、国債の供給は重く、投資家は長期の債務を保有する見返りとして、より大きな補償を求めています。さらにFRBは9月16日に目標レンジを3.75%〜4.00%へ引き上げました。一方、予測市場では10月にさらに25bp(0.25%ポイント)利上げが行われることを織り込む、意味のある確率が示されています。
ここで、私が思うのは暗号資産の物語が単純化されすぎているという点です。
強いビットコインETFの資金流入が需要を支えることはあっても、より高い無リスク金利を相殺することはできません。資本が米国債で大幅に多く稼げるのであれば、投機的な資産はその資本を巡ってより厳しい競争を強いられます。
だから今は、注目すべきはヘッドラインのFRBの決定よりも、利回りの動きのほうだと見ています。
もし5%が一時的な急騰ではなく新しい標準になるなら、暗号資産にとってのマクロ環境は変わります。
それでも、このビットコインがどれくらい吸収できるのか、まだ見極めようとしているところです。
#Write2Earn