
Anthropic が Akamai のクラウドサービスを買うついでに、Akamai の株式の最大 5% を取得
先週金曜はみんな Microsoft Copilot とホルムズ海峡に注目していて、この話は押し下げられました
契約の細部まで読み込むと、その日のマーケットの値動きよりずっと“中身”があります
━━━━━ ◆ ━━━━━
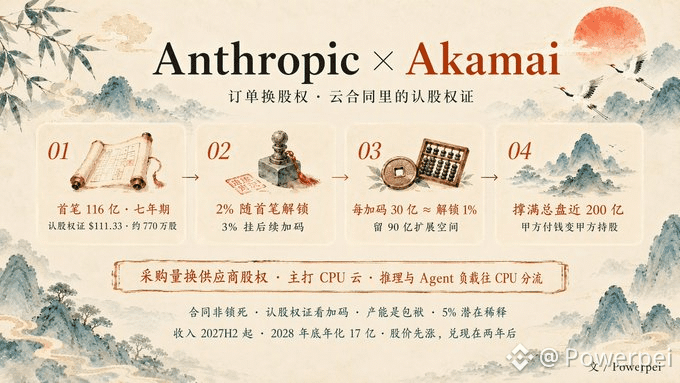
116 億ドル、7年契約
Akamai は Anthropic に株式購入のワラント(新株予約権)を発行。行使価格は 111.33 ドルで、約 770 万株に相当
▪️最初の 116 億ドルの約束金で 2% を即時アンロック
▪️その後の 3% は追加コミットに連動——さらに 30 億ドル増やすごとに約 1% をアンロック
▪️契約には 90 億ドルの拡張枠も残されており、満額なら総規模は約 200 億ドルに近づく
以前は「買い手が金を払い、売り手が納品する」
今は Anthropic が将来の調達量で“供給者の株式”を得る。つまり計算資源(コンピュート)のコストを Akamai の株価と結びつける形です
Akamai がクラウド契約の中でワラントを付けるのは初めて
株式の希薄化で増資(株主価値)を許容しつつ、長期取引をロックする。自分たちがどれだけ大きい案件を掴んだか、Akamai も分かっています
//
さらに見落とされがちなポイント:この案件の主役は CPU クラウドで、GPU の学習クラスターではありません
過去 2 年の AI インフラ向けの資金と注目は、ほぼ全部が NVIDIA と HBM に投下されてきました
Anthropic は汎用コンピュートの一部を、CDN 出身の Akamai に渡す。推論や Agent が回すような負荷は、すでに CPU 方向へ分流が進んでいます
この流れが通れば、AI インフラの恩恵を受ける範囲は、NVIDIA を買うよりずっと広くなり得ます
━━━━━ • ━━━━━
お金の“タイミング”を見誤らないこと
Akamai はまず約 55 億ドルの資本支出を打ち込み、今年さらに 17 億ドルを追加してメモリ等の部品を前倒しでロック
売上は 2027 年下期になってから計上が始まる。初年度の見込みは 1.5 億〜 3 億ドル、2028 年末にようやく年換算 17 億ドルまで到達
> 契約は固定で“ロック”されているわけではない
納品基準に達しなければ、双方とも撤退できる
> ワラントがどこまで全額実現するかは、後続で本当に 200 億ドルまで追加コミットがあるか次第
> 先に生産能力を用意するので、需要が鈍ると負担(リスク)になる
> 潜在的な 5% の希薄化は、既存株主にとっても“タダ”ではない
株価は先に上がる可能性
現金化は 2 年後
——
この案件を覚えているのは、あの日の Akamai の動きがどうだったからじゃありません
長期のコンピュート需要を握る側が、いま調達契約を書き換えて“準株式(準エクイティ)”の形にできるようになってきています
今後は、発注(オーダー)と株式権益を交換するような構造が、AI インフラ取引でますます一般化するかを見ています
以上は公開情報に基づくもので、データは各当事者の公式開示を優先します。DYOR。
#Anthropic