固定金利がついに再び報われています。
10年米国債利回りが5.10%を超えたばかり――2007年7月以来の高水準です。30年債は5.44%に到達し、これも2007年水準です。
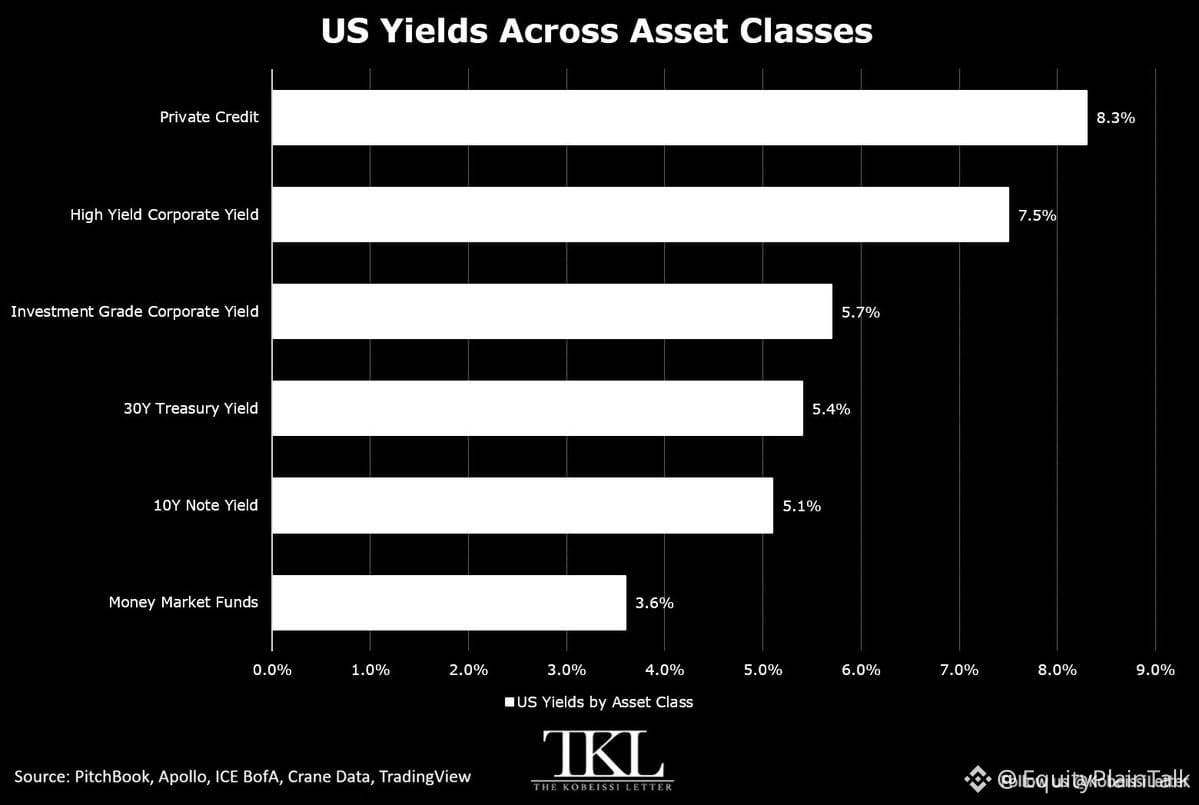
投資適格クレジットの利回りは5.7%。ハイ・イールドは7.5%。プライベート・クレジットは8.3%。無リスクに近いマネーマーケット・ファンドでも3.6%が得られます。
これは2010年代とはまったく別の世界です。債券を持っていても何も得られなかった時代がありました。10年以上にわたり、固定金利の資産はインフレをほとんど上回れませんでした。今なら、大きなリスクを取らずに実質的な収益を得られるようになっています。
「より長く高金利」は、もはやFRBのスローガンにとどまりません。人々が資本配分を行う方法を形作っています。債券は再び株式と競合しています。現金はゴミではありません。インカム重視の投資家には選択肢があります。
ゼロ利回りの口座に置いたままの人や、リターンのためだけに投機的な取引を追いかけている人は、そろそろ見直す時かもしれません。固定金利を無視する機会損失は、今まさに現実のものになっています。
10年米国債利回りが5.10%を超えたばかり――2007年7月以来の高水準です。30年債は5.44%に到達し、これも2007年水準です。
投資適格クレジットの利回りは5.7%。ハイ・イールドは7.5%。プライベート・クレジットは8.3%。無リスクに近いマネーマーケット・ファンドでも3.6%が得られます。
これは2010年代とはまったく別の世界です。債券を持っていても何も得られなかった時代がありました。10年以上にわたり、固定金利の資産はインフレをほとんど上回れませんでした。今なら、大きなリスクを取らずに実質的な収益を得られるようになっています。
「より長く高金利」は、もはやFRBのスローガンにとどまりません。人々が資本配分を行う方法を形作っています。債券は再び株式と競合しています。現金はゴミではありません。インカム重視の投資家には選択肢があります。
ゼロ利回りの口座に置いたままの人や、リターンのためだけに投機的な取引を追いかけている人は、そろそろ見直す時かもしれません。固定金利を無視する機会損失は、今まさに現実のものになっています。