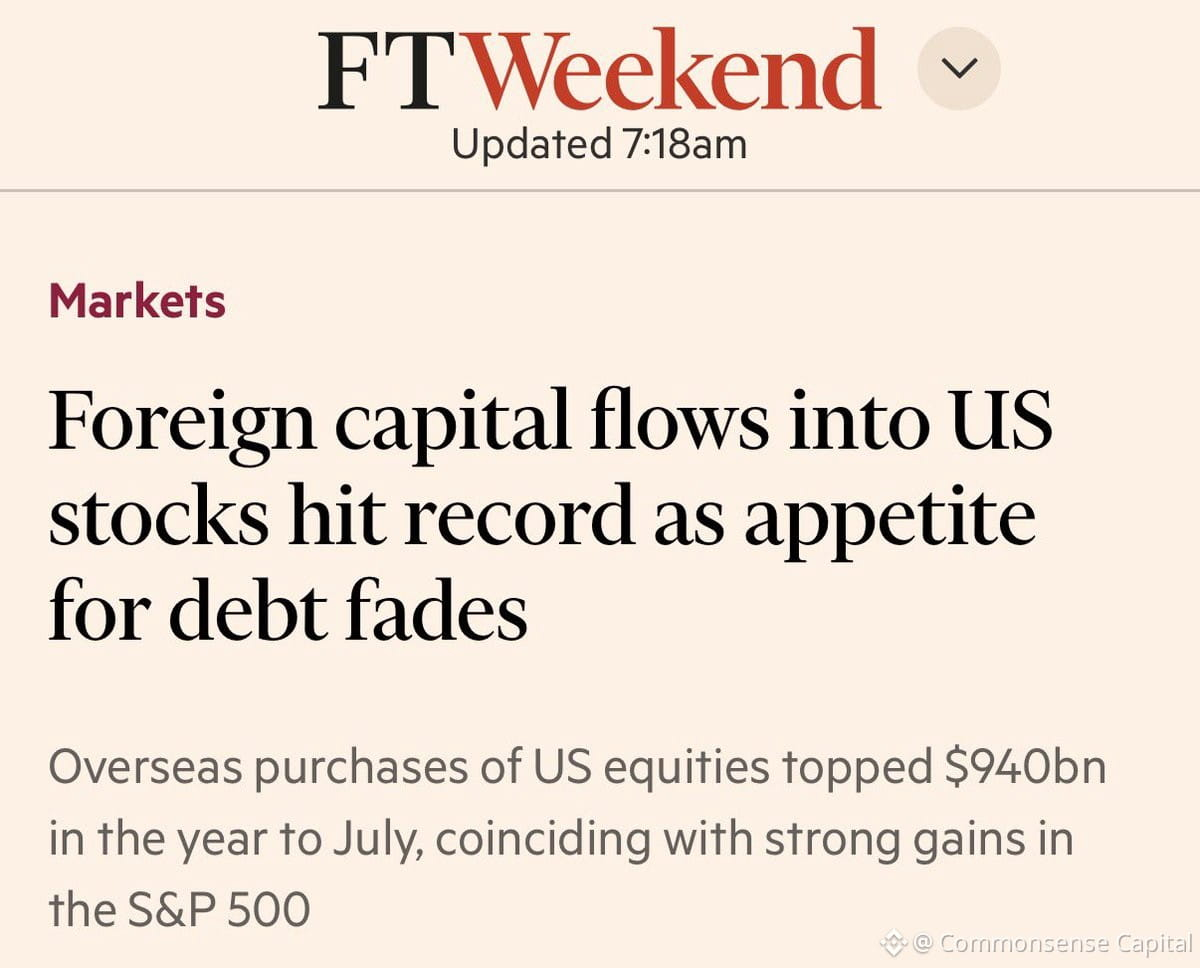
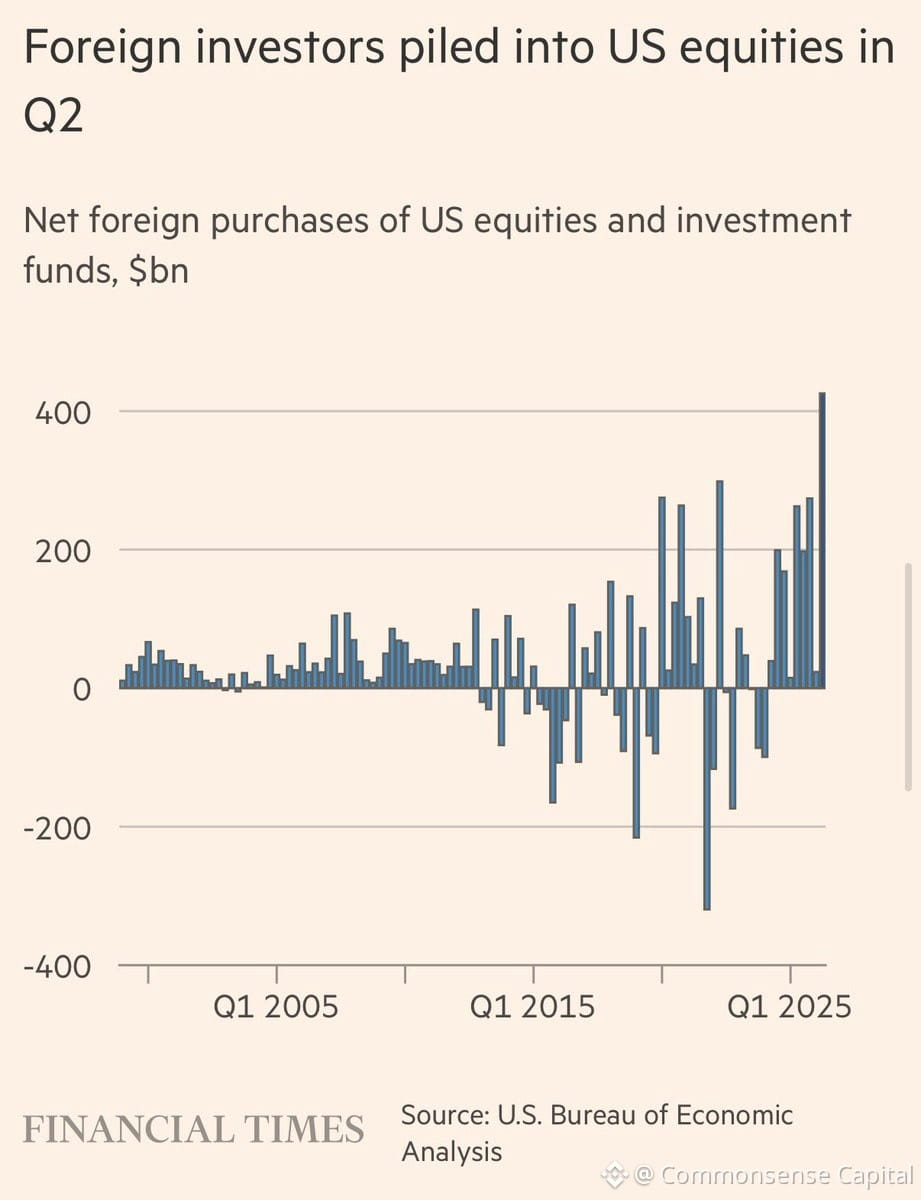
外国資金が米国株に史上最高ペースで流入している——7月までの12カ月で純流入は9420億ドル、1985年以来の最高のローリング合計。
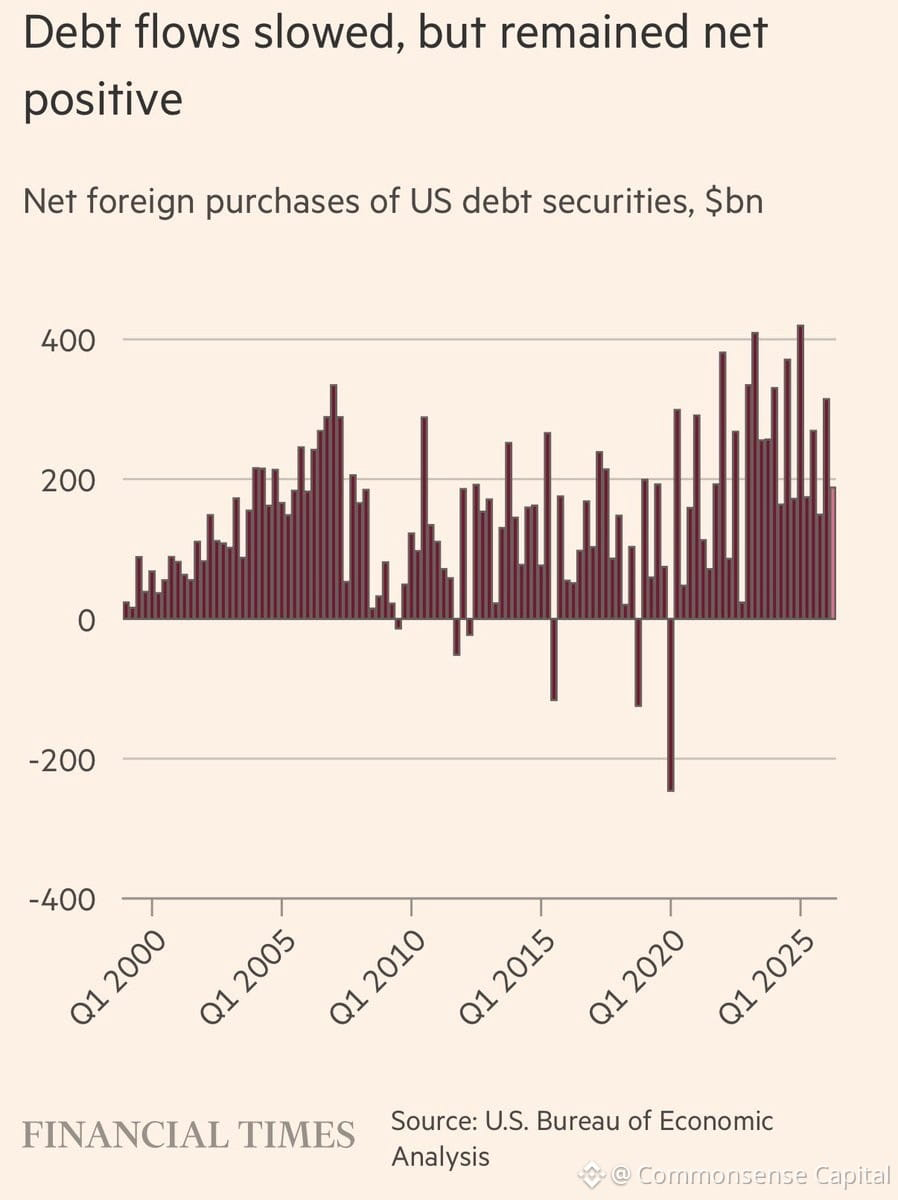
一方で、彼らは国債から手を引きつつある。
これは明らかに微妙ではない。世界の投資家は財布で意思表示している——彼らは成長と株式の上振れを求めており、債券や安全性を求めているわけではない。
注目すべき点はいくつかある:
1. 全員が同じ方向に寄っていると、ボートは傾き得る。記録的な流入はしばしば修正の前触れになる。というのも、論旨が間違っているからではなく、ポジショニングが過密になるからだ。
2. この変化は、90年代後半に私たちが目にしたものと一致する——外国資本が米国の例外性を追いかける動きだ。それはスムーズには終わらなかった。
3. 米国株を保有しているなら、おめでとう。追い風が背中についている。でも、「強い追い風」を「永久 invincibility(不死身)」と取り違えないこと。フローは反転することがあり、しかも速い。
4. 国債の売りはその裏返しだ。今後は利回りがより高くなる可能性が高い? おそらく。だが同時に、次のリマインダーでもある——世界があなたの債券を買わなくなったとき、資金調達は高くつく。
結論:ラリーを楽しめ。ただし、記録的な流入はセンチメントの指標であって保証ではない。慎重になるのに最適なタイミングは、他のみんなが強欲になっているときだ。