世界株は上昇基調を維持しているが、市場の裾野(ブレッドスス)は依然として狭い
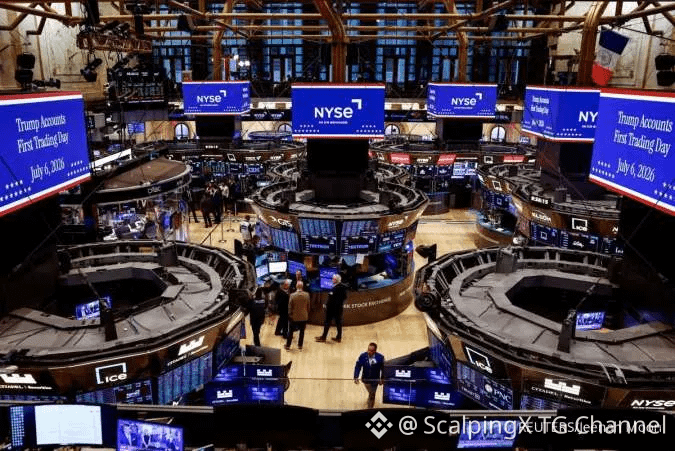
📈 米国株は9月21日〜25日の週をプラスで終え、S&P 500は約1.2%上昇、ナスダックは2%超の上げとなり、ダウは約0.3%の上昇にとどまりました。テクノロジーおよびAI関連銘柄が主要なけん引役となり、高水準の利回りによる継続的な圧力がある中でも大型株指数は前進しました。
📊 米国10年債利回りは一時5.2%を上回りましたが、その後は落ち着き、原油は高水準近辺で推移しつつ週末に向けて弱含みました。金利とエネルギー価格の双方が金曜日に下押しされたことで株式の圧迫感は軽減されましたが、それでも幅広い「リスクオン」には至りませんでした。
🔍 注目すべきポイントは市場のブレッドススです。ナスダックとS&P 500は上昇した一方で、小型株、バリュー、公益、そしていくつかの非テクノロジー系グループが出遅れました。そのため、資金は引き続き市場全体に均等に広がるのではなく、メガキャップやAIインフラ関連の銘柄に集中しています。
🌍 欧州は3週間の下落の後、緩やかに持ち直しましたが、日本はテクノロジー株と円安を背景に下支えがありました。一方で香港やいくつかの新興国は見通しがやや弱く、地域ごとの差が続いていることがうかがえます。
📌 9月30日の米PCEデータが、来週の重要な材料の一つになります。インフレの弱さは利回りからの圧力を和らげる可能性がある一方、金利が高止まりすればグロース株のバリュエーションは引き続き試されるでしょう。
#MarketInsights $NVDA $MU $GOOGL
📈 米国株は9月21日〜25日の週をプラスで終え、S&P 500は約1.2%上昇、ナスダックは2%超の上げとなり、ダウは約0.3%の上昇にとどまりました。テクノロジーおよびAI関連銘柄が主要なけん引役となり、高水準の利回りによる継続的な圧力がある中でも大型株指数は前進しました。
📊 米国10年債利回りは一時5.2%を上回りましたが、その後は落ち着き、原油は高水準近辺で推移しつつ週末に向けて弱含みました。金利とエネルギー価格の双方が金曜日に下押しされたことで株式の圧迫感は軽減されましたが、それでも幅広い「リスクオン」には至りませんでした。
🔍 注目すべきポイントは市場のブレッドススです。ナスダックとS&P 500は上昇した一方で、小型株、バリュー、公益、そしていくつかの非テクノロジー系グループが出遅れました。そのため、資金は引き続き市場全体に均等に広がるのではなく、メガキャップやAIインフラ関連の銘柄に集中しています。
🌍 欧州は3週間の下落の後、緩やかに持ち直しましたが、日本はテクノロジー株と円安を背景に下支えがありました。一方で香港やいくつかの新興国は見通しがやや弱く、地域ごとの差が続いていることがうかがえます。
📌 9月30日の米PCEデータが、来週の重要な材料の一つになります。インフレの弱さは利回りからの圧力を和らげる可能性がある一方、金利が高止まりすればグロース株のバリュエーションは引き続き試されるでしょう。
#MarketInsights $NVDA $MU $GOOGL