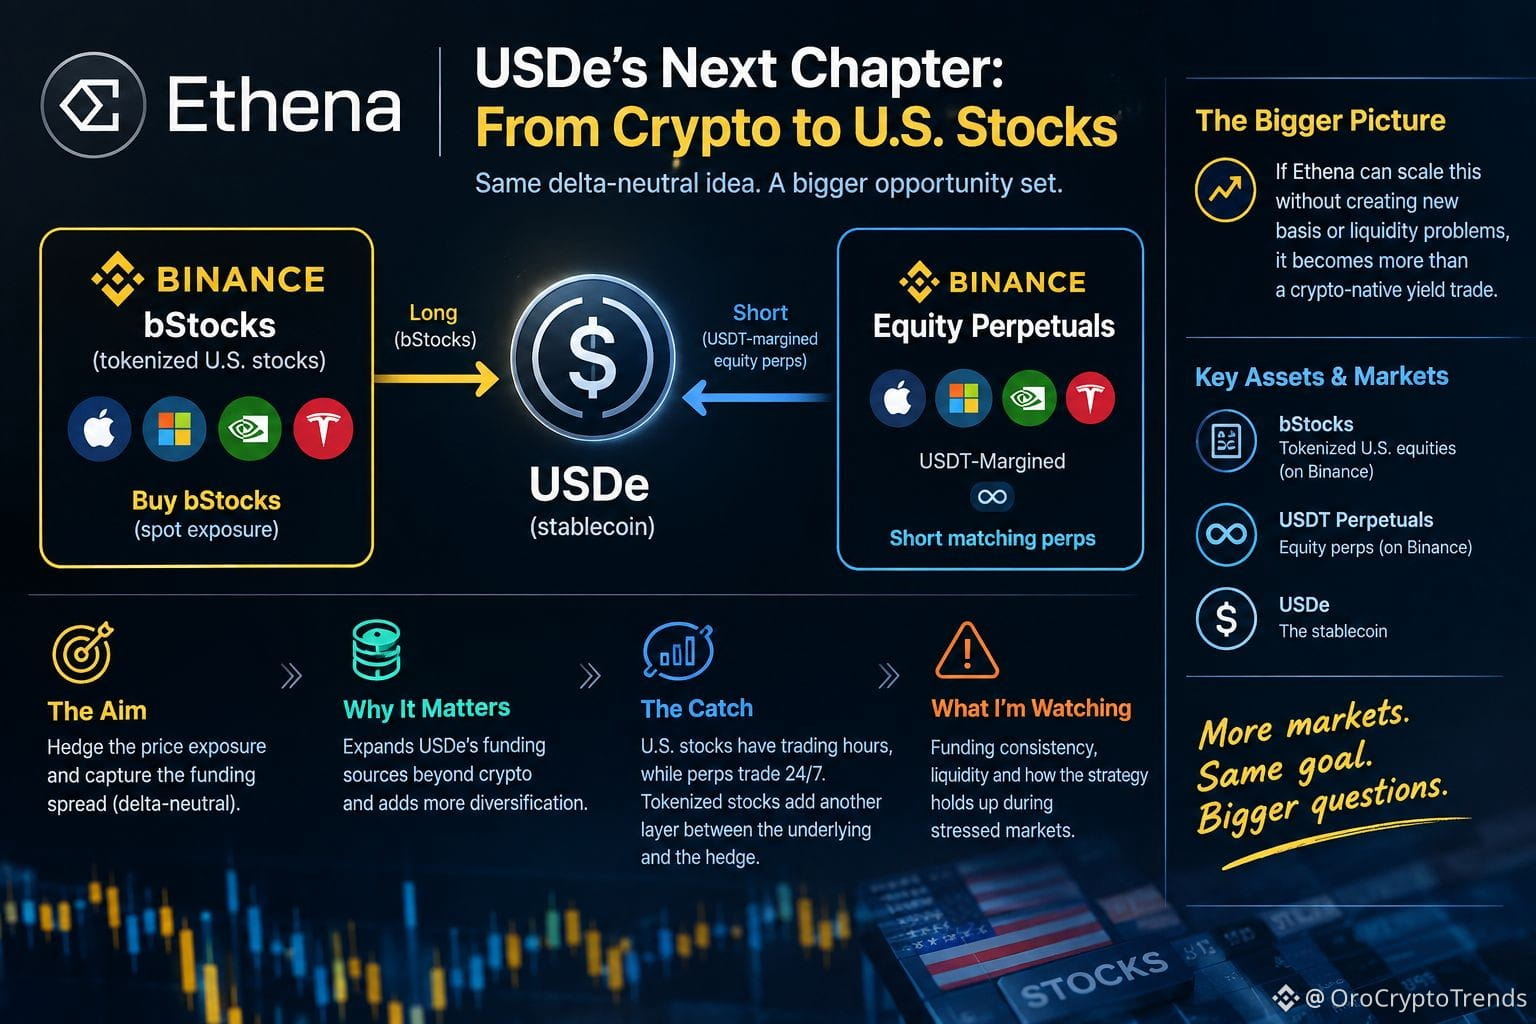
Ethenaはもはや暗号資金調達だけを追っているわけではありません。USDeの戦略を米国株へ持ち込んでいます。
仕組みはかなり単純です。EthenaはスポットのエクスポージャーとしてBinanceのbStocksを購入し、一方でそれに対応するUSDT建ての株価連動パーペチュアルをショートします。目的は、暗号で使ってきたのと同じデルタニュートラルな構造——ヘッジによってエクスポージャーを相殺し、ファンディングスプレッドを獲得することです。
これが重要なのは、USDeの利回りエンジンがこれまで、暗号デリバティブに大きく依存してきたためです。株式パーペチュアルはEthenaにとって、資金調達のもう一つの潜在的な源泉となり、BTCやETHの枠を超えて機会の幅を広げます。
しかし、この分散には落とし穴があります。
米国株には取引時間が定められていますが、パーペチュアル契約は継続的に取引できます。トークン化された株式受領証は、基となる証券とヘッジの間に別の層を追加します。通常の市場では、それでも管理可能かもしれません。ですがストレス時には、この不一致がはるかに重要になり得ます。
私はその点を注視しています。
ENAが発表に対して好意的に反応するかどうかではありません。市場が荒れたときに、この新しい資金調達源が深く、流動性が高く、そして一貫して魅力的であり続けられるかどうかです。
Ethenaがそれを拡大しつつ、新しいベーシスや流動性の問題を生み出さないのであれば、この戦略は単なる暗号ネイティブの利回り取引を超えることになります。
ただ、これが実際に何を変えるのかまだ把握しきれていません。$USDE #Write2Earn
仕組みはかなり単純です。EthenaはスポットのエクスポージャーとしてBinanceのbStocksを購入し、一方でそれに対応するUSDT建ての株価連動パーペチュアルをショートします。目的は、暗号で使ってきたのと同じデルタニュートラルな構造——ヘッジによってエクスポージャーを相殺し、ファンディングスプレッドを獲得することです。
これが重要なのは、USDeの利回りエンジンがこれまで、暗号デリバティブに大きく依存してきたためです。株式パーペチュアルはEthenaにとって、資金調達のもう一つの潜在的な源泉となり、BTCやETHの枠を超えて機会の幅を広げます。
しかし、この分散には落とし穴があります。
米国株には取引時間が定められていますが、パーペチュアル契約は継続的に取引できます。トークン化された株式受領証は、基となる証券とヘッジの間に別の層を追加します。通常の市場では、それでも管理可能かもしれません。ですがストレス時には、この不一致がはるかに重要になり得ます。
私はその点を注視しています。
ENAが発表に対して好意的に反応するかどうかではありません。市場が荒れたときに、この新しい資金調達源が深く、流動性が高く、そして一貫して魅力的であり続けられるかどうかです。
Ethenaがそれを拡大しつつ、新しいベーシスや流動性の問題を生み出さないのであれば、この戦略は単なる暗号ネイティブの利回り取引を超えることになります。
ただ、これが実際に何を変えるのかまだ把握しきれていません。$USDE #Write2Earn