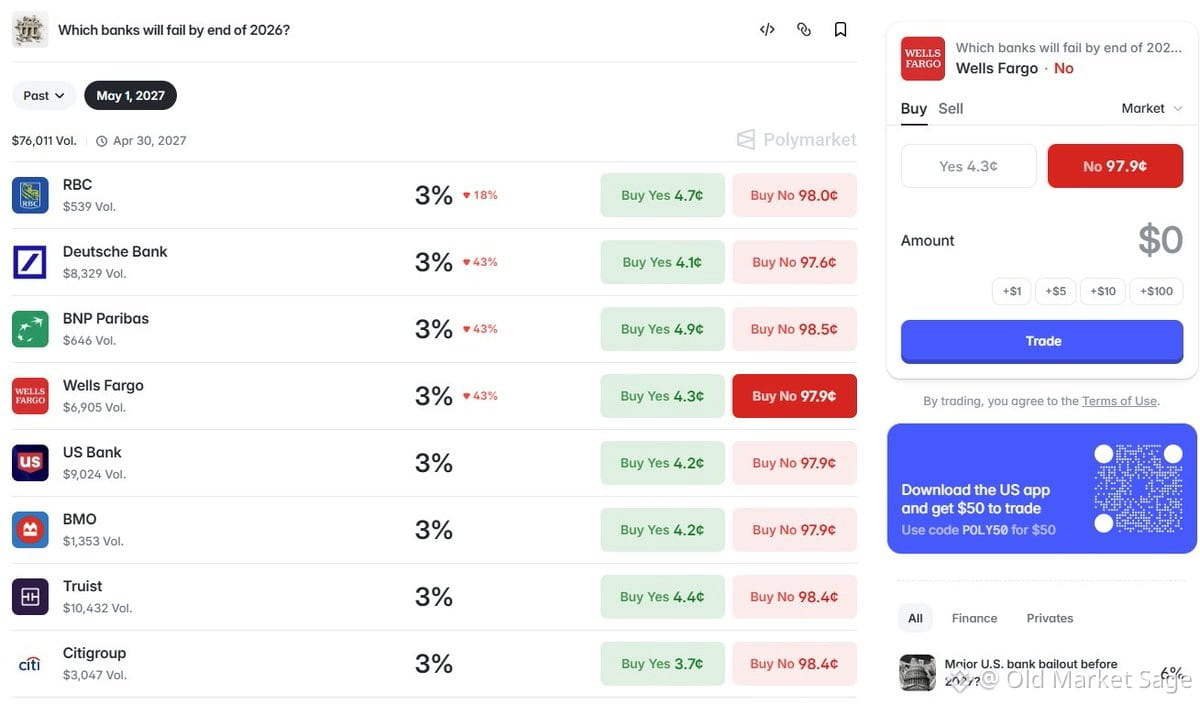
銀行破綻に関するポリマーケットの価格設定は、現実から完全に切り離されています。
年末までに$WFCが崩壊しないことに賭けるだけで、年率約9%を固定できます。一方で、実際の信用リスクを価格づけしている取引可能な手段であるCDSスプレッド、優先株、劣後債——それらは「問題ない」かのように取引されています。
これは市場ではありません。恐怖のカジノです。
予測市場は、情報を持った資金の流れがあるときに有用です。しかし、見出しや雰囲気に対する個人の賭けが中心になると、このような馬鹿げたミスプライシングが起きます。ポリマーケットと実際の金融市場の間にあるギャップが、「実際に分析に基づいてお金を投じているのは誰か」を教えてくれます。
仮に本当に、ウェルズ・ファーゴが90日で10%以上の確率で破綻すると信じているなら、予測市場トークンを空売りしないはずです。CDSを買い込み、株を空売りし、プットを買うでしょう。しかし、銀行のバランスシートを理解している人で、そんなことをしている人は誰もいません。
教訓はこうです。予測市場は確率ではなくセンチメント(心理)を反映する。そして今は、そのセンチメントが取り乱しているのです。
年末までに$WFCが崩壊しないことに賭けるだけで、年率約9%を固定できます。一方で、実際の信用リスクを価格づけしている取引可能な手段であるCDSスプレッド、優先株、劣後債——それらは「問題ない」かのように取引されています。
これは市場ではありません。恐怖のカジノです。
予測市場は、情報を持った資金の流れがあるときに有用です。しかし、見出しや雰囲気に対する個人の賭けが中心になると、このような馬鹿げたミスプライシングが起きます。ポリマーケットと実際の金融市場の間にあるギャップが、「実際に分析に基づいてお金を投じているのは誰か」を教えてくれます。
仮に本当に、ウェルズ・ファーゴが90日で10%以上の確率で破綻すると信じているなら、予測市場トークンを空売りしないはずです。CDSを買い込み、株を空売りし、プットを買うでしょう。しかし、銀行のバランスシートを理解している人で、そんなことをしている人は誰もいません。
教訓はこうです。予測市場は確率ではなくセンチメント(心理)を反映する。そして今は、そのセンチメントが取り乱しているのです。