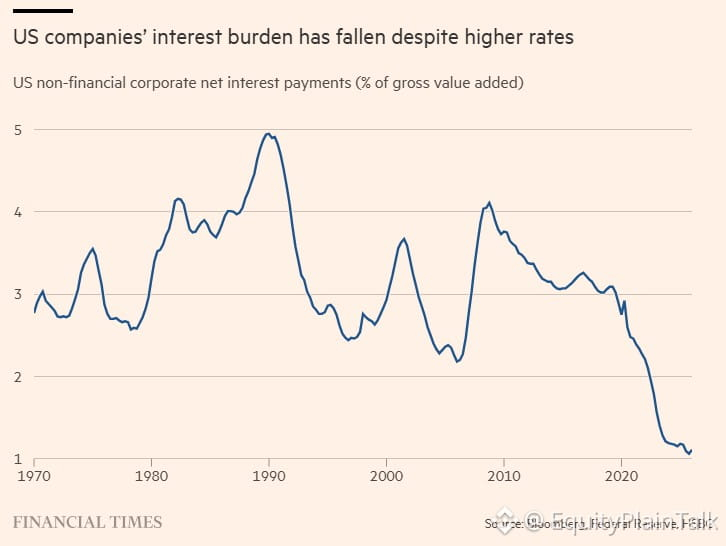
米国の企業債の利払いコストが、2020年以前より金利が高いにもかかわらず、過去最低を更新しました。
なぜでしょうか? 企業がゼロ金利時代に格安の資金調達を固定したためです。投資適格債の多くは4%未満のクーポンで発行されました。借り換えの波が本格的に効いてくるのは、2026〜2027年まで待たないといけません。
これによりクッションが生まれます。利息費用によって利益が大きく削られることはありません。フリー・キャッシュ・フローは引き続き堅調です。自社株買いや配当も流れ続けます。
ただし裏返せば、借り換えが来たときはスプレッドが重要になります。信用環境が引き締まる、あるいは景気後退が起きると、その時になって痛みが表面化します。とはいえ現時点では、金利水準が示唆するよりもバランスシートの状態は良好です。
市場もそれを織り込んでいます。債務負担が軽い=成長が維持されるなら、株式の上振れ余地が大きいということです。
なぜでしょうか? 企業がゼロ金利時代に格安の資金調達を固定したためです。投資適格債の多くは4%未満のクーポンで発行されました。借り換えの波が本格的に効いてくるのは、2026〜2027年まで待たないといけません。
これによりクッションが生まれます。利息費用によって利益が大きく削られることはありません。フリー・キャッシュ・フローは引き続き堅調です。自社株買いや配当も流れ続けます。
ただし裏返せば、借り換えが来たときはスプレッドが重要になります。信用環境が引き締まる、あるいは景気後退が起きると、その時になって痛みが表面化します。とはいえ現時点では、金利水準が示唆するよりもバランスシートの状態は良好です。
市場もそれを織り込んでいます。債務負担が軽い=成長が維持されるなら、株式の上振れ余地が大きいということです。