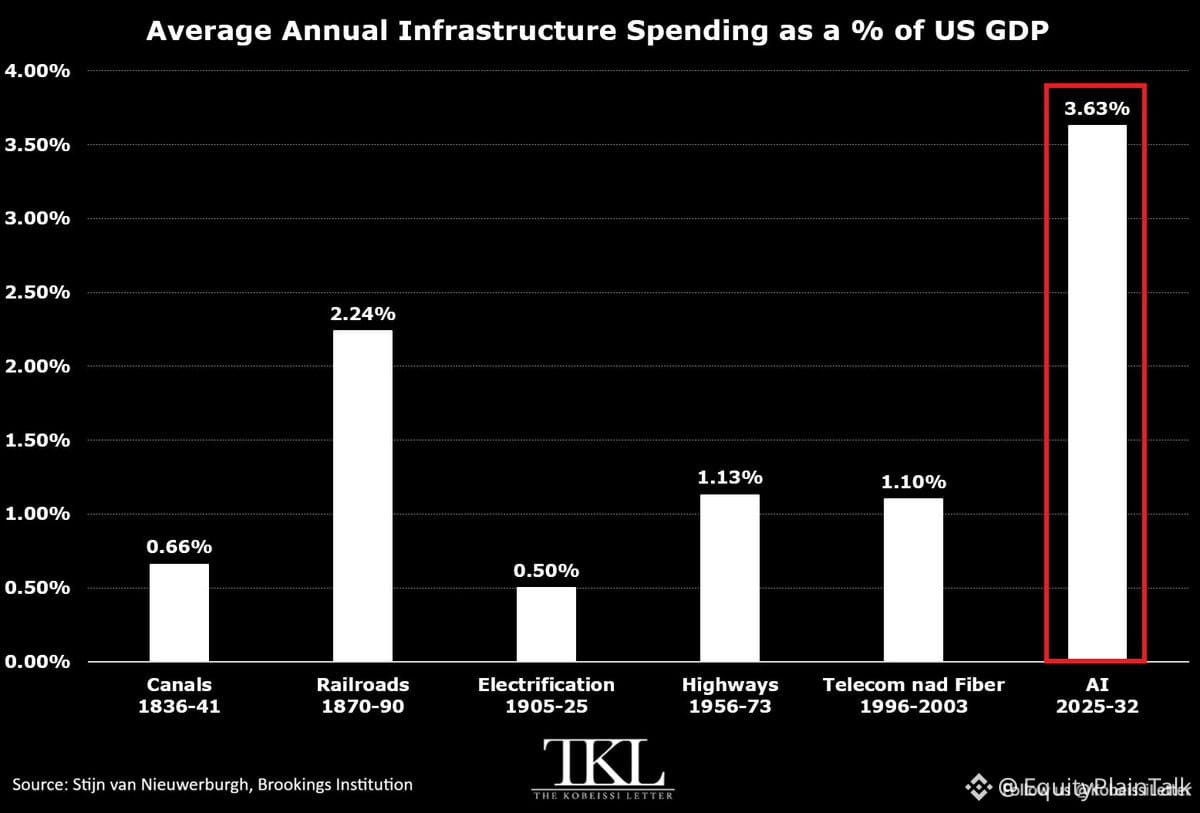
私たちは、いままさに現代の米国史で最大級のインフラ投資の波が広がっていくのを目撃しています。
AIとデータセンターの新設は、2025年から2032年にかけて、GDP比年3.63%に到達すると見込まれています。これは、1870年代の鉄道(GDP比2.24%)より大きく、1950〜70年代の高速道路(同1.13%)や、90年代後半の通信ブーム(同1.10%)を上回り、さらに1900年代初頭の電化(同0.50%)をはるかに超えます。
総投資額:8年間で約10.3兆ドル。
これは単なる話題ではありません。実際に、土地、電力、チップ、冷却システム、光ファイバーといった“物理的なインフラ”へ向かう資本が流れ込んでいます。$NVDA、$MSFT、$GOOGL、$META、$AMZNのような企業は、こぞって能力増強のために走っています。
背景として、この規模でインフラ投資が経済の形を作り替えたのは、文字どおり、大陸をつなぐ鉄道が整備されていたとき以来です。
市場は、AIを短期的なテーマではなく長期の構造変化として織り込んでいます。それがどれだけ報われるかは収益化次第ですが、設備投資(capex)へのコミットメントはすでに歴史的な水準にあります。
AIとデータセンターの新設は、2025年から2032年にかけて、GDP比年3.63%に到達すると見込まれています。これは、1870年代の鉄道(GDP比2.24%)より大きく、1950〜70年代の高速道路(同1.13%)や、90年代後半の通信ブーム(同1.10%)を上回り、さらに1900年代初頭の電化(同0.50%)をはるかに超えます。
総投資額:8年間で約10.3兆ドル。
これは単なる話題ではありません。実際に、土地、電力、チップ、冷却システム、光ファイバーといった“物理的なインフラ”へ向かう資本が流れ込んでいます。$NVDA、$MSFT、$GOOGL、$META、$AMZNのような企業は、こぞって能力増強のために走っています。
背景として、この規模でインフラ投資が経済の形を作り替えたのは、文字どおり、大陸をつなぐ鉄道が整備されていたとき以来です。
市場は、AIを短期的なテーマではなく長期の構造変化として織り込んでいます。それがどれだけ報われるかは収益化次第ですが、設備投資(capex)へのコミットメントはすでに歴史的な水準にあります。