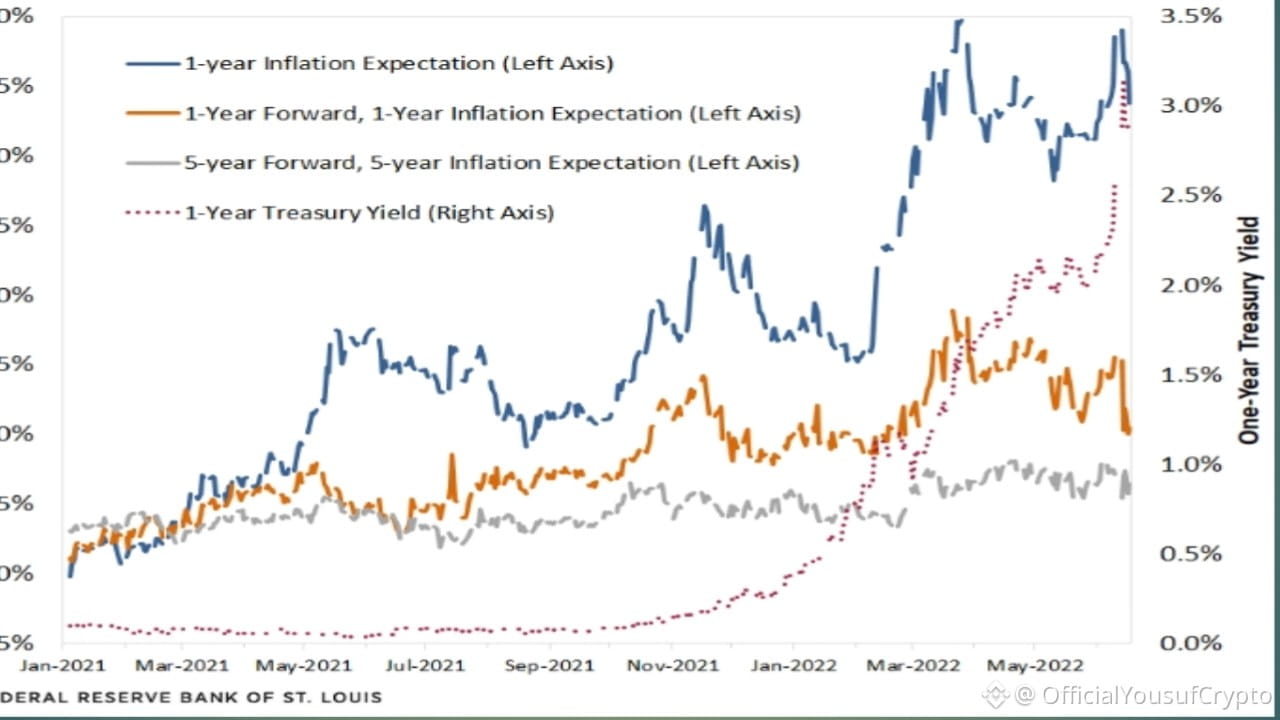
インフレ期待が再び加熱しています。
ミシガン大学の9月調査では、1年先のインフレ期待が4.6%まで跳ね上がり、5年先の期待も3.4%へと上昇しました。
これにより、FRB(米連邦準備制度)は難しい局面に直面しています。
インフレが高止まりする局面では通常、金融政策を引き締める必要があります。しかし一方で、長期の米国債利回りはすでに高水準で、米国の政府債務はすでに40兆ドルを超えています。
つまり、もう一段の強い利上げサイクルは、政府の資金調達コストにさらに大きな圧力をかけかねません。
本当の問題は、インフレだけではないかもしれません。
問題の本質は、次の組み合わせです:
• 粘着的なインフレ
• 高い米国債利回り
• 40T超の政府債務
• 需要エネルギー/地政学リスクの上昇
FRBは、2022年のときよりも選択肢が少ない可能性があります。
暗号資産(クリプト)にとっては、これは注意深く見ておくべきマクロの材料です。
$ENA
$XLM
$CC
ミシガン大学の9月調査では、1年先のインフレ期待が4.6%まで跳ね上がり、5年先の期待も3.4%へと上昇しました。
これにより、FRB(米連邦準備制度)は難しい局面に直面しています。
インフレが高止まりする局面では通常、金融政策を引き締める必要があります。しかし一方で、長期の米国債利回りはすでに高水準で、米国の政府債務はすでに40兆ドルを超えています。
つまり、もう一段の強い利上げサイクルは、政府の資金調達コストにさらに大きな圧力をかけかねません。
本当の問題は、インフレだけではないかもしれません。
問題の本質は、次の組み合わせです:
• 粘着的なインフレ
• 高い米国債利回り
• 40T超の政府債務
• 需要エネルギー/地政学リスクの上昇
FRBは、2022年のときよりも選択肢が少ない可能性があります。
暗号資産(クリプト)にとっては、これは注意深く見ておくべきマクロの材料です。
$ENA
$XLM
$CC