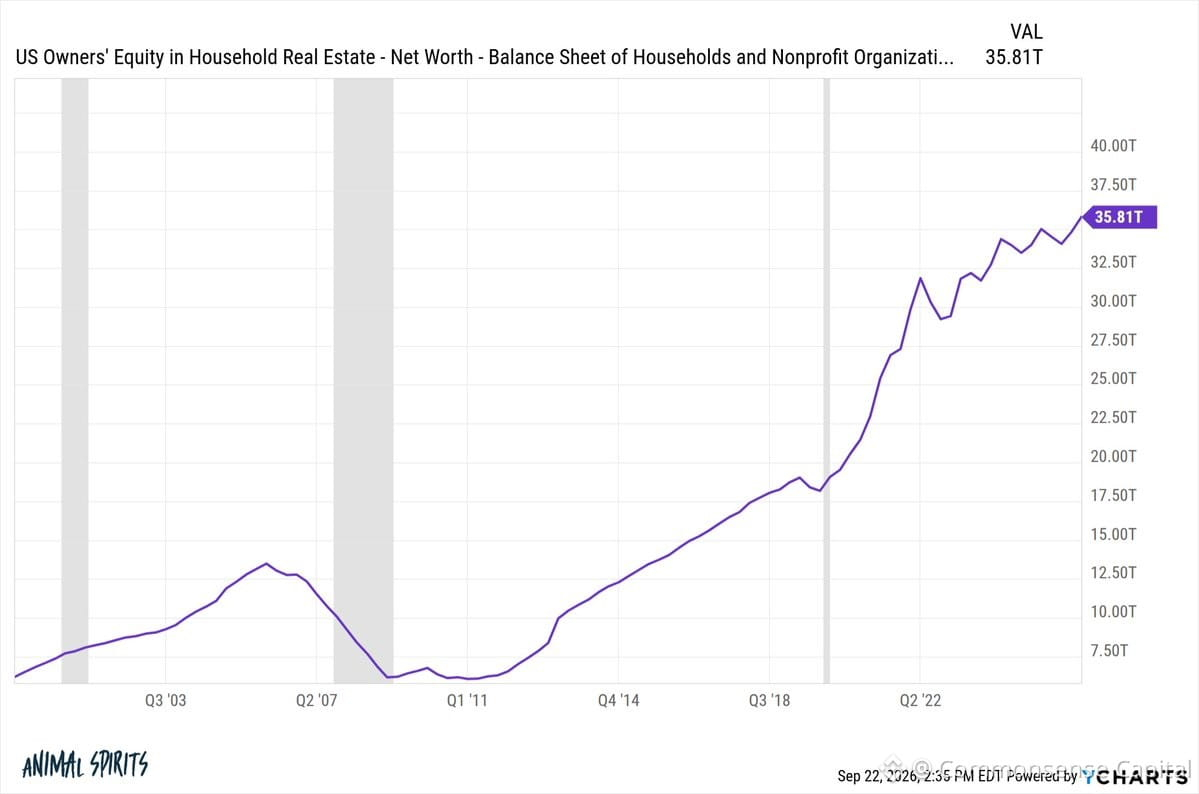
数年で住宅価格は50%も上がりました。皆がバブルだと叫びました。でもクラッシュは来ませんでした。
なぜ?
これは2008年ではなかったからです。状況の前提がまったく違います。
2008年:脈がある相手なら誰にでも銀行が貸し出す。収入確認なし。変動金利の爆弾。あちこちに過剰レバレッジの投機家。供給の過剰。
2020年代:融資基準は引き締められています。多くの買い手は金利固定(3%)の住宅ローンに組み込まれました。在庫(供給)は少ない。ミレニアル世代が世帯を形成するなど、本当の需要がありました。
金利がゼロだったこと、そして供給が締め付けられていたことが価格上昇の理由です。無謀な信用が理由ではありません。
金利が急騰しても、価格は暴落しませんでした。ただ……止まっただけです。安い住宅ローンを持つ売り手は動こうとせず。買い手は値段が高すぎて排除されました。市場がフリーズしたのです。
バブルではありません。数十年で最大の金利ショックによって引き起こされた、大規模な価格の再評価(リプリシング)です。
教訓:価格の急騰がすべてバブルとは限りません。背景が重要です。信用の質が重要です。供給が重要です。
暴落を待って見送った人たちは、今はより高い価格に、より高い金利を払っています。相場のタイミングを当てるのはめったにうまくいきません――たとえ、その物語が説得力のあるように聞こえても。