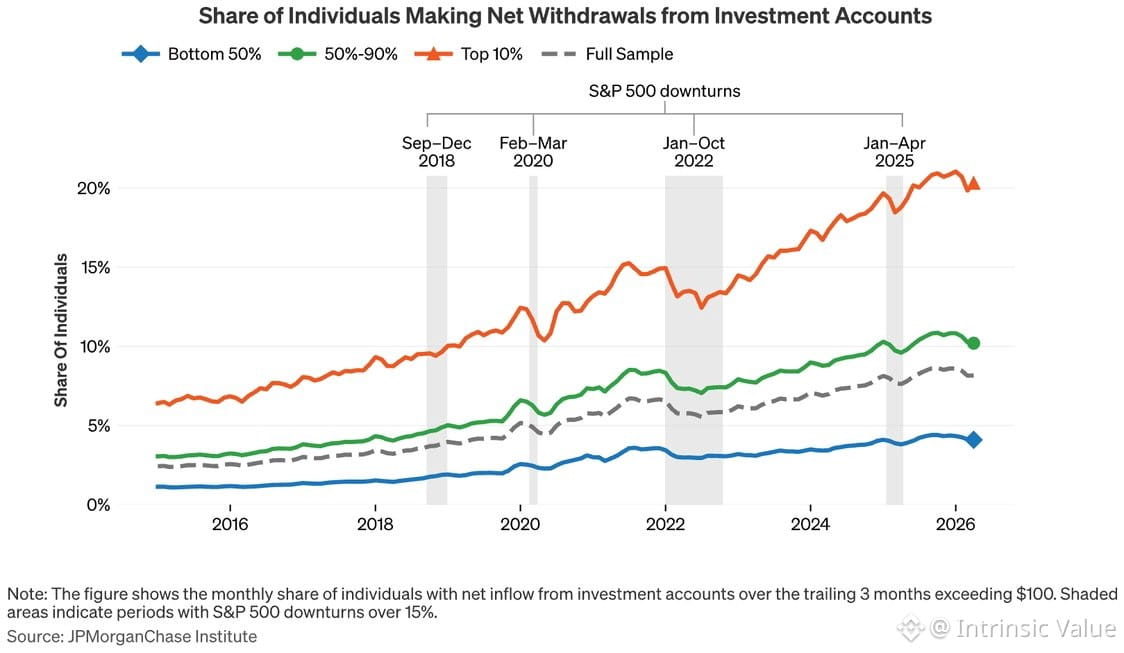
利上げと高騰する原油価格にもかかわらず、消費者の底堅さが保たれているという興味深い観察。結論としては、積み上がった投資口座の残高が、過去の景気循環が示唆するよりも長くストレスを吸収するための「財務上のクッション」を生み出してきた、ということです。
これが評価(バリュエーション)にとって重要です。消費が維持されれば、利益予想はそのまま保たれます。しかしバッファー(クッション)は減っていきます。問題は、消費者が今日のストレスに耐えられるかどうかではありません。クッションがどれだけ持ちこたえるか、そしてそれが薄くなったときに何が起きるかです。
歴史的には、消費者の底堅さは「徐々に」ではなく「突然」崩れることが多い。貯蓄率、クレジットカードの延滞、そして裁量支出の構成(ミックス)を見てください。このクッションは実在しますが、無限ではありません。
これが評価(バリュエーション)にとって重要です。消費が維持されれば、利益予想はそのまま保たれます。しかしバッファー(クッション)は減っていきます。問題は、消費者が今日のストレスに耐えられるかどうかではありません。クッションがどれだけ持ちこたえるか、そしてそれが薄くなったときに何が起きるかです。
歴史的には、消費者の底堅さは「徐々に」ではなく「突然」崩れることが多い。貯蓄率、クレジットカードの延滞、そして裁量支出の構成(ミックス)を見てください。このクッションは実在しますが、無限ではありません。