日本国債(JGB)の利回りが急上昇しています。そして、その動きが“伝説の円キャリートレード”の巻き戻しを引き起こすなら、暗号資産にとってこれは大問題になり得ます。
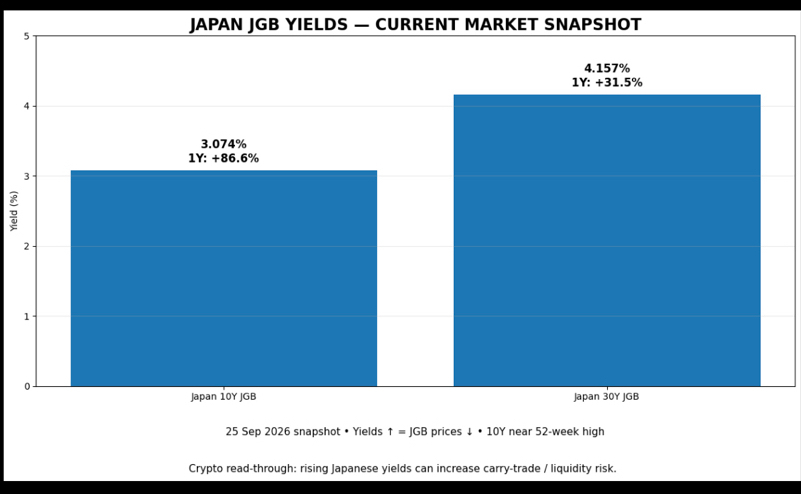
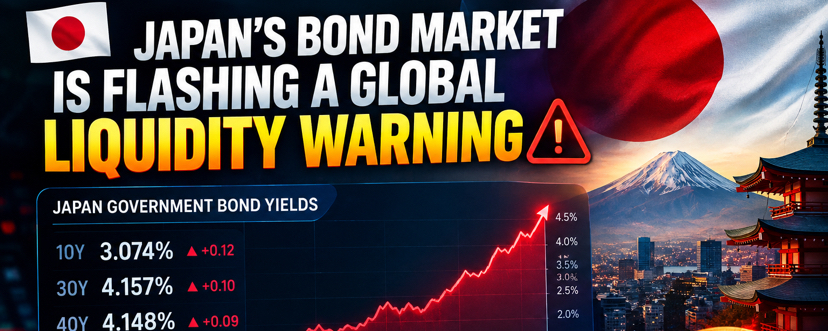
日本の10年JGB利回りが3%を超えました。1996年以来見られていない水準です。
さらに際立つ点:
🇯🇵 30年JGB:約4.18%
🇯🇵 40年JGB:約4.21%
このくらい急激に利回りが上がれば、債券価格は下がります。
ただ、より大きな話は日本の債券ではありません。
それが資金の流れ(MONEY FLOW)です。
何十年もの間、投資家は比較的低い金利で円を借りて、その資本を世界のより高いリターンが見込める資産(株式、債券、新興国、そしてますます暗号資産)へ投下できました。
それが円キャリートレードです。
いま日本は、超低金利の時代から離れつつあります。
⚠️ JGB利回りの上昇
⚠️ さらに強い円の可能性
⚠️ 日本の資金調達コストの上昇
⚠️ 日本の資本の本国回帰の可能性
⚠️ レバレッジをかけたリスクへの食欲が低下
それにより、連鎖反応の可能性が生まれます:
JGB利回り↑ → 円の資金調達が高くなる → キャリートレードが魅力を失う → ポジションが縮小される → 世界のリスク資産に売り圧力がかかる可能性。
さらに暗号資産は、世界の流動性とレバレッジに最も敏感な市場の一つです。
2024年の円キャリートレードの巻き戻しは、このメカニズムが世界の市場でボラティリティをいかに素早く増幅し得るかをまさに示しました。
🟠 では暗号資産は強気(BULLISH)か弱気(BEARISH)か?
短期的には:弱気(BEARISH)/リスク回避(RISK-OFF)。
日本の債券が直接ビットコインの価格を決めているわけではありません。
なぜなら、秩序を欠いた円キャリートレードの巻き戻しは、世界のリスク資産から流動性とレバレッジを取り除いてしまう可能性があるからです。
つまり、円が急激に強くなり、レバレッジをかけたポジションが強制的に巻き戻されると、BTC、ETH、そしてハイベータのアルトコインは、より高いボラティリティや突発的な下落に見舞われる可能性があります。
しかし、もう一つ重要な側面があります。
上昇する日本の利回りが、政策当局がより緩い世界の流動性で対応せざるを得ないほどの金融ストレスを最終的に生み出すなら、中期的な流動性の見通しは劇的に変わり得ます。
だから私は、上昇するJGB利回りを単に「ビットコインは永遠に弱気」と解釈することはしません。
注目すべき実際の変数は:
👀 USD/JPY
👀 10年・30年のJGB利回り
👀 日銀(BOJ)政策
👀 日本の資本フロー
👀 世界の流動性
👀 BTCのレバレッジと資金調達レート
結論:
JGB利回りが放物線状に上昇=🚨 流動性警告
秩序だった上昇:管理可能。
利回り急騰+円高+キャリートレードの巻き戻し:短期的には暗号資産にとってかなり弱気材料になり得ます。
次の大きなシグナルは、ビットコインのチャートから来るとは限りません。
東京から来るかもしれません。🇯🇵
#JapanBond #BOJ #Yen #LiqudityWarning