

その上場は、流動性問題の始まりであって終わりではありません。
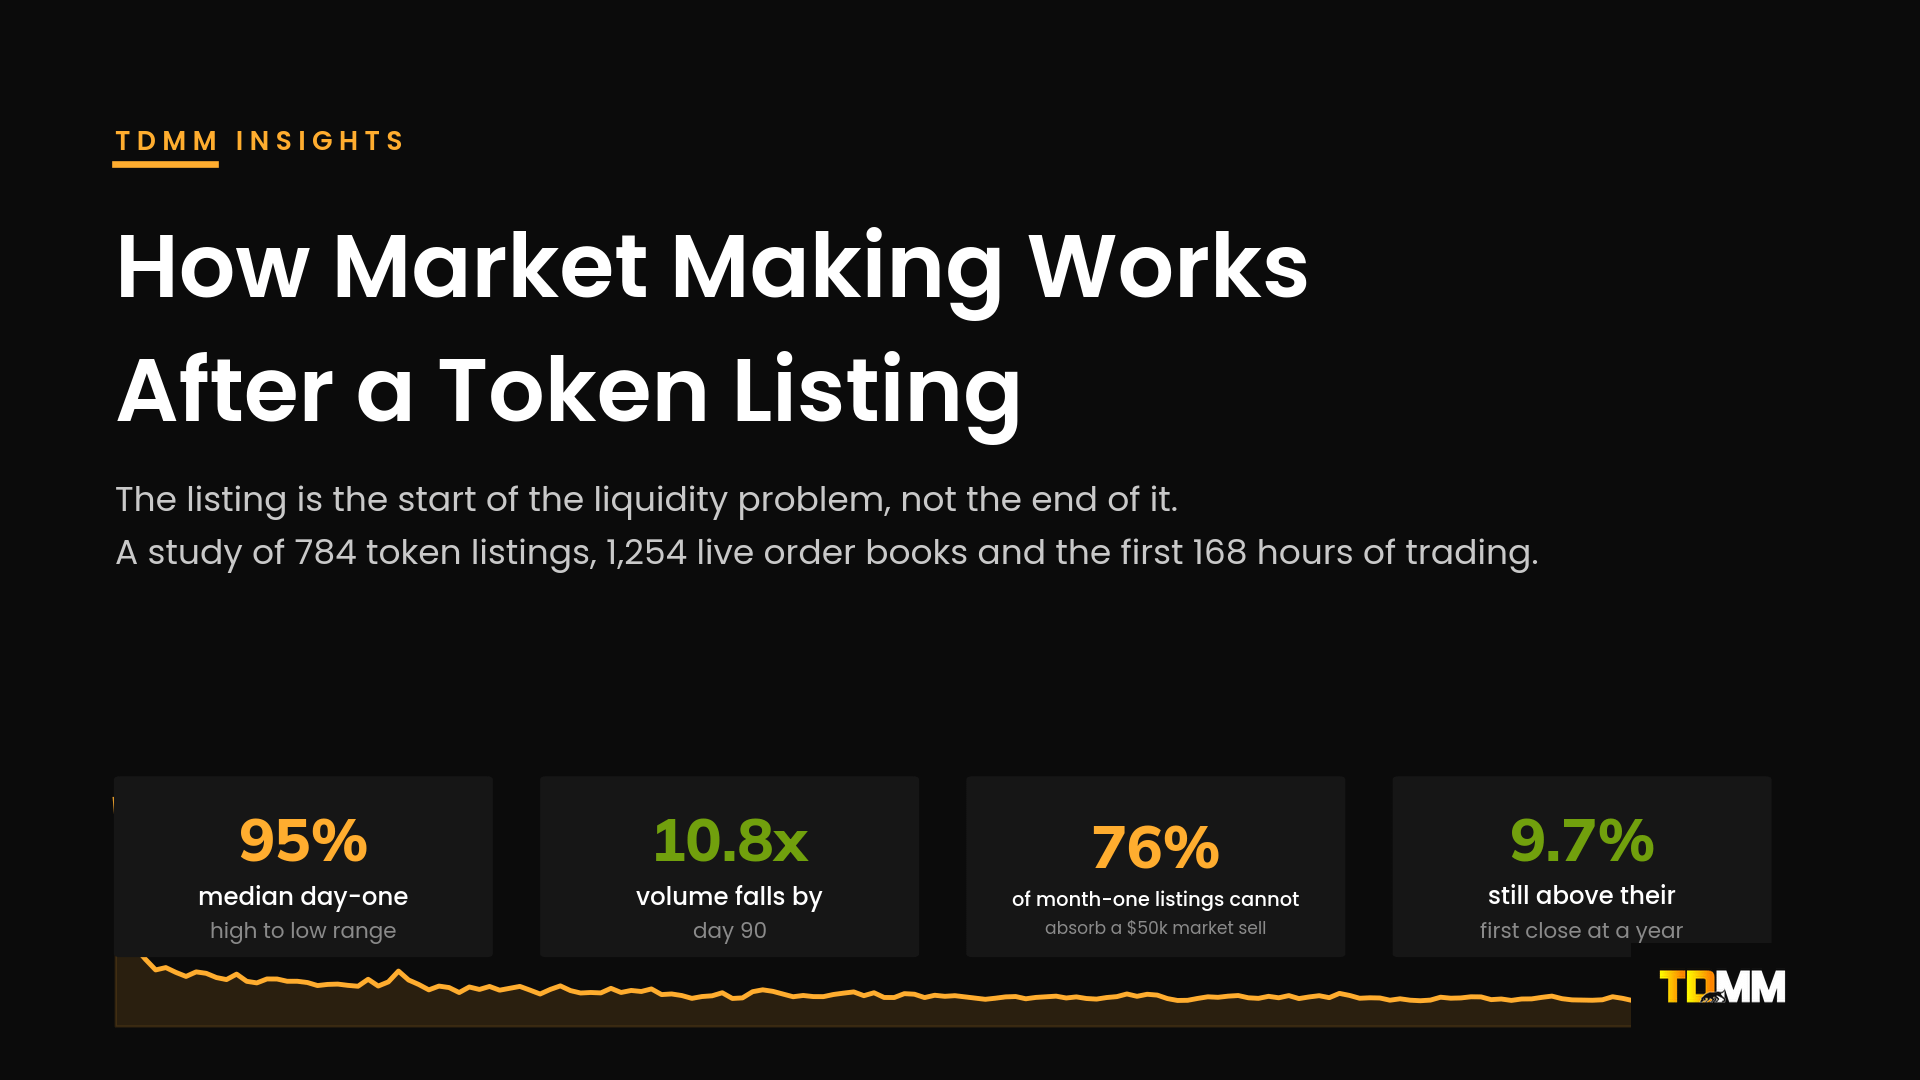
TDMMは、2026年9月25日時点で784のトークン上場、1,254のライブ注文板、そして最初の168時間の取引を測定しました。以下がデータの示すことです。
5つの要点
1. 最初の1時間が、そのトークンが将来持ちうる中で最も広い時間です。第1時間の高値と安値の範囲(終値ではなく時間内)の中央値:41.2%。24時間目まで:5.7%。168時間目:3.3%。1週間で見ると12倍も狭くなります。753の上場にわたって、最初の満1日で取引されたレンジ(終値の94.8%に相当する範囲)を中央値として示します。
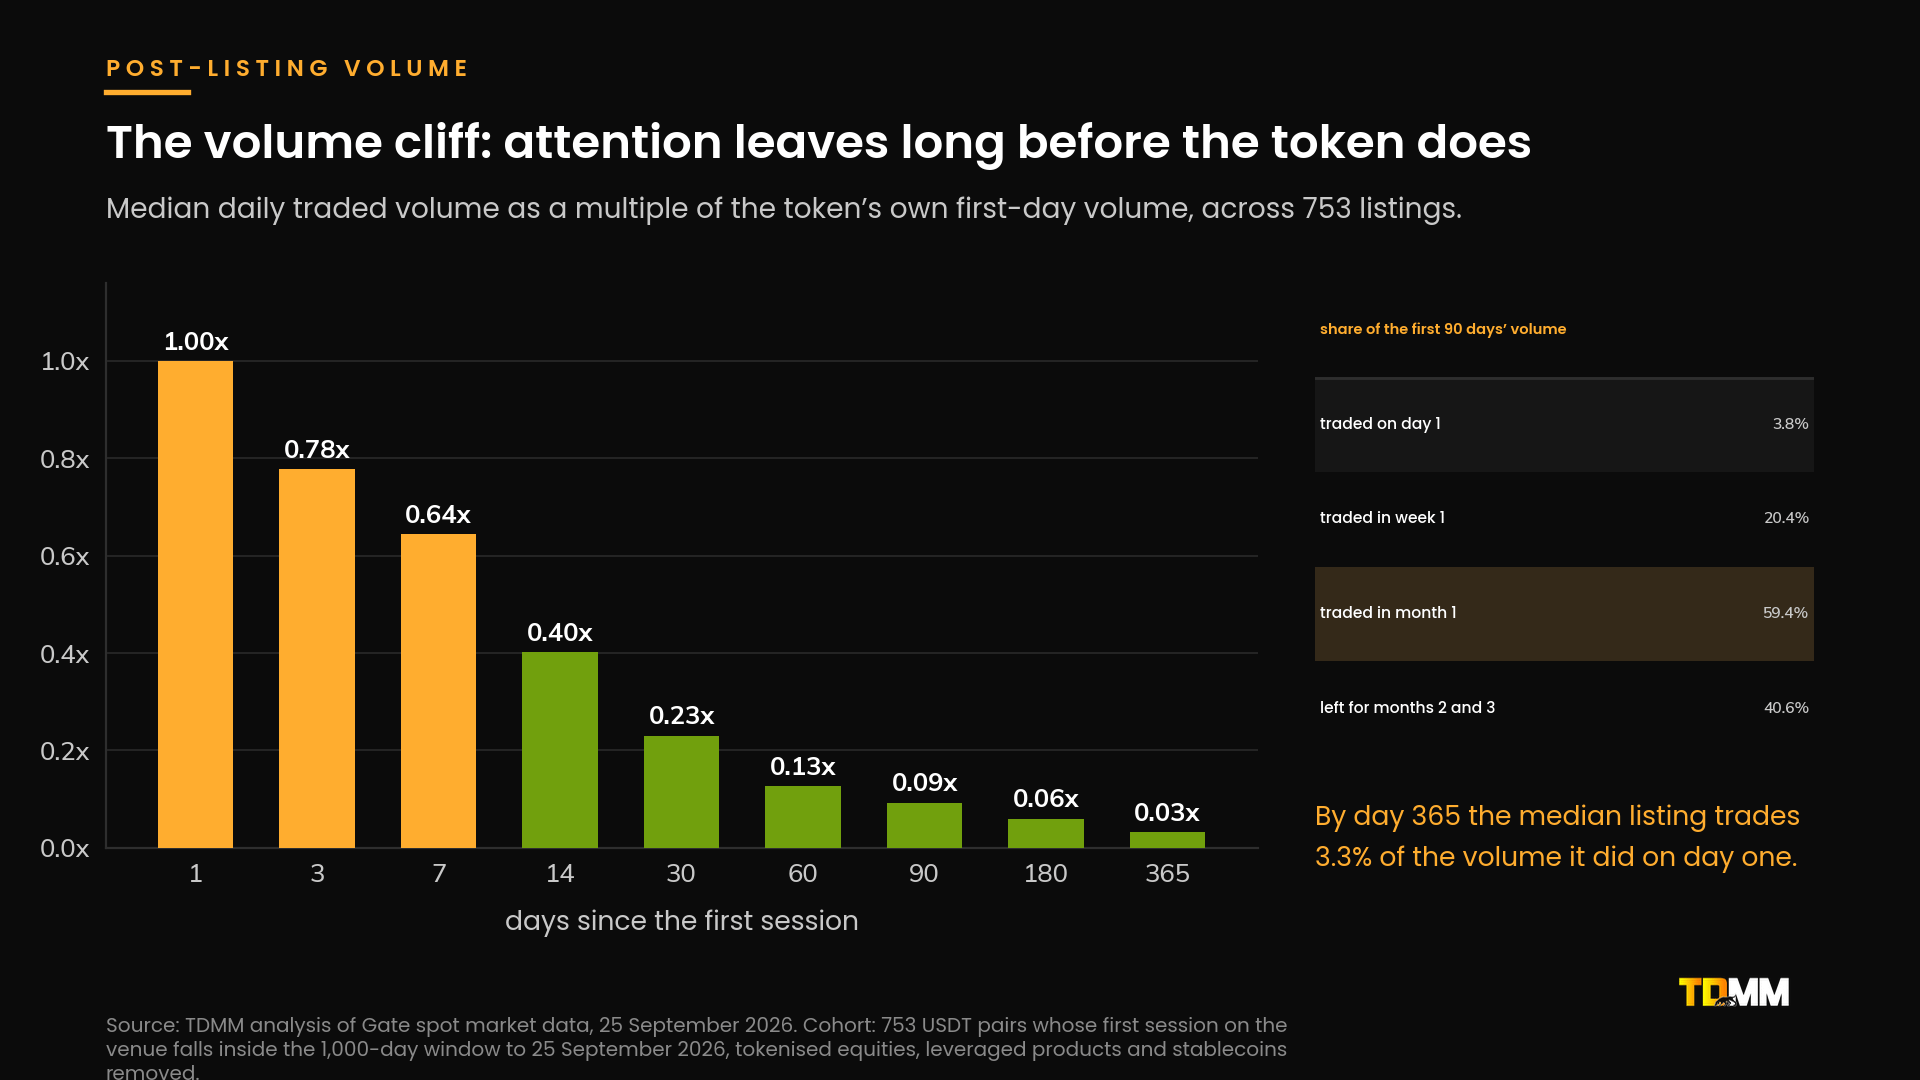
2. ボリュームは価格よりも速く崩れる。各トークン自身の初日ボリュームに対して測ると、上場時の中央値は30日目で0.23倍、90日目で0.09倍、365日目で0.03倍でした。1か月目だけで、最初の90日間に取引された全量の59.4%を占めています。
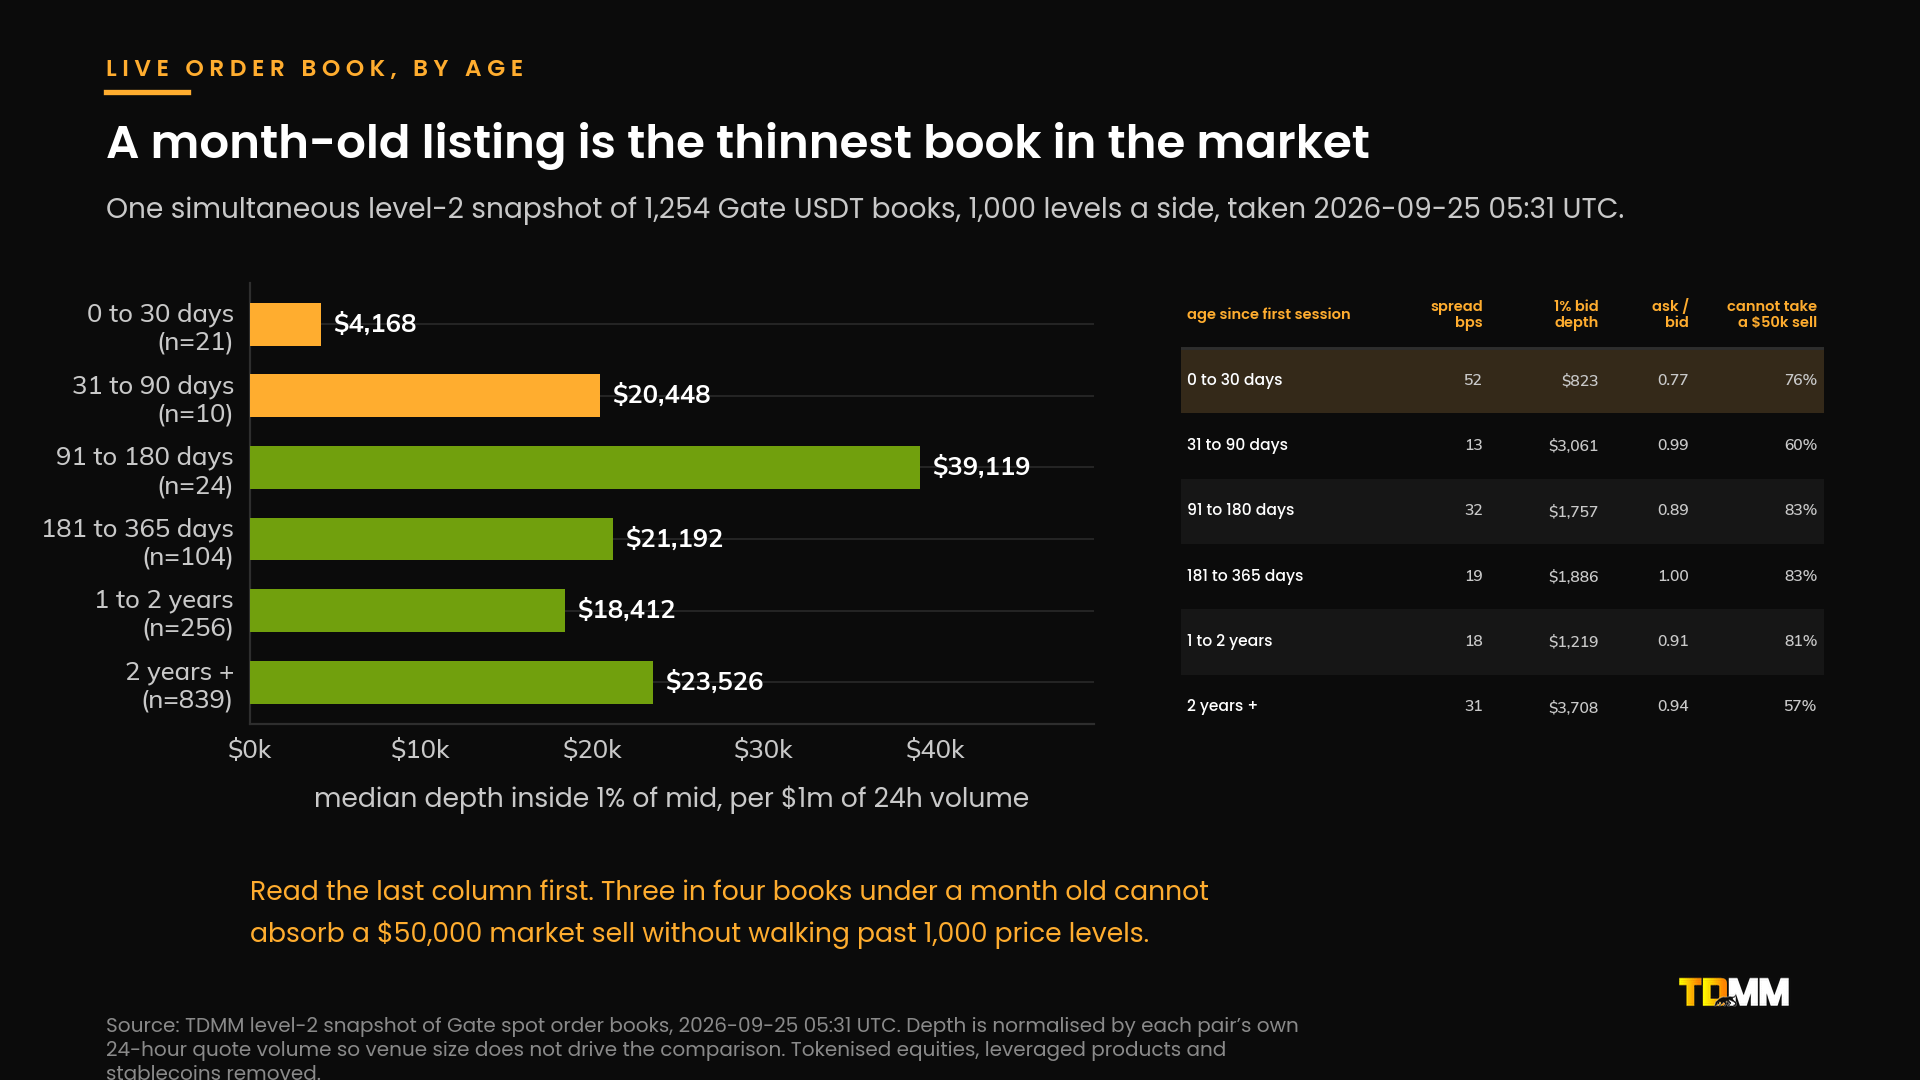
3. 1か月前の板は、市場で最も薄い板です。1,254の注文板のライブ・スナップショットでは、上場から30日未満の銘柄が提示した中央値のスプレッドは52.3ベーシスポイントであり、ミッドの±1%以内に厚み823ドルがあり、またそのうち76.2%は1,000の価格レベル以内で5万ドルの市場売りを吸収できませんでした。2年以上取引されているトークンとの売買回転(ターンオーバー)で比較した場合、同等の179,018ドル/日で回っているにもかかわらず、若いトークンは厚みが3.26倍少なく、提示価格は1.78倍も広い(スプレッドが大きい)状態でした。
4. 「無料」のマーケットメーカー案件は、実は高くつく。TDMMは、新規上場の年率換算ボラティリティを8日目から98日目の期間で750の上場にわたり測定し、中央値で166%でした。このボラティリティのもと、供給量の1.5%に相当するトークン貸借を、3回のコールトランシェで行い、参照価格の1.25倍・1.50倍・2.00倍を打ち付けた場合、その価値は名目150万ドルで764,723ドルです。これはローンの51.0%に相当します。現金は財務(トレジャリー)から出ていないため、誰もそのための予算を計上しません。
5. 流動性は価格の下支えではなく、私たちは確認しました。最もスプレッドが狭かった若いトークンは、90日時点で初回のクローズより上にいる確率が19.9ポイント高い。ゼロを除外するブートストラップ区間(interval)があります。同じトークンを注文板の厚みで並べ替えると、結果は偶然と区別できません。どちらも、生存(survivorship)が両方向で影響している関連(associations)です。どちらも「約束」として解釈すべきではありません。
注文板:上場からの経過期間別
下の図には全表が掲載されています。短く言うと:
上場から30日未満の板、21ペア:スプレッドの中央値52.3ベーシスポイント、ミッド(中心価格)から±1%の範囲内の買い厚み823ドル、そして76.2%が5万ドルの市場売りを吸収できない。
31〜90日、10ペア:12.9ベーシスポイント、厚みは3,061ドル、76.2%がそれを吸収できない。
181〜365日、104ペア:19.0ベーシスポイント、厚みは1,886ドル、82.7%がそれを吸収できない。
2年以上、839ペア:31.3ベーシスポイント、厚みは3,708ドル、57.3%がそれを吸収できない。
見えている売り(ビッド)側を市場で売却コスト5万ドルでなぞると、上場から30日未満の板では中央値で629ベーシスポイントとなり、2年以上取引されている銘柄では78ベーシスポイントでした。そしてこの数値は、注文を受け止められる板に限って計算されています。
メメコイン
メメコインは通常、ローンチパッドとプール上で価格が事前に発見された(=価格形成が進んだ)うえで、すでに中央集権取引所に到達します。そのため最初のセッションは落ち着いています。初日のレンジの中央値は68.5%で、他の上場に対しては102.6%です。90日目でも、メメコインは初日ボリュームの0.50倍で取引されており、その他は0.08倍です。
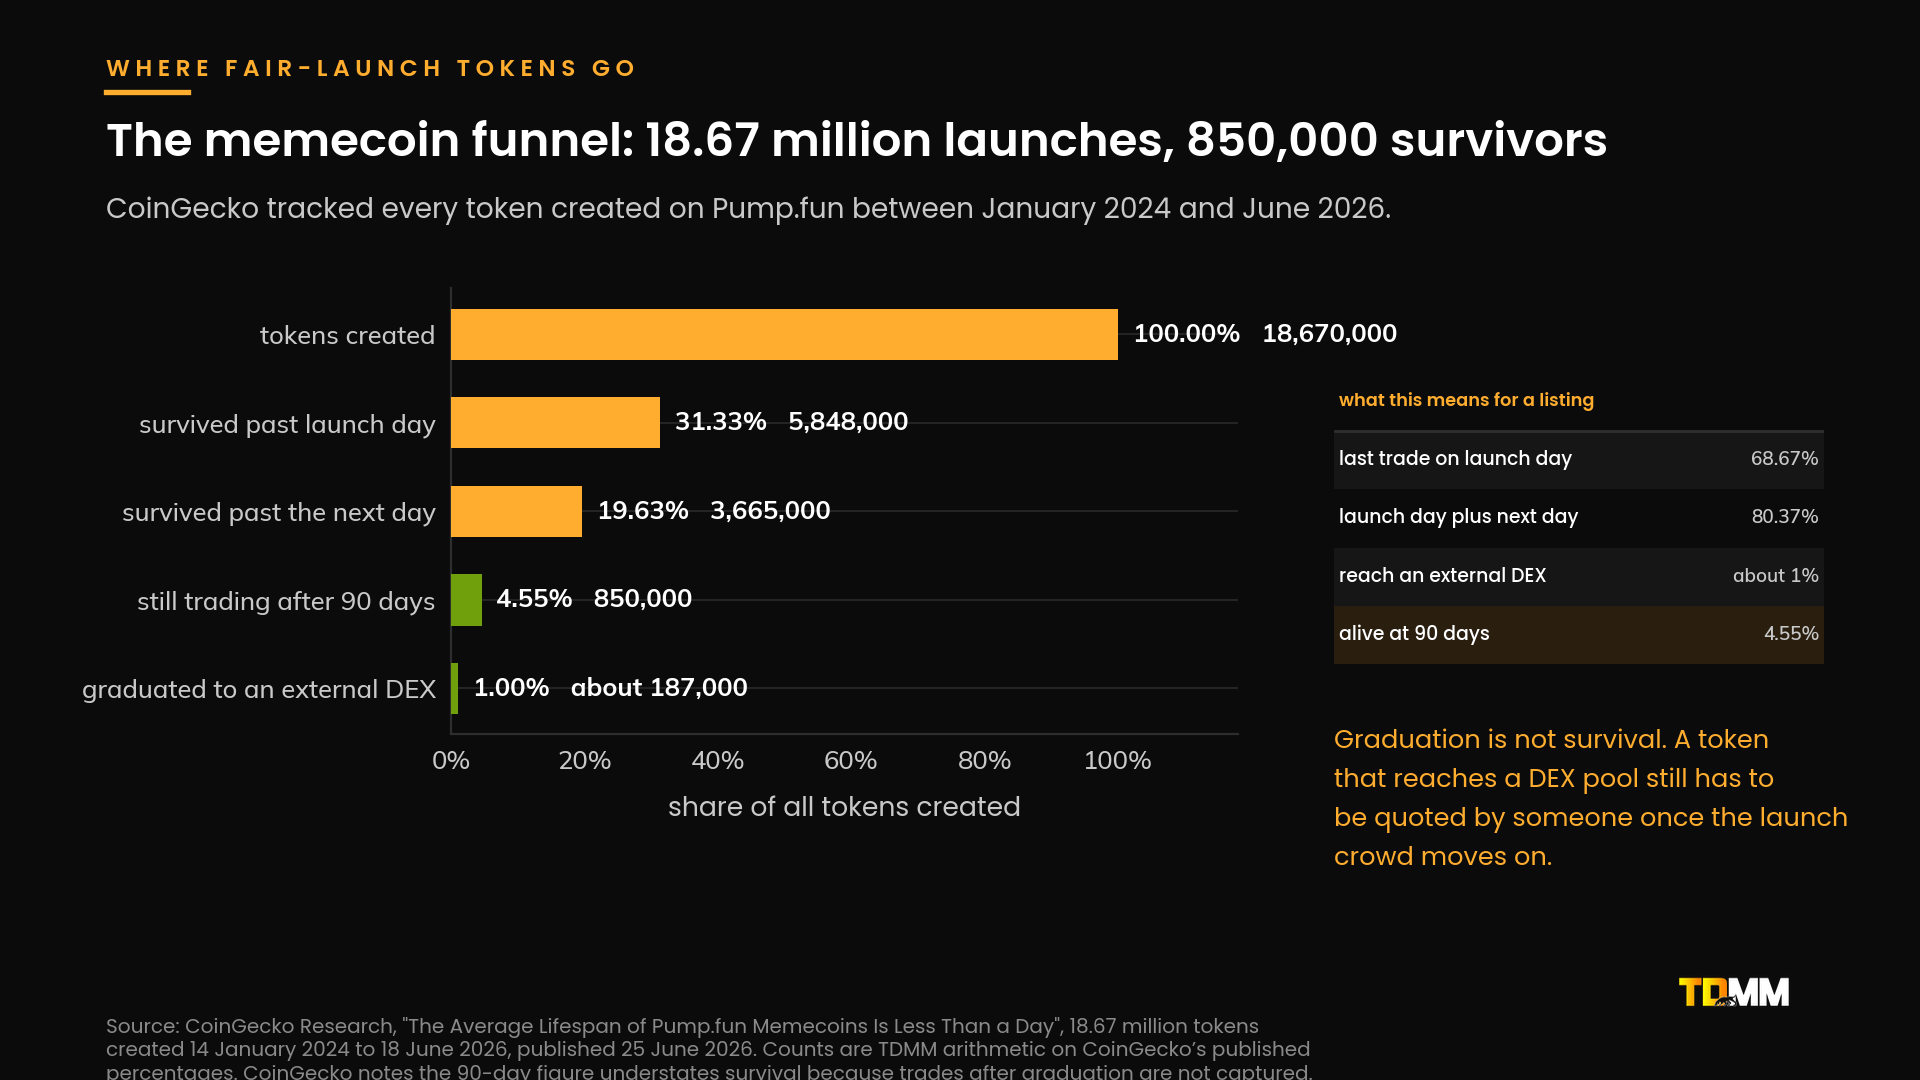
この数値は、生き残るメメコインを表しています。CoinGecko Researchは、2024年1月から2026年6月の間にPump.funで作成された全1,866万トークンを調査し、68.67%が作成した当日に最終取引を記録していたこと、約1%がDEXへ移行(卒業)していたこと、そして90日を超えて生存したのは4.55%だったことを見つけました。卒業は生存ではありません。定数積プールは常に価格を提示しますが、それは自分自身の保有残高からの提示であり、大口の売り手が到着しても幅を広げられません。
2026年に何が変わったか
2026年3月25日、Binanceはマーケットメーカー・ガイドラインを公表し、発行体に対して、マーケットメーカーの詳細、法的主体、契約条件を上場プラットフォームへ報告すること、いかなるローン契約においてもトークンの許容使用を定義すること、発行体とマーケットメーカーの間で利益分配および保証された利益モデルを禁止することを求めました。体積(ボリューム)が注文板の厚みと釣り合っていないといった6つのレッドフラッグが挙げられています。Binanceは、不正行為に対して、マーケットメーカーをブラックリストにするなどの措置を取ると述べました。
マーケットメイキング契約は、今や上場ドキュメントになっています。名指しされないものの、そうならない企業にとっては上場リスクです。
創業者のテスト
ボリュームではなく厚みを求めてください。真に機能するクォートとは、マーケットメーカーの協力がなくても、取引所、アグリゲータ、競合するトレーダーのいずれもが独立して、いつでも見ることができる注文板を残すことです。印字されたボリュームは数字だけを残し、その下に何もありません。2024年10月、米国司法省は、トークン発行者に対するウォッシュトレーディングで4つのマーケットメイキング企業を起訴しました。CLS Globalは2025年4月に量刑判決を受け、Gotbitの創業者は2025年6月に訴追されました。
TDMMの位置づけ
TDMM(TradeDog Market Maker)は2015年から暗号資産市場において活動しており、取引量は100億ドル超、CEXおよびDEXの統合は100件超、統合済みのマーケットは200件超、24時間体制、5大陸にまたがる30人超の体制です。DeFi、GameFi、L1およびL2インフラ、RWA、DEX、ステーブルコイン、メメコイン、NFTファイナンスをカバーしています。
新規上場の場合、それはすべての会場で初秒から両方向のライブ見積り(ツーサイド・クォート)を行うこと、鐘が鳴ってから即興で決めるのではなく事前に設定した引き締めスケジュール、サイン前にドル建てでオプション価値を織り込んだ委任(マンド)に合わせた在庫設計、CEX・DEX・パーペチュアル会場をまたいだ1つの参照価格、そして発行体(issuer)が公開の注文板データに対して検証できる形でのレポーティング、ということを意味します。
TDMMは価格やボリューム数値を約束しません。上記のデータこそがその理由です。
免責事項:TDMMが情報提供および教育目的として公表したものです。投資、法律、税務の助言ではなく、いかなるサービスの提供の申し出でもありません。また、いかなるデジタル資産に関する推奨でもありません。TDMMの数値は、注記のない限り、2026年9月25日に取得した公開市場データに基づく計測であり、単一の取引会場から得られたものです。また、過去の実績です。板情報の数値は、単一の瞬間のスナップショットです。報告されている関連(Associations)は関連のみであり、因果関係があることを示唆していません。コスト例は、提示された前提に基づく例示的な算術であり、見積りではありません。第三者の数値は、公開されているとおりに転載しています。言及される法的請求は、無罪の有罪判決または刑の言い渡しが述べられていない限り、申し立て(allegations)です。デジタル資産は値動きが大きく、ポジションの価値が全額失われる可能性があります。
#マーケットメイキング #トークン上場 #流動性 #メメコイン #暗号資産取引