金融の世界の天が、昨日本当に崩れた!
ほとんどの年限の米国債利回りが、すべて“5%”という心理的防衛線を突破した。
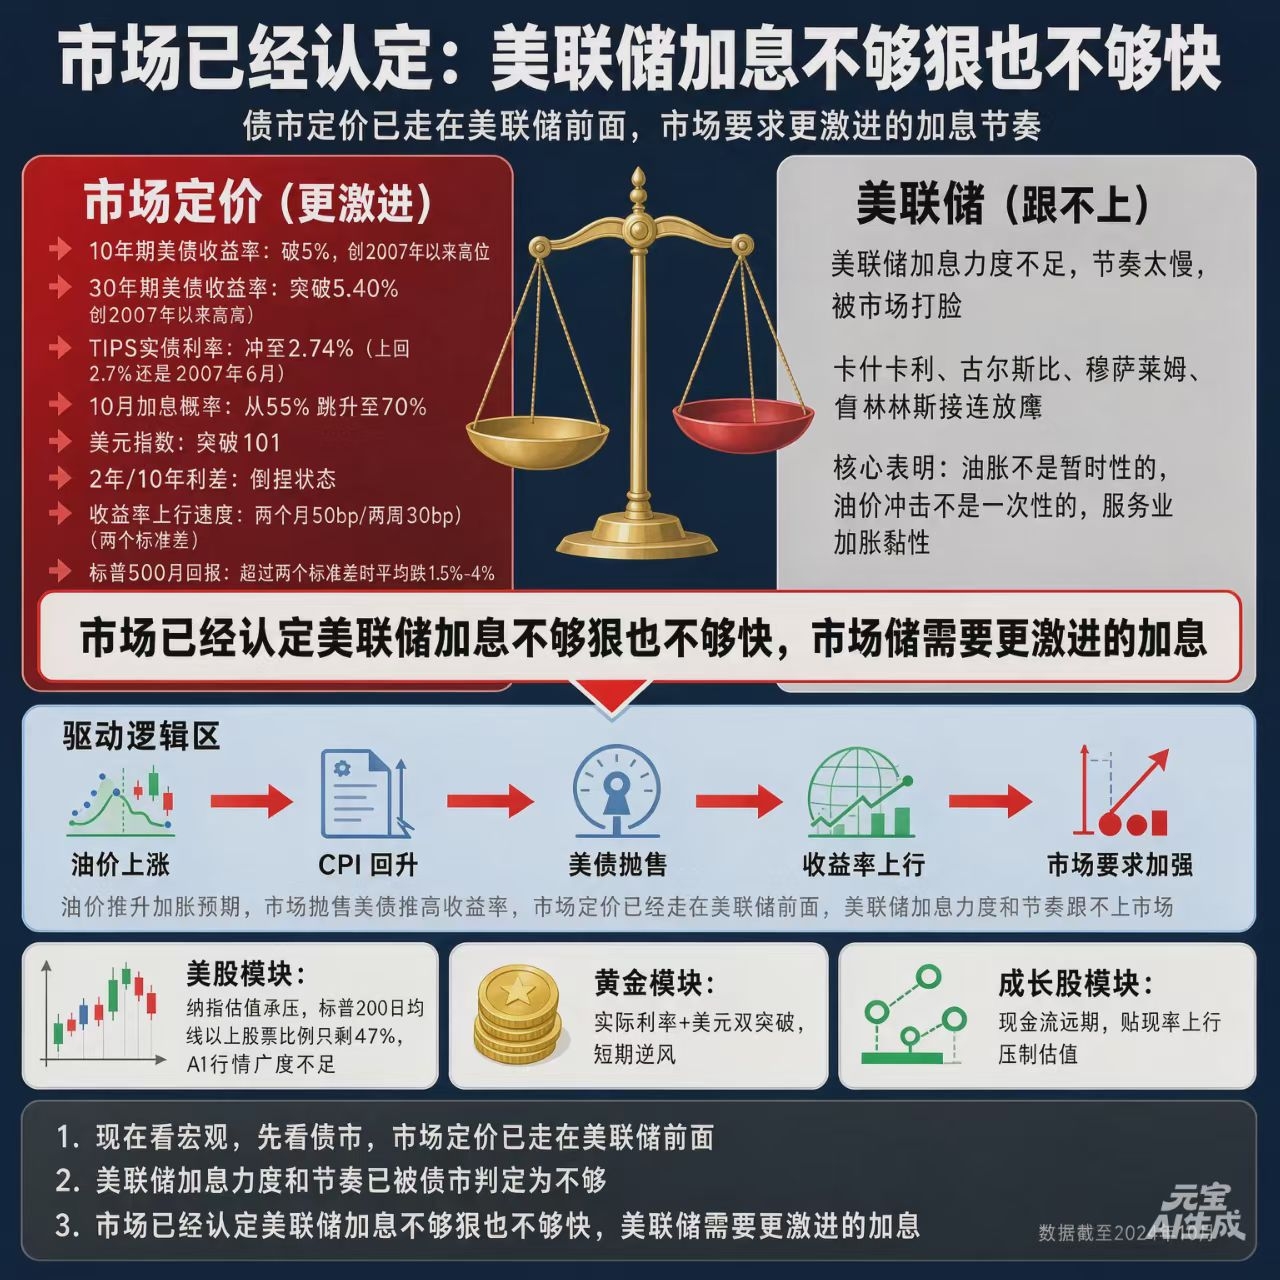
5%は「高くなっただけ」の意味ではない——それはVaRショック+機関のリスクモデルの損切りライン、一触即発。モデルが自動でポジションを減らし、株・債券・金・暗号資産が一緒にバリュエーションを叩きにいく。
もっと怖いのはスピードだ。
10年債利回りがじわじわ上がる分には、トレーダーも耐えられる;しかし2か月で50bp、2週間で30bp——これは2つの標準偏差が跳ね上がるやり方だ。市場は即座にリスクを再計算する:自分のポジションは大きすぎないか?レバレッジは高すぎないか?先に逃げるべきか?
だから昨日は「PMIが良い→長期国債を叩く」が単純な話ではなかった。
PMIは単なる触媒であって、根本原因ではない。
市場の崩壊的な価格付けを“本当に”引き起こすのは、この一連が同時に起きることだ:
- 10年物米国債が5%を突破
- TIPS実質利率が2.74%まで急騰(2.7%の上に立ったのは2007年6月以来)
- ドルが101を突破
- 短期のほうが長期より厳しい。2s10sの金利差がさらに縮小している=市場が「インフレは死んでいない。利上げはまだ来る」と価格付けしていることを示している
- 10月の利上げ確率が55%から70%へ跳ね上がる
債券市場は、FRBの投票をもう済ませてしまった。
カシュカリ、グールズビー、ムサレム、コリンズが続けてタカ派:
原油価格ショックは「一過性」ではない。インフレはエネルギーだけで止まらず、サービス業インフレの粘着性こそが本当の問題だ。
以前は「transitory(一時的)」で誤魔化せたが、今このやり方は通用しなくなった。
ゴールドマンがS&P500の月次リターンと10年債利回りを並べて照合した:
- 利回りが緩やかに上昇→株式市場は通常、まだ上がり得る
- 利回りが単月で2つ以上の標準偏差分上昇(まさに今のように)→ S&P平均は1.5%–4%下落
- ナスダック、AI、ソフトウェア、長期の成長株が最も厳しい。キャッシュフローがずっと先になるほど、割引率をほんの少し上げただけで、バリュエーションの錨が一気に緩む。
いまS&Pで200日移動平均線より上にある株の比率は47%だけ。
50%が分水嶺だ。AI相場が厚み(広がり)を出せないなら、指数を支えるのは一部の巨大企業だけで、下はすでに崩れている。
金も逃げられなかった。
実質金利の突破+ドルの突破+エネルギー価格の上昇+サービス業インフレ+選挙ノイズで、インフレ期待は高止まりに釘付け。
G2の交渉は?それは賭けの勝負で、誰もテーブルの下のカードは知らない。
だから、もう米株の値動きだけ見て自分を安心させるのはやめよう。
一生一度も米国債を買わないとしても、
いま毎日の最初のことも、まず債券市場で何が起きているかを見るべきだ。
債券市場が一言:
FRBが遅れた。市場はもう待たない。
次は「利上げするかどうか」の問題じゃなくて、
「遅れてやるなら、そのツケはいくらになる」という問題だ。
#ナスダック #ゴールド #米ドル #インフレ #FRB #米国債 #PMI #金利先物