ベッセントが「債務上限」の計算に巧妙な抜け道を見つけたようです。
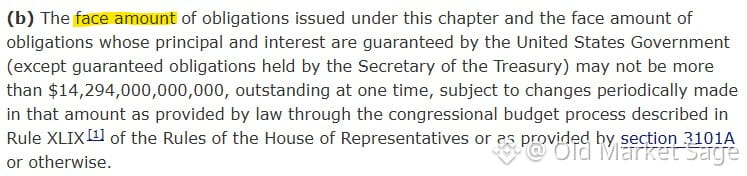
そのコツはこうです。旧来のコロナ期の国債は大幅なディスカウントで取引されていて、たとえば額面1ドルに対して50セントで売買されているとします。ところが、債務上限の計算ではそれらを額面どおり(1ドル)としてカウントする。
つまり財務省が、50セントで取引されている1ドル債を買い戻すと、その時点で債務上限の計算からは満額1ドル分が償却(引退)される。一方で、買い戻し資金として新たに発行するのは50セントで済みます。
結果として、債務総額そのものは減らさずに、債務上限の「余地(ヘッドルーム)」を50セント分だけ押し広げることになる。
これは会計上の裁定取引です。賢い? もちろんです。でも持続可能かどうかは別の話。
政策が、80年前の法律の中に技術的な抜け道を探すゲームになってしまうと、こういうことが起きます。債務上限は本当は「天井」というより、回避策があるパズルのようなものです。
市場はこうした創意工夫を好みます。問題は、このパズルのピースが尽きたらどうなるのか、ですね。
そのコツはこうです。旧来のコロナ期の国債は大幅なディスカウントで取引されていて、たとえば額面1ドルに対して50セントで売買されているとします。ところが、債務上限の計算ではそれらを額面どおり(1ドル)としてカウントする。
つまり財務省が、50セントで取引されている1ドル債を買い戻すと、その時点で債務上限の計算からは満額1ドル分が償却(引退)される。一方で、買い戻し資金として新たに発行するのは50セントで済みます。
結果として、債務総額そのものは減らさずに、債務上限の「余地(ヘッドルーム)」を50セント分だけ押し広げることになる。
これは会計上の裁定取引です。賢い? もちろんです。でも持続可能かどうかは別の話。
政策が、80年前の法律の中に技術的な抜け道を探すゲームになってしまうと、こういうことが起きます。債務上限は本当は「天井」というより、回避策があるパズルのようなものです。
市場はこうした創意工夫を好みます。問題は、このパズルのピースが尽きたらどうなるのか、ですね。