

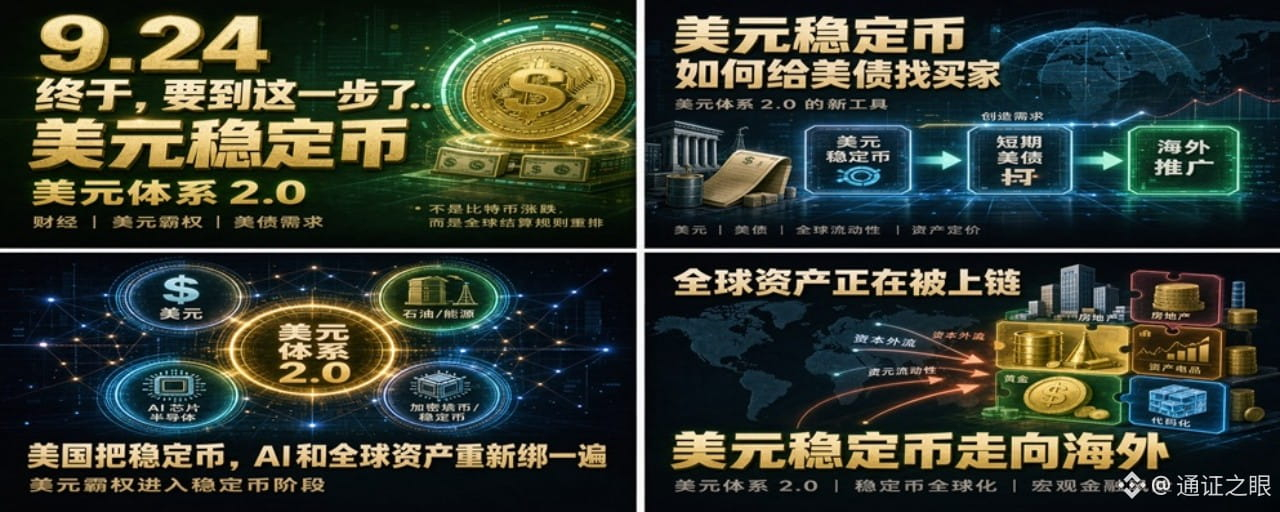

Bilibiliの「エリーの無駄話なし経済」(9.24 ついに、ここまで来たんだな...)の題材をベースにした拡充。
テーマ:米国はドル建てステーブルコインの海外展開を後押ししている。これはクリプトニュースではなく、ドル覇権が「オンチェーン版」へと移行するというマクロの転換点だ。
序章:「ついに、ここまで来たんだな」
2026年9月24日、財聯社や腾讯ニュースなど複数のチャンネルを通じて、あまり目立たないものの非常に重みのある一通の情報が流された。
米政府は、ドル建てのステーブルコインを海外で使えるよう促進する取り組みの導入を検討している。これにより、ドルを世界の準備通貨としての地位を固める狙いがある。民間企業と合弁プラットフォームを設立する可能性もあり、財務省、国務院、さらには米国際開発金融公社(DFC)まで関与するという。
タイトルだけを見ると、「米国が再び仮想通貨を奨励している」というだけの記事だと思うかもしれません。
しかし、その根底にある論理を見てみると、この問題は、FRBの利上げ、特定の金利会合、あるいは特定のA株政策ラインよりも、今後10年間の主要テーマに近いことがわかるだろう。
米国は、ドルの覇権を「銀行+SWIFT+米国債+石油」という旧来の構造から、「デジタルウォレット+ステーブルコイン+短期米国債+AI/オンチェーン決済」という新たな構造へとアップグレードしている。
これは、市場関係者の多くが話題にしている「ドルシステム2.0」のことだ。
エリーがその動画の中で「ついにこの地点にたどり着いた」と言ったのは、決して誇張ではなかった。
2020年にステーブルコインの規模が拡大し、2023年にはシリコンバレー銀行事件によりUSDCのペッグが解除され、2025年には米国でGENIUS法が制定され、2026年には米国政府が海外のドル建てステーブルコインの普及促進に直接介入するなど、この流れはすでに「民間のイノベーション→規制当局の取り込み→国家戦略」という3つの段階を経ています。
次のステップは、それをグローバルなデジタル金融インフラへと変革することだ。
まず、ステーブルコインを分かりやすく説明しましょう。ステーブルコインはビットコインではなく、「オンチェーンのドル」です。
多くの人が「ステーブルコイン」と聞くと、すぐに次のようなものを思い浮かべます。
ビットコイン急騰
アルトコインは投資家を騙すために利用される。
取引所の崩壊
仮想通貨個人投資家の熱狂
これは最大の誤解です。
ステーブルコインは「別の種類のコイン」ではなく、むしろ次のようなものである。
民間機関が発行し、オンチェーンで流通し、法定通貨に連動し、準備金として実際の米ドル資産によって裏付けられた「デジタルドル証明書」。
最も典型的な2つの例:
USDT(テザー)
USDC(サークル)
1 USDCを保有しているからといって、連邦準備制度の負債を保有しているわけでも、米国の銀行に預金をしているわけでもありません。
あなたが手にしているのは、Circle社があなたに1ドルを支払う義務があり、Circle社は現金、短期米国債、およびレポ取引契約によって「返済能力がある」ことを証明している、という状況です。
したがって、その本質は次のとおりである。
オフショアUSD + マネーマーケットファンド + ブロックチェーン送金 + プライベートクレジット
BISの論文はそれを非常に的確に表現している。ステーブルコインは「ユーロドルのオンチェーン版の民間債務」である。
それは次のような感じです。
19世紀の民間銀行券:発行者が償還の責任を負う。
ユーロドル市場:米国ではないが、米ドル建て。
マネーマーケットファンド:準備金は主に現金と短期債務で構成される。
Alipay/WeChat Payウォレット:スマートフォンにアドレスが登録されていれば、送金が可能です。
しかし、それは彼らとは異なる点もある。
24時間365日稼働し、国境を越えて利用可能で、プログラムによる実行が可能であり、スマートコントラクトによって呼び出され、AIエージェントの決済レイヤーに組み込むことができる。
だからこそ、アメリカ合衆国はそれを高く評価しているのだ。
II.なぜ米国は突然ステーブルコインに夢中になったのか?
5年前、ワシントンはステーブルコインに警戒心を抱いていた。
資金洗浄への懸念
銀行を迂回するのが怖い
ドルの発行権に異議を唱えることへの恐れ
Tetherが透明性を欠いているという懸念
仮想通貨が影の銀行システムになるのではないかという懸念
しかし、2025年から2026年にかけて、その態度は完全に逆転した。
政治家が突然ブロックチェーンを理解したからではなく、米国の財政システムとドルシステムが同時に3つの問題に直面しているからだ。
1. 米国債はもはや「外国の中央銀行」による購入だけに頼ることはできない。
ドル覇権の古い閉鎖ループとは、次のようなものである。
世界の貿易では米ドルが使われている。
各国はドルを稼いだ後に米国債を購入する。
米国は、世界各国からの商品輸入資金を調達するために債券を発行する。
米国債は世界的な安全資産として、ひいては米ドルを支える役割を果たしている。
しかし現実はこうだ。
中国人民銀行は、外貨準備における人民元資産を増やす一方で、米国債の保有を減らしている。
日本は引き続き購入を続けているものの、円金利差や為替レートの圧力により、「無制限の買い手」ではない。
中東、東南アジア、BRICS諸国はいずれも、現地通貨決済システムと国境を越えた決済システムを発展させている。
中央銀行の外貨準備における米ドルの割合は、2015年の約64%から2025年には約56%に減少すると予測されている。
一方、米国の公的債務は40兆ドルに迫っている。
毎年満期を迎える借り換え額は、数兆ドルに上る。
現在、米国には新たなタイプの買い手が必要だ。
投票も交渉も外交手段による債務売却も行わず、「デジタルドルを使いたい」という理由で米国債の購入を強いられる買い手たち。
ステーブルコインの発行者はまさにこの役割を担っている。
2. 米ドルのユースケースは「小売およびオンチェーン」では失われつつある。
ドルの過去の覇権は、以下の要素に基づいていた。
多国籍銀行
石油美元
IMF/世界銀行の融資条件
迅速
米国債市場の厚み
しかし、若者、越境EC販売者、アフリカの小規模事業者、ラテンアメリカの移民労働者、東南アジアのオンラインインフルエンサー、中東のフリーランサーは、
彼らはJPモルガン・チェースの口座を開設できないかもしれないが、間違いなく携帯電話は持っている。
米ドルが「スマートフォンのウォレット」に収まらない場合、次世代のグローバルな決済習慣は次のようになるだろう。
デジタル人民元
デジタルユーロ
BRICS決済システム
現地通貨ステーブルコイン
プラットフォームコイン
ステーブルコインは可だが、米ドルは不可
彼らは別々の道を歩むことになった。
米国は一つのことに気づいた。
米ドルの将来は、「中央銀行の準備通貨」としてだけでなく、「数十億台のスマートフォンにおけるデフォルト決済単位」としても位置づけられるだろう。
3. 米国財務省債券+ステーブルコイン=世界中に「分散」された国家債務の分散
GENIUS法の核心は「消費者を保護すること」ではなく、むしろ次の点にある。
米ドル建てのステーブルコインとして規制に準拠している場合、現金、短期米国債、米国債レポ取引、または政府系マネーマーケットファンドのいずれかを1対1の割合で準備金として保有する必要があります。
これはつまり:
ナイジェリアの小規模事業主が、USDC建ての国境を越えた支払いを受け取った。
その背後にあるのは「仮想通貨投機」ではない。
その代わりに、サークル社は3ヶ月満期の米国債を購入した。
フィリピン人女性労働者が海外で受け取った賃金をUSDTで保管した。
その背景には、テザー社が保有する短期米国債がある。
中東の電子商取引プラットフォームが、決済手段としてステーブルコインを使用している。
その背景には、発行体が米国債の買い手としての役割を縮小しているという事実がある。
それから:
世界の一般ユーザー → デジタルドルを求める → 発行者 → 短期米国財務省債券 → 米国財務省による資金調達。
朱敏氏は2026年の清華大学人民銀行金融学院フォーラムで、米ドルのステーブルコインは基本的に「米国の債権者と米ドル覇権の拡大」のための二重のツールになっていると述べた。
これは比喩ではなく、貸借対照表に明記されている事実です。
III.GENIUS法:ドルシステム2.0の憲法
2025年7月18日、アメリカ合衆国はGENIUS法に署名した。
全称(米国ステーブルコインに関する国家イノベーションの指導及び確立に関する法律)
市場関係者の中にはこれを「ステーブルコイン法」と呼ぶ者もいるが、より正確な用語は次の通りである。
米国は、民間発行のステーブルコインをドル制度の法的枠組みに組み込んでいる。
主要な用語を詳しく見ていきましょう。
1. 1対1の高品質な米ドル資産準備金
許容される準備金には以下が含まれます。
米ドル現金
デポジット
短期国債(通常、償還期間が93日以内のもの)
国債の買い戻し
政府系マネーマーケットファンド
ジャンク債、流動性の低いトークン、または自己発行のプラットフォームトークンを使用して、無差別に価格を吊り上げることは許可されていません。
2. 発行者は銀行ではないが、銀行よりも透明性が高い。
月次証明書
年次独立監査
CEO/CFOは引当金の開示に責任を負う。
OCC(通貨監督庁)や州の規制当局が介入する可能性もある。
消費者移転保護は規制Eに向けて進んでいる
3. 利息の支払いは認められません。
ステーブルコインの保有者は、直接利息を得ることはできません。
利息は発行者に発生します。
これにより、それが「シャドーバンク預金」となることを防ぎ、「ドル建て通貨発行益」を発行体および基礎となる資産内に留めることができます。
4. 連邦制度が優先されるが、国内市場は大手企業が支配している。
小規模発行体には国家の管理権限が与えられる。
大手発行体がOCC(通貨監督庁)の規制対象路線に参入している。
結果は以下の通りです。
コンプライアンスコストの上昇により、TetherやCircleといった大手企業が台頭し、小規模なステーブルコインは淘汰されつつある。
スタンダードチャータード銀行はかつて次のような予測を立てたことがある。
ステーブルコインの時価総額は、2028年までに2兆ドルに達する可能性がある。
これが実現すれば、米国の短期国債に対する新たな需要は8000億ドルから1兆ドルに達する可能性がある。
この数字は正確ではないかもしれないが、それが示唆する方向性は憂慮すべきものだ。
米国は「民間デジタル決済に対する世界的な需要」を利用して、米国債市場における構造化された買い手を創出しようとしている。
IV.9.24メッセージの真の意味:「許可」から「昇進」へ
2026年9月24日のこのニュース記事で最も重要な単語は「ステーブルコイン」ではなく、むしろ次の通りである。
海外での使用向け。
以前の論理は以下のとおりでした。
皆さんはUSDT/USDCを使うことを好みますが、私はそれを規制します。
短期債券のご購入を歓迎いたします。
資金洗浄をしなければ、罰金を科すぞ。
9月24日以降、論理は次のようになる。
米国政府は、米ドル建てのステーブルコインを海外で積極的に普及させることを検討している。
民間企業との合弁事業プラットフォームを構築する。
財政部、国務院、およびDFCが関与する可能性がある。
目的は明確だ。ドルの地位を強化し、米国債への需要を高めることである。
これは、ステーブルコインが「規制された民間のイノベーション」から「半公式的な金融外交ツール」へと進化してきたことを示している。
比較対象としては以下が挙げられます。
ペトロダラー:石油を売れば、その見返りとしてドルを受け取らなければならない。
米国債と米ドル:米ドルで収入を得ている場合は、米国債を購入するのが最善です。
ステーブルコインUSD:QRコードによる決済、国境を越えた送金、AIによる自動決済などを行う場合でも、USDトークンを使用できます。
これは自動的に米国債への需要を生み出す。
ドルシステム2.0 = ドルの価格決定力 + オンチェーンチャネルの力 + 短期債務融資力 + 制裁執行力。
V. ドルシステム1.0と2.0の違いは何ですか?
米ドルシステム1.0
参加者:
中央銀行
大手銀行
石油輸出国
迅速
米国財務省債券
IMF
特徴:
トップレベルのドライバー
国際和解
銀行コルレス銀行ネットワーク
資本の流れは追跡可能であり、凍結することができる。
米国は「体制+軍事力+石油+強固な債券市場」の組み合わせによって覇権を維持している。
欠点:
若者は無関心だ
中小企業には必要ない。
国境を越えた送金は時間がかかり、費用も高額です。
新興国は自国通貨を代替するインセンティブを持っている。
BRICS、ASEAN、そして中東諸国は、いずれも別の道を模索している。
ドルシステム2.0
参加者:
ウォレットアドレス
ステーブルコイン発行者
パブリックブロックチェーン
AIエージェント
越境EC
ステーブルコイン準備金プール
米国規制当局+財務省
特徴:
小売主導型
オンチェーンドライバー
7×24
低摩擦
プログラマティック
世界中の一般の人々が「デジタルドル」を直接保有することができる。
現地通貨での預金は暗黙のうちに置き換えられます。
BISはこの現象を「デジタルドル化」と呼んでいる。
あなたにドルへの両替を強制しているのはアメリカではありません。
それは、現地通貨のインフレによる資産の目減りを避けたい、国境を越えた支払いを受け取りたい、そしてプラットフォーム上でビジネスを行いたい、という理由からです。
現地通貨をUSDT/USDCに換算してください。
これはドル化の最も恐ろしい形態である。
軍隊の駐留なし、石油協定なし、IMF融資の条件なし。
彼らは製品体験を通して市場を席巻した。
VI. ステーブルコインが「米国債の買い手」になる方法:4段階の閉ループ
ナイジェリアのeコマース小規模事業者を例にとってみましょう。
ステップ1:彼は自国通貨ではなく、米ドルを希望している。
ナイラは下落しており、銀行での両替手数料は高く、国境を越えた送金も滞っている。
彼はUSDCでの支払いを受け入れる意思がある。
ステップ2:彼はステーブルコインを購入/受け取る
顧客からの電話かもしれないし、会場の外でナナラが料理を配達しているのかもしれない。
つまり、彼のポートフォリオには今やデジタルドルが含まれているということだ。
ステップ3:発行体は米国債を購入することでバランスシートを拡大する
Circle/Tetherが発行する追加のUSDC/USDTごとに、
そのまま発行することはできません。準備金を1ドル増やす必要があります。
GENIUSフレームワークによると、埋蔵量の大部分は以下のとおりです。
現金
米国短期国債
国債の買い戻し
したがって、発行体は一次市場および二次市場で短期米国債を購入する。
ステップ4:米国財務省が需要を得る。
短期利回りはわずかに抑制された。
米国では短期融資が容易である。
財政赤字の資金調達には、今や「世界の個人投資家による間接的な買収」という新たな経路が生まれた。
この公式は非常にシンプルです。
世界のステーブルコイン供給量↑
→ 発行体の準備資産 ↑
→ 米国短期国債の需要↑
→ 米国の財政的資金調達圧力 ↓
→ オンチェーンシナリオにおける米ドルの使用 ↑
→現地通貨で支払う権利が侵害されている
したがって、ステーブルコインは「仮想通貨の問題」ではなく、「米国の債務の問題」であり、さらに言えば「通貨主権の問題」である。
VII.中国、欧州、新興国市場が緊張状態にあるのはなぜか?
1. 中国にとって:人民元の国際化の敵は米ドル準備金のシェアではなく、決済の入り口である。
中国の強みは以下の点にある。
製造
出口
貿易ネットワーク
一帯一路
デジタル人民元
オフショア人民元
しかし、人民元は世界の外貨準備高のわずか2%強を占めるに過ぎず、外国為替取引におけるシェアも高くはない。
問題は「他国が中国を信用していない」ということではなく、むしろ次の点にある。
米ドルをベースとしたステーブルコインが、日常的な決済、越境EC、AI決済、オンチェーン貿易金融において主流となる場合、人民元が後から導入された際には、その価値ははるかに高くなるだろう。
USDステーブルコインの最も残酷な側面は次のとおりです。
それは「中央銀行準備金」をめぐってあなたと競合するものではありません。
それはまず、その若者の携帯電話の残高を占拠した。
2. ヨーロッパの場合:デジタルユーロが本格的に普及する前から、米ドルのステーブルコインがすでに大量に流入している。
欧州中央銀行は「デジタル通貨圏」について懸念を抱いている。
ポーランドの小規模企業経営者、南ヨーロッパのフリーランサー、北ヨーロッパのSaaS起業家が全員USDCで支払いを行った場合、
ユーロは、小売およびオンチェーンのシナリオにおいて、その重要性が低下するだろう。
そのため、ヨーロッパは防御的な戦略を採用した。
デジタルユーロの導入を推進する
ユーロステーブルコインを推進する
証券決済とブロックチェーン決済を連携させるのは時間がかかるプロセスであり、2029年以前に体系的な解決策となる可能性は低い。
3. 新興市場の場合:暗黙のドル化
最も顕著な高インフレが見られるのは、ラテンアメリカ、アフリカ、東南アジア、そして中東地域である。
現地通貨建ての預金は圧迫された。
貯蓄額をUSDCに換算
資本規制は効果がない
中央銀行の利上げは、資金の滞留を防ぐ効果がない。
現地通貨建て信用収縮
金融リスクは「銀行取り付け騒ぎ」から「オンチェーンでの償還」へと移行した。
BISは3つのシナリオを提案している。
ニッチな採用:主に暗号通貨コミュニティ内。
デジタルドル化:現地通貨がステーブルコインに置き換えられる。
現地通貨ステーブルコインの統合:規制当局の認可を受けた現地通貨オンチェーントークンの発行を、CBDCと統合します。
多くの発展途上国にとって、最悪のシナリオは2番目のシナリオではない。
むしろ、2番目のシナリオの方が3番目のシナリオよりも早く発生する。
8. AIはステーブルコインにとって真の「増幅器」である。
多くの人が見落としている層があります。
2026年以降、ステーブルコインは人間だけでなく、様々な人々によって利用されるようになるだろう。
AIエージェントもそれを使用します。
次のような状況を想像してみてください。
あるアメリカ企業が、東南アジアから部品を調達するためにAIを活用している。
AIエージェントが自動的に価格を比較し、注文を行います。
支払いは銀行振込ではなく、USDCで行われました。
スマートコントラクトによるエスクロー、納品時に自動的に解除されます。
ステーブルコインはオンチェーンで処理され、決済はミリ秒単位で行われます。
この時点で、通貨競争は次のようになる。
機械が最も簡単にアクセスできるのは、どの種類のお金ですか?
法定通貨口座:本人確認(KYC)、営業時間、銀行間取引、コルレス銀行、メッセージ形式。
ステーブルコイン:アドレス、署名、API、スマートコントラクト、24時間稼働。
したがって、USDステーブルコイン+AI決済、
それは「フィンテック」ではなく、
将来の機械のデフォルト決済口座に米ドルを組み込む。
このインターフェースを制御しているのは誰ですか?
2030年以降、多数の機械間取引における価格設定単位を支配する者が、未来を支配することになるだろう。
9. 資産のトークン化:不動産、株式、金はすべて「オンチェーン」になります。
米ドルシステム2.0には、ステーブルコイン以外にも、さらに別の層が存在する。
実世界資産のトークン化(RWA)。
その論理は次のとおりです。
米国債が最初にブロックチェーン上に記録される(ステーブルコインの準備金は元々米国債である)。
そして、そのマネーマーケットファンドはブロックチェーン上に置かれる。
そして金のトークン
不動産のシェア
次に民間融資
その後、株式/債券は清算された。
最終的には、資本市場全体が「オンチェーン残高+スマートコントラクト」の組み合わせとなる。
これは米国にとって非常に有益である。
米ドル建てステーブルコインは決済レイヤーとして機能する。
米国債は準備資産の一部である。
ウォール街はリスク加重資産(RWA)商品を発行している。
世界中のユーザーがUSDCを使用して購入します。
利益はドル建て資産に還流する。
米国の規制当局は、発行体、保管、コンプライアンス、および制裁措置を監督する。
したがって、世界の資本は「ドルから離れている」わけではない。
つまり、それは「現地通貨の銀行システムから離れ、ドルを基盤としたオンチェーンシステムに移行する」ことを意味する。
これが、動画の中でエリーが言った「ついにこの地点にたどり着いた」というセリフの、より深い意味です。
仮想通貨市場が上昇する見込みがあるというわけではない。
米ドルは「国家通貨」から「グローバルなデジタルオペレーティングシステム」へと変貌を遂げつつある。
10. しかし、ドルシステム2.0には反発がないわけではない。
これは、多くの強気派が十分に説明していない部分です。
1. ステーブルコインは、平時には米国債を購入し、緊急事態が発生した場合は売却します。
市場が落ち着いているとき:
ステーブルコインの拡大 → 米国債の購入 → 短期利回りの低下。
しかし一度だけ:
錨が折れたという噂
発行体の準備金は透明性に欠ける。
地政学的ショック
米国財務省債券自体が売却された
大口投資家は保有株を償還するだろう。
USDC償還 → CircleがUSDで短期債券を売却 → 短期利回りが急上昇 → 他のステーブルコインも圧力にさらされる。
(インターナショナル・ファイナンシャル・ニュース)はこれを次のように表現している。
デジタル銀行取り付け騒ぎ(米国債の売り浴びせ)とドル建て信用崩壊という負のフィードバックループ。
オンチェーン決済には営業時間はありません。
銀行取り付け騒ぎの10倍の速さだ。
2. 短期資産を購入することが、必ずしも米国財務省の長期的な損失を防ぐとは限らない。
GENIUSフレームワークは短期債務を推奨する。
したがって、ステーブルコインは主に3ヶ月物、6ヶ月物、1年物の米国債の利回りを抑制する。
しかし、米国が最も恐れているのは、不利な立場に立たされることではない。
10年物と30年物の長期金利が高すぎる。
これは住宅ローン金利、社債金利、国債金利の上昇につながるだろう。
ステーブルコインは長期投資家を救うことはできない。
アミット・セル氏のような学者たちは次のように指摘している。
資金が単にマネーマーケットファンドからステーブルコインに移動しているだけなら、それは「ドル資産内での資金移動」ということになる。
これは世界的な貯蓄の純増ではない。
3. 米国の債務保有額が増えるほど、ステーブルコインの規模は大きくなり、米ドルの信頼性は低下する。
ここには自己破壊的な悪循環が存在する。
米国の財政赤字 → 新たな買い手の必要性
ステーブルコインの普及促進 → 世界のデジタルドル保有額
発行体は短期債を購入する → 米国債への需要増加
しかし、米国債の供給自体が、制御不能な財政赤字に起因している。
市場は遅かれ早かれ必ずこう問いかけるだろう。「短期債務は持続不可能な財政政策によるものなのか?」と。
疑念が生じると、ステーブルコインの準備資産そのものが問題視されるようになる。
デジタルドルの信用基盤が揺らぎ始めている。
ドルの底値を支えるのは「流動性」である。
しかし、液状化によって必ずしも表面が滑らかになるとは限らない。
また、より脆くなる可能性もある。
4.脱ドル化の動きも加速している。
BRICS諸国の決済、mBridge、デジタル人民元、ASEAN諸国の現地通貨決済、中東の石油人民元/複数通貨決済。
それは単なるスローガンではない。
ステーブルコインはドルの価値を拡張する。
しかし、米国による通貨の兵器化(準備金の凍結、OFAC制裁、オンチェーンアドレスのブロック)は、他国にもバックアップ体制の構築を強いている。
結果として、以下のことが起こり得る。
西部オンチェーン・ドル圏対南部多極決済圏
お金で勝つほど単純な話ではない。
その代わりに、世界の金融システムは「多様化・多極化+デジタル層の断片化」へと変化した。
XI. 市場への影響:A株、金、米国債、仮想通貨
1. 米国債:短期的な需要は支えられているが、長期的な需要は依然として財政政策に左右される。
ステーブルコインの普及拡大は、短期米国債の限界需要にとって有益である。
しかし、米国長期国債の根本的な問題点は依然として残っている。
赤字
インフレーション
AIは本当に生産性を向上させるのか?
連邦準備制度理事会からの政治的圧力
外国当局の要求
だから、「ステーブルコインがアメリカの債務問題を解決する」と誤解しないでください。
これは以下の問題を解決します。
外国の中央銀行が徐々に市場から撤退する際には、記者会見を開かない個人投資家や機関投資家からなる買い手グループを組織する。
2. 金:実際にはもっと価値がある
なぜ?
市場は次のように認識するだろう。
米国債はもはや唯一のリスクフリー資産ではない。
中央銀行による金購入額は、一部の米国債の配分基準を上回っている。
デジタルドルが拡大すればするほど、財政赤字に依存しているドルの信頼性の弱点が露呈する。
金はステーブルコインに反対するものではない。
金は「ステーブルコインの裏付けとなる米国債に対する不信感」に対するヘッジ手段である。
3.A株/中国資産:鍵は決済とリスク加重資産(RWA)の自主性にある
短期的には、「米国がステーブルコインを発行してA株市場が崩壊する」という事態にはならないだろう。
しかし、中長期的に見ると、影響は3つの層に及ぶ。
人民元建ての国際貿易決済が、米ドル建てステーブルコインによる妨害に直面する。
中国のプラットフォームがグローバル展開する際に決済手段としてUSDCを使用する場合、その利益は米ドルシステムに拘束されることになる。
ウォール街が資産トークン化の基準を定めるようになれば、将来的にリスク加重資産(RWA)商品の価格決定力は外部委託されることになるだろう。
中国の答えは「USDTも作ろう」ではないだろう。
可能性が高いのは:
デジタル人民元+オフショア人民元安定化メカニズム
中央政府系企業/証券会社が管理する、法令遵守済みのリスク加重資産(RWA)
一帯一路構想における現地通貨決済
中東、ASEAN、BRICS諸国とのオンチェーン決済協定
「現物資産+人民元価格設定+規制された保管」を中国版資産トークン化にする
未来は「ステーブルコインを禁止する」ほど単純なものではない。
むしろ、それは「通貨発行基準、保管基準、決済基準において、誰が勝つか」という問題なのだ。
4. 仮想通貨市場:USDT/USDCは、ユートピア的な自由ではなく、米ドルの武器である。
仮想通貨コミュニティの多くの人々は、ステーブルコインは「仮想通貨の勝利」を象徴するものだと考えている。
間違っている。
米ドルのステーブルコインが強ければ強いほど良い。
説明すればするほど:
米ドルは、オンチェーンの世界においても主要な決済通貨となっている。
ドルに対する真の挑戦者はステーブルコインだ。
デジタル人民元
ユーロステーブルコイン
BRICS決済通貨
金に裏付けられたトークン
非USDリスク加重資産決済レイヤー
USDC/USDTはドルに反対するものではありません。
彼らはチェーンのトップスを着たドル札だ。
12.中国の対応:「脱ドル化」はマクロ経済報告だけに限定されるべきではない
この時点で、問題は変化する。
問題は「ドルは崩壊するのか?」ではない。
問題は「非ドル経済がどのようにして通貨主権を維持できるか」ということだ。
中国にとって、少なくとも5つのことがある。
1. デジタル人民元は、「小売向け試験プログラム」から「国境を越えた決済インフラ」へと進化する必要がある。
赤い封筒を配ったり、地下鉄の乗車券を提供したりするだけではダメだ。
参加するには:
越境EC
オフショア貿易
人民元建ての商品価格
一帯一路プロジェクト資金
AIエージェントは人民元決済APIを呼び出すことができます
2. 規制された人民元建ての安定資産は認めるが、民間による通貨発行を無制限に認めることはできない。
完全に禁止してしまうと、そのシーンは台無しになってしまうだろう。
市場を完全に開放すれば、裁定取引の機会が生まれるだろう。
さらに安定しているのは:
銀行/証券会社/中央政府系企業の保管
人民元マネーマーケットファンドのトークン化
ブロックチェーン上での米国債買い戻し
オフショア人民元安定証券
香港、シンガポール、中東とのパイロット接続
3.中国の実物資産に関するリスク加重資産(RWA)基準を確立する。
太陽光発電、エネルギー貯蔵、送電網収益権、都市投資変革資産、工業団地、データ資産、グリーン証明書、炭素割当…
もしこれらすべてがウォール街によってリスク加重資産(RWA)ドルに換算されたとしたら…
将来的には、「中国資産」のグローバルな購入は、USDCと米国株トークンを通じて行う必要があるだろう。
中国には独自のものが必要だ。
資産オンチェーン標準 + カストディアン法律事務所 + 監査チェーン + 国境を越えたコンプライアンス。
4. グローバルサウスとの間で、米ドル以外の通貨による支払い協定を締結する。
これは、米国に反対するための派閥を作るという話ではない。
その代わりに、以下の代替案が提供されます。
現地通貨
商品の詰め合わせ
人民元+現地通貨デュアルトラック
多国間決済
凍結なし、域外管轄権なし
BISが提唱する「現地通貨ステーブルコインの統合」シナリオは、新興国市場にとっての防衛戦略である。
5. マクロ経済政策は為替レートだけでなく、「オンチェーン残高」にも焦点を当てるべきである。
将来、中央銀行はM2、外貨準備高、為替レートだけでなく、
こちらもご覧ください:
住民のオンチェーンUSDステーブルコインへのエクスポージャー
越境EC決済通貨
若者の財布の70%は米ドル(USDC)か人民元(RMB)のどちらでしょうか?
AIプラットフォームのデフォルトの決済口座はどこですか?
通貨主権は「国家台帳の問題」から「端末アクセスの問題」へと移行するだろう。
13. 上記は3つの層に分解できる。
第一段階:米国はもはや中立を装うことをやめた。
以前は、「あなたがステーブルコインを発行し、私がそれを規制する」というやり方だった。
今では「ステーブルコインを世界中に広めるお手伝いをします」という感じだ。
第二の要因:米国債の需要構造が変化した。
以前は、日本、中国、サウジアラビア、そして年金基金に頼っていました。
今後は、以下を頼りにしてください。
フィリピン人労働者
ナイジェリアの電子商取引
ドバイのフリーランサー
ラテンアメリカのインフルエンサー
AI企業保管庫
オンチェーン資産管理プロトコル
米国債の保有者は、「国」から「住所」へと変化した。
第3層:通貨戦争は「オペレーティングシステム層」へと移行する。
将来の競争は、以下のようになることはないでしょう。
「外貨準備金のうち、米ドルと人民元のどちらが多いですか?」
その代わり:
お使いのスマートフォンのデフォルトのウォレットは何ですか?
貴社の越境ECバックエンドは、どのステーブルコインに対応していますか?
貴社のAI調達エージェントは、どのオンチェーンUSD/現地通貨を使用していますか?
あなたの家、金、国債、売掛金をトークン化したのは誰ですか?
貴社の清算基準について責任を負うのは誰ですか?
ドルシステム2.0の究極の目標:
全世界に、我々が「新しい技術」を使っていると信じ込ませるため。
実際には、彼らは「ドル」を使っている。
XIV. 結論:これは仮想通貨のサイクルではなく、金融史における転換点である。
9月24日を「仮想通貨業界にとって朗報」と捉えるなら、全体像の90%を見落としていることになる。
正しい枠組みは次のとおりです。
米国の財政圧力↑
外国中央銀行の米国債購入意欲↓
米ドルの利用範囲を携帯電話やその他の機器にも拡大する必要がある。
→ ステーブルコインの入手
→ 強制準備制度による短期米国債
→ 政府は海外養子縁組を推進している
→ 世界のデジタル決済は米ドルから再び優位性を取り戻しつつある
→ 資産トークン化は米ドル建て資産を中心に展開される
→ ドル以外の通貨圏は、通貨主権に対する圧力に直面している
だから、今ここで言っておく価値は間違いなくある。
ついにこの地点にたどり着いた。
物語が新しいからではなく、
むしろ、ドル覇権の「デジタル形態」が、グレーゾーンから国家戦略の最前線へと移行したからである。
今後数年間で最も重要な要素は、ビットコインが20万ドルに達するか5万ドルに達するかではない。
その代わり:
ステーブルコインの時価総額は、3000億ドルから2兆ドルにまで拡大できるだろうか?
ステーブルコインは、ほとんどの政府系ファンドよりも大きな割合で米国の短期国債に投資されるようになるのだろうか?
新興国市場では、自国通貨の預金が「USDCに食い尽くされる」ことになるのだろうか?
中国と欧州は、リスク加重資産(RWA)と国境を越えた決済へのアクセスを維持できるのか?
AI決済のデフォルト通貨は米ドルステーブルコインですか、それとも複数通貨対応のスマートルーティングですか?
「オンチェーン決済レイヤー」を制するのは誰だろうか?
21世紀前半に通貨に課税する権限を持つのは誰であれ。
エピローグ:一般の人々が見るべきものは、単に機会だけではない。
投資家にとって、これは以下のことをもたらすでしょう。
米国短期国債への新たな需要
ステーブルコイン関連株は変動した。
RWA/ブロックチェーンの財務再評価
長期にわたる金保有の論理
人民元資産の「支払権」の再評価
国境を越えた決済、保管、監査、コンプライアンス技術における機会
しかし、国にとってこの問題は次のようなものである。
金融主権は中央銀行の資金庫からスマートフォンやスマートコントラクトへと移行した。
ドルシステム2.0の最も優れた点は次のとおりです。
強制ではありません。
これにより、利便性を高めたり、インフレを回避したり、国境を越えた送金を受け取ったりすることが可能になります。
規制され、凍結可能で、監査可能で、米国債に交換可能なデジタルドルに積極的に資産を投資する。