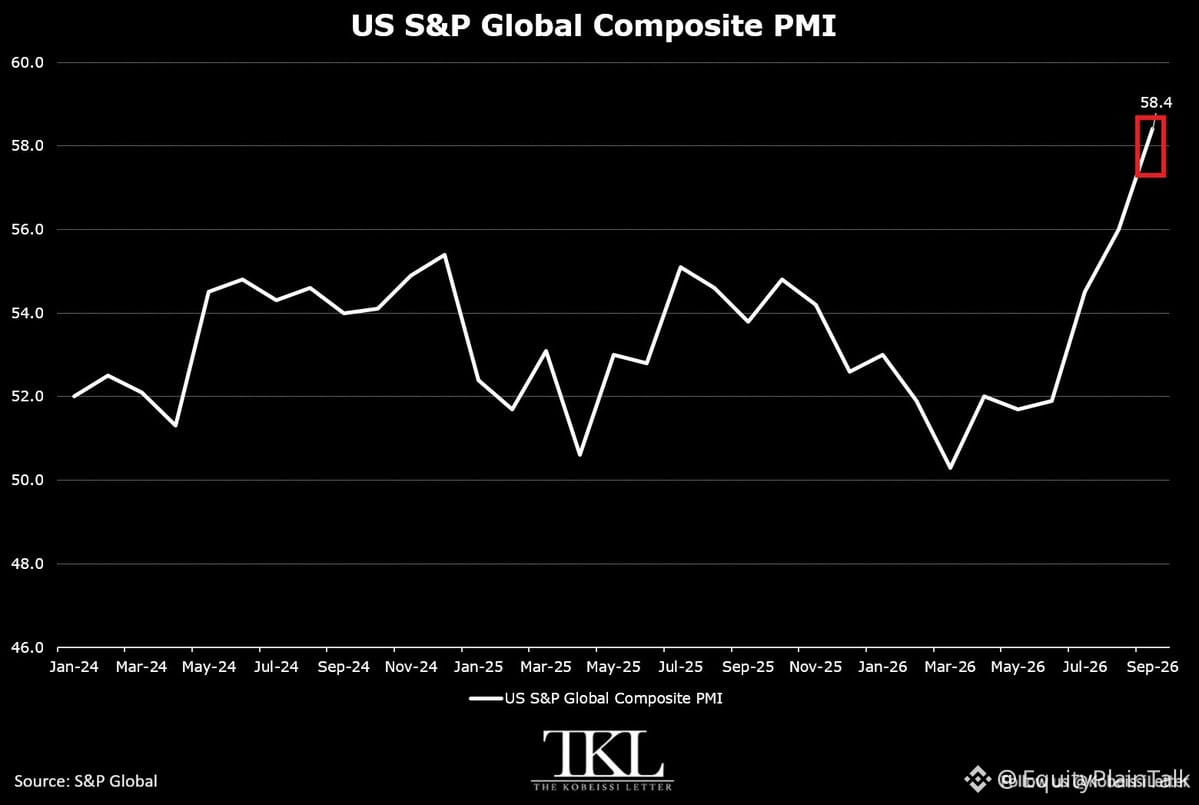
S&P Globalの米国総合PMIは9月に58.4となり(2021年7月以来の高水準)。これは4か月連続で加速しています。
サービスPMI:58.7(2021年10月以来の最高値)
製造業PMI:57.0(2022年5月以来の最高値)
2020年の再開局面の反発を除けば、2015年以来で最も力強い事業活動の拡大です。
ただし落とし穴があります。サプライチェーンは依然として混乱しており、労働力は逼迫し、受注残が積み上がっています。これは単なる成長ではなく、インフレの燃料になり得ます。
市場はソフトランディングを織り込んでいます。しかし現実は、より粘着的な物価と、人々が想定するよりも高い水準でより長く据え置かれることになりそうなFRBの姿かもしれません。
サービスPMI:58.7(2021年10月以来の最高値)
製造業PMI:57.0(2022年5月以来の最高値)
2020年の再開局面の反発を除けば、2015年以来で最も力強い事業活動の拡大です。
ただし落とし穴があります。サプライチェーンは依然として混乱しており、労働力は逼迫し、受注残が積み上がっています。これは単なる成長ではなく、インフレの燃料になり得ます。
市場はソフトランディングを織り込んでいます。しかし現実は、より粘着的な物価と、人々が想定するよりも高い水準でより長く据え置かれることになりそうなFRBの姿かもしれません。