$AAPL — 製品は好きだが、株価は別の話だ。
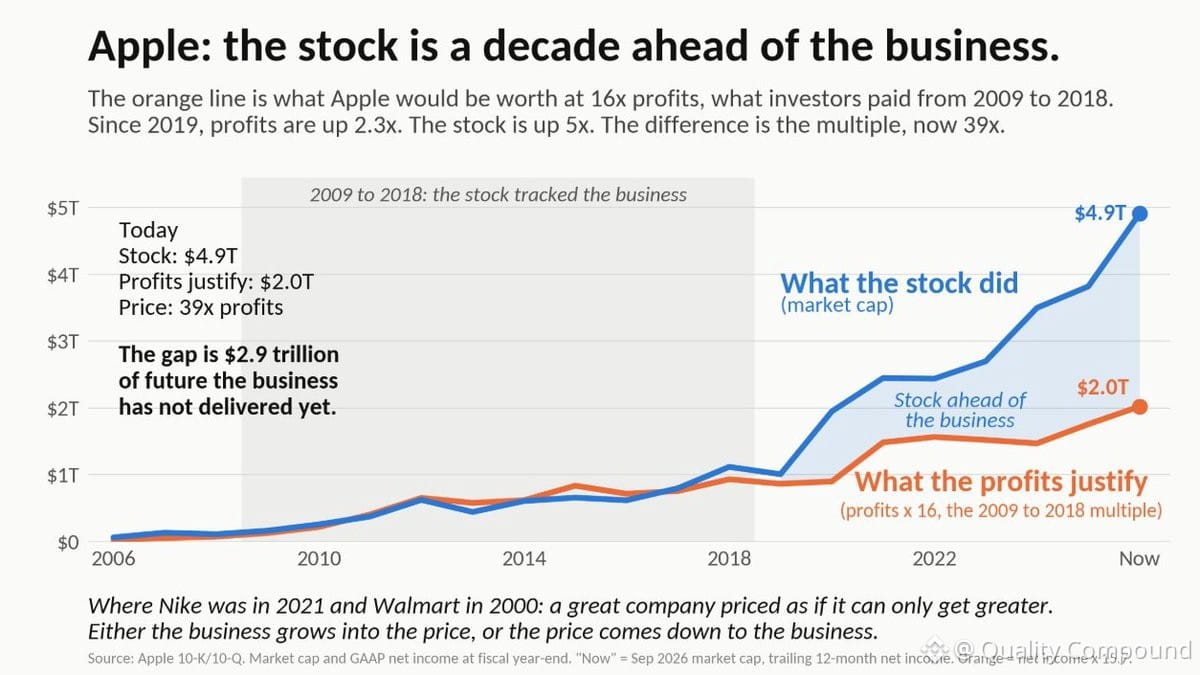
2009-2019:EPSは年25%成長、株は利益の約16倍で取引されていた。
2019-現在:EPSは年17%成長、株は今や39倍。
成長は3分の1に鈍化。バリュエーションは2倍以上になった。
その17%のEPS成長? 約4ptは自社株買いが発行株数を減らしたことによるもの。そこを除くと、事業そのものは約13%/年で成長している。
自社株買いは株が安いときに効く。16倍なら、利益1年分で株の約6%を引退できる。39倍なら約2.5%。株価が高いほど、自社株買いの効果は小さくなる。
成長はどこに? Appleは2015年に2.31億台のiPhoneを販売し、昨年は約2.47億台(IDC)。これは10年でユニットが7%増えただけ。iPhoneの売上は平均価格が約$175上がったことで35%増加している。価格決定力は素晴らしいが、成長事業ではない。
成長鈍化、主に値付け主導。自社株買いは毎年より効かなくなり、株価は投資家が10年前に払った水準の2倍になっている。
これ、前にも見たことがある。ウォルマート2000年。ナイキ2021年。会社に問題があるわけではない。株価が事業の先回りをしただけ。どちらかだ。事業がその価格に追いつくか、価格が事業に合わせて下がるか。