

今日ステーブルコインについて私の注意を引いたのは、この話が暗号資産の決済を超えて、ずっと大きなものになってきている点です。
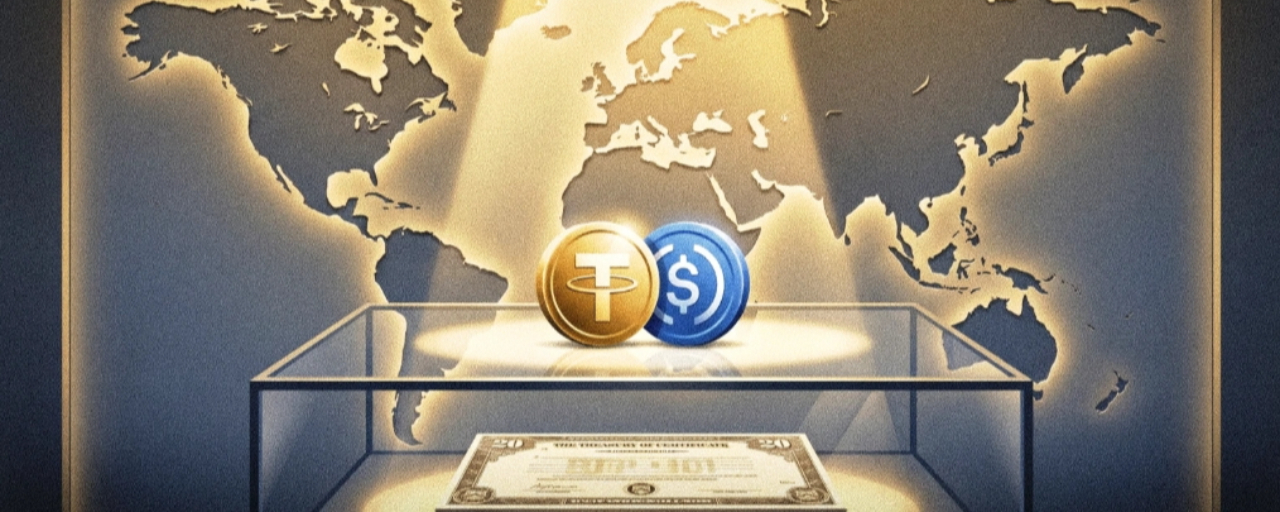
米国は、官民パートナーシップを通じて海外でドル建てステーブルコインを促進する方法を模索していると報じられています。公表された戦略目標は、ドルのグローバルでの地位を強化しつつ、結果的に米国債への需要をさらに生み出すことにあります。
このつながりは、ステーブルコインの準備資産がどう機能しているかを見ると実際に筋が通っています。
GENIUS法の枠組みの下では、決済用ステーブルコインは現金や短期の国債などの資産で裏付けられなければなりません。財務省自身の助言業務では、ステーブルコインの成長が短期国債の新たな需要源になり得ることがすでに特定されています。
これは興味深いフィードバックループを生み出します。
ドル建てステーブルコインが増えれば、デジタル・レールを通じて動くドルも増えることを意味し得ます。
ステーブルコインの発行が増えれば、短期の政府債務への需要も増える可能性があります。
また、より広範なグローバルな利用が、デジタル決済におけるドルの役割を強化する可能性があります。
しかし、これが自動的に財務省市場のより大きな問題を解決すると決めつけるべきではありません。
ステーブルコイン発行者は現在、トレジャリー市場全体に占める割合はごくわずかです。財務省自身も、ステーブルコインの成長は、まったく新たな需要を生み出すというより、銀行預金やマネーマーケットファンドにこれまで向けられていた需要の一部を置き換える可能性があると指摘しています。
この違いは重要です。
本当に興味深いのは、ステーブルコインが主に、米国外の人々がオンチェーン上でドルへのエクスポージャーを増やし始めることで成長した場合に何が起きるのかです。
するとステーブルコインは、もはや単なる暗号資産のプロダクトではありません。
それは、世界のドル需要や短期の米国政府債務のための、別のチャネルになっていきます。
だからこそ、この物語には注目する価値があると思うのです。
ステーブルコインの次の成長局面は、暗号資産の売買というよりも、グローバルなドル流動性に関するデジタル・レール(基盤)を誰が握るか、という点により関わってくるかもしれません。
それによってステーブルコインは、注目すべき「財務省市場(トレジャリー市場)ストーリー」の中でも最も重要な要素の一つになり得ます。