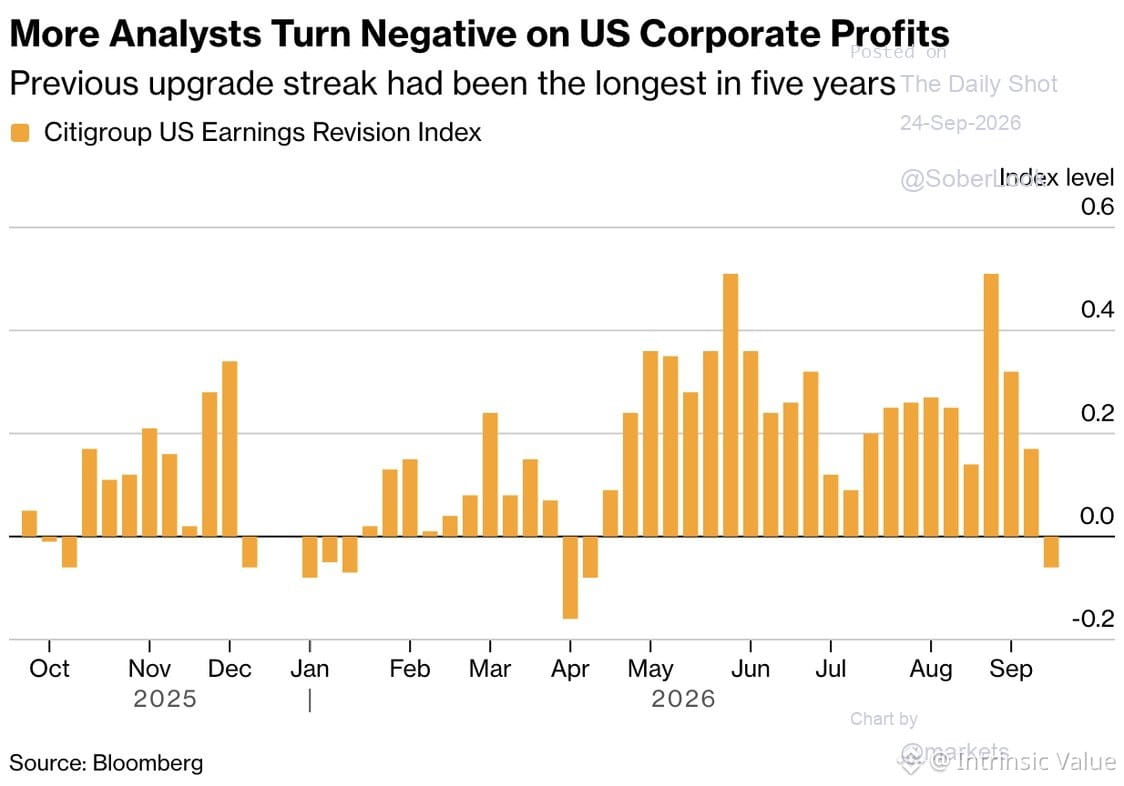
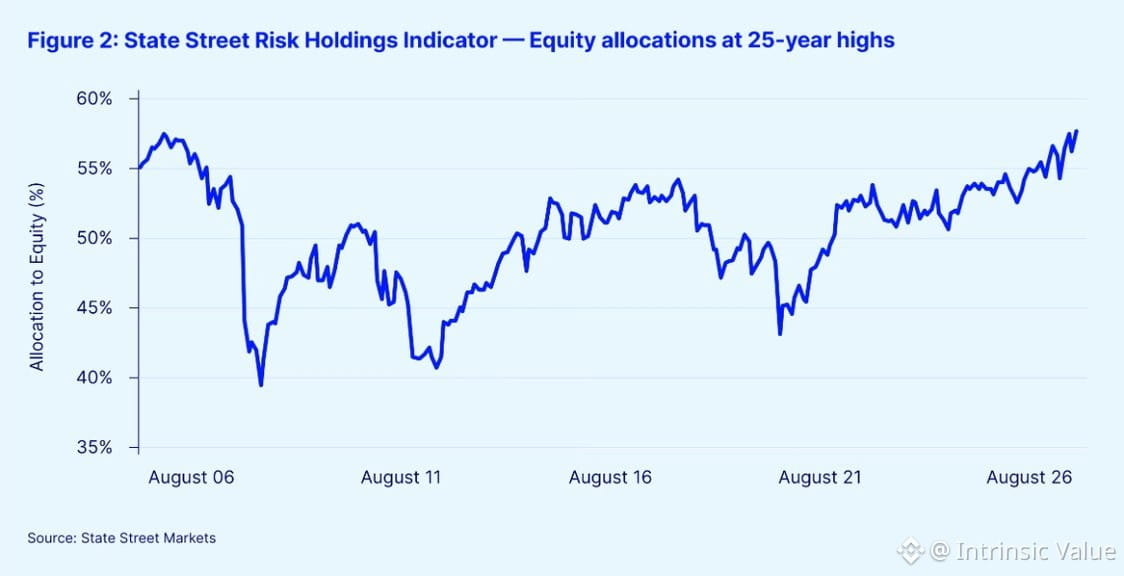
機関投資家の株式配分は、金利やインフレによる証拠金圧力という広範な噂があるにもかかわらず、25年ぶりの高水準近辺にある。典型的な景気後半サイクルの動きだ。誰もがリスクを理解しているのに、ポジショニングは別の話をしている。このように配分が過度に積み上がっている場合、フォワードリターンは失望しがちである。機関投資家が企業のレジリエンスについて誤っているからではなく、すでに織り込まれているからだ。コンセンサスに基づくポジショニングとコンセンサス上の懸念が、ともに極端な状態で共存しているときは注意が必要だというのが歴史の示唆である。