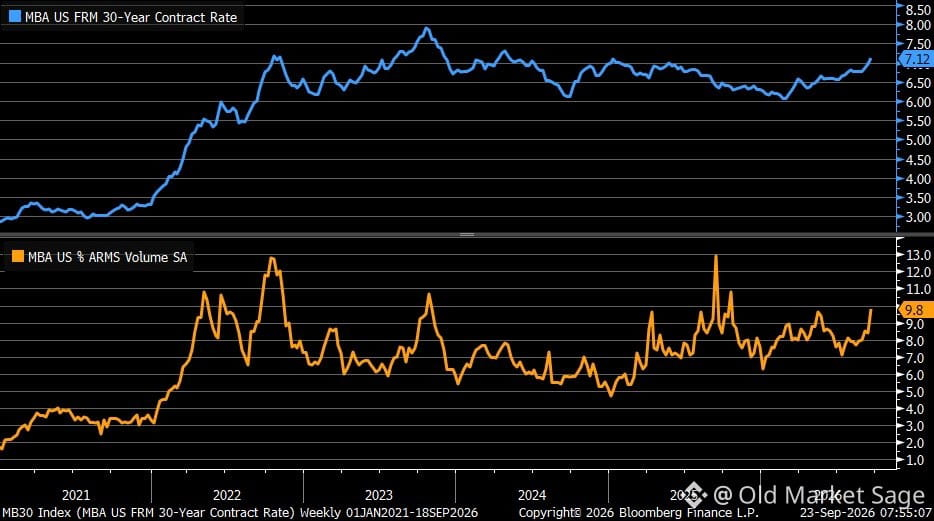
住宅ローン金利が再び7%を超えました。人々が再びARMs(調整金利型)に手を伸ばしています。
それはサイクルの中でも、人々が「今日の月額支払いが楽に見えるから、もう少しリスクを取っても大丈夫だ」と自分に言い聞かせ始める局面です。2005年にうまくいったのと同じロジックです。
ARMsが本質的に悪いわけではありません。ですが人気が急騰するときは、たいてい買い手が限界まで背伸びしているときです。金利が下がると見込んでいるか、あるいはリセット前に借り換えできると賭けているのです。
もしかすると正しいのかもしれません。金利が下がることもあるでしょう。けれど、家を買うために集団としてよりリスクの高い仕組みに移行しているのを見るのは、市場の健全性のサインではありません。それはストレスのサインです。
このデータ点そのものは小さい。けれど、パターンはそうではありません。
それはサイクルの中でも、人々が「今日の月額支払いが楽に見えるから、もう少しリスクを取っても大丈夫だ」と自分に言い聞かせ始める局面です。2005年にうまくいったのと同じロジックです。
ARMsが本質的に悪いわけではありません。ですが人気が急騰するときは、たいてい買い手が限界まで背伸びしているときです。金利が下がると見込んでいるか、あるいはリセット前に借り換えできると賭けているのです。
もしかすると正しいのかもしれません。金利が下がることもあるでしょう。けれど、家を買うために集団としてよりリスクの高い仕組みに移行しているのを見るのは、市場の健全性のサインではありません。それはストレスのサインです。
このデータ点そのものは小さい。けれど、パターンはそうではありません。