なんだこれは、状況があまりよくない…FRBはまた利上げするの?
ビットコインが4000ポイント急落し、ナスダックは1.13%下落。昨日の相場は一言で言うと惨状。でも本当の嵐の中心は株式市場ではなく、債券市場にある。
水曜、米10年国債利回りが前日比で約15bp急騰し、5.113%で着地。2007年以来初めてこの水準に到達した。約20年ぶりだ!
四重の要因が市場を直撃:
第一撃:PMIが絶好調。9月の米総合PMIの速報値は58.4まで急上昇し、5年超で最速の拡大。新規受注の伸び率は2022年3月以来最高で、雇用の伸びも4年超で最速。
翻訳すると:データは良い、利上げの見通しが立つ。
第二撃:原油価格が追い打ちをかける。イラン大統領が国連総会でかなりはっきり言ったのだ。交渉はできるが「いじめ」に屈するつもりはない、制裁は解除されない。ホルムズ海峡の完全な開放は望むな、と。WTI原油(ブレント原油)も即座に上昇し、エネルギー価格が上がればインフレ期待も連れて上向く。債券投資家が最も恐れるのはまさにこれ。
第三撃:FRB理事バールが話を明確にした。インフレが2%を上回っており、目標に向けた「明確で、適時の後退」というトレンドがない。追加で政策調整が必要になるかもしれない。先週利上げしたばかりなのに、もう「さらに利上げする」と顔に書いているようなものだ。
第四撃:5年債オークションで「爆雷」。700億ドルの入札で、落札利回りはオークション前の市場水準より3bp高い。一次ディーラーが引き取らざるを得なかった比率は、2024年以来で最高。
翻訳すると:米政府の債券を誰も買いたがっていない。この規模の市場で、米国債オークションが冷えれば、それは恐慌のシグナル。
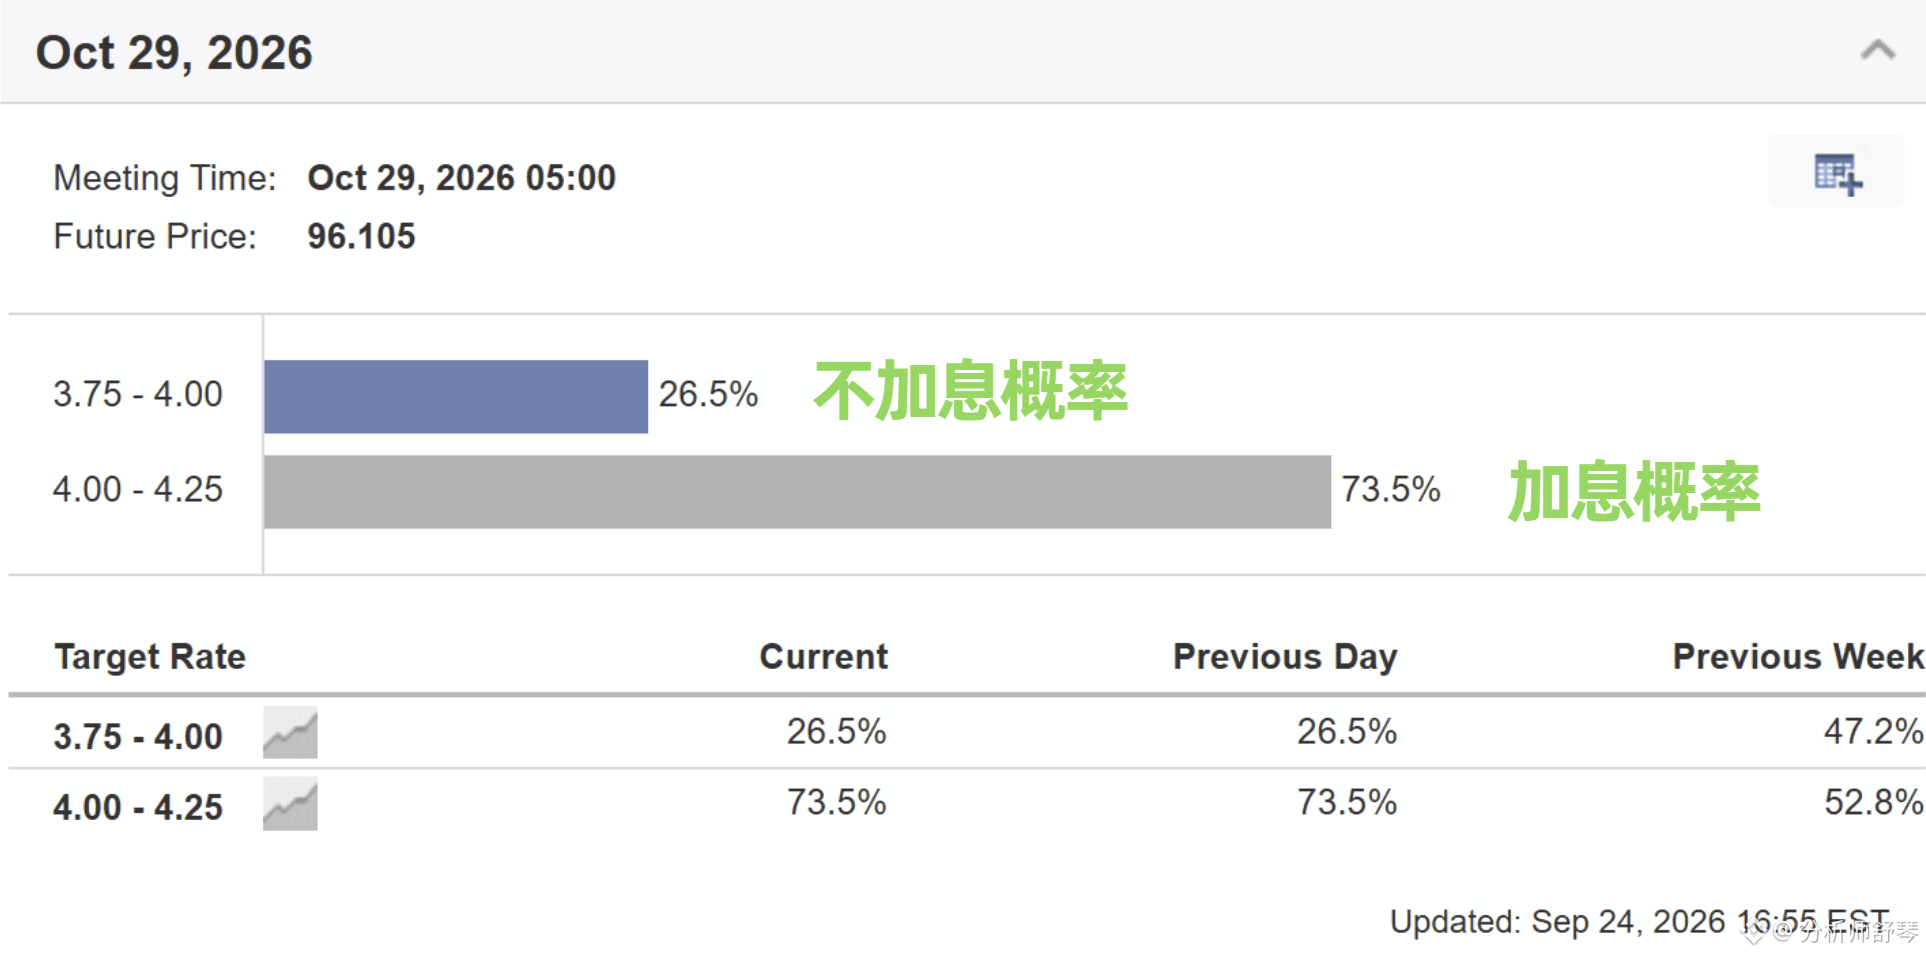
四重の打撃の結果、画像の通り、利上げに対する市場の思惑は前日から55%が73%へ一気に跳ね上がった。同時に、今は日中会談の好材料も出尽くしており、現在の押し目局面につながっている。
しかし、もっと懸念されるのは、年内のさらなる利上げに対する市場の織り込みがなおも加速していることだ。10月の利上げはもう避けられないのか?
実は転機もある!10月に発表されるCPIが穏やか(弱め)であるか、あるいは米国とイランができるだけ早く協議(合意)に達すれば、それで全部問題ではなくなる。ただね、マーケットに残された時間はあまり多くない…
ビットコインが4000ポイント急落し、ナスダックは1.13%下落。昨日の相場は一言で言うと惨状。でも本当の嵐の中心は株式市場ではなく、債券市場にある。
水曜、米10年国債利回りが前日比で約15bp急騰し、5.113%で着地。2007年以来初めてこの水準に到達した。約20年ぶりだ!
四重の要因が市場を直撃:
第一撃:PMIが絶好調。9月の米総合PMIの速報値は58.4まで急上昇し、5年超で最速の拡大。新規受注の伸び率は2022年3月以来最高で、雇用の伸びも4年超で最速。
翻訳すると:データは良い、利上げの見通しが立つ。
第二撃:原油価格が追い打ちをかける。イラン大統領が国連総会でかなりはっきり言ったのだ。交渉はできるが「いじめ」に屈するつもりはない、制裁は解除されない。ホルムズ海峡の完全な開放は望むな、と。WTI原油(ブレント原油)も即座に上昇し、エネルギー価格が上がればインフレ期待も連れて上向く。債券投資家が最も恐れるのはまさにこれ。
第三撃:FRB理事バールが話を明確にした。インフレが2%を上回っており、目標に向けた「明確で、適時の後退」というトレンドがない。追加で政策調整が必要になるかもしれない。先週利上げしたばかりなのに、もう「さらに利上げする」と顔に書いているようなものだ。
第四撃:5年債オークションで「爆雷」。700億ドルの入札で、落札利回りはオークション前の市場水準より3bp高い。一次ディーラーが引き取らざるを得なかった比率は、2024年以来で最高。
翻訳すると:米政府の債券を誰も買いたがっていない。この規模の市場で、米国債オークションが冷えれば、それは恐慌のシグナル。
四重の打撃の結果、画像の通り、利上げに対する市場の思惑は前日から55%が73%へ一気に跳ね上がった。同時に、今は日中会談の好材料も出尽くしており、現在の押し目局面につながっている。
しかし、もっと懸念されるのは、年内のさらなる利上げに対する市場の織り込みがなおも加速していることだ。10月の利上げはもう避けられないのか?
実は転機もある!10月に発表されるCPIが穏やか(弱め)であるか、あるいは米国とイランができるだけ早く協議(合意)に達すれば、それで全部問題ではなくなる。ただね、マーケットに残された時間はあまり多くない…