

なぜ最も深いプールが自動的に最も高い利回りを生むわけではないのか、またLPが出来高、流動性、手数料、ルーティング、リスクを一緒に比較すべき理由。
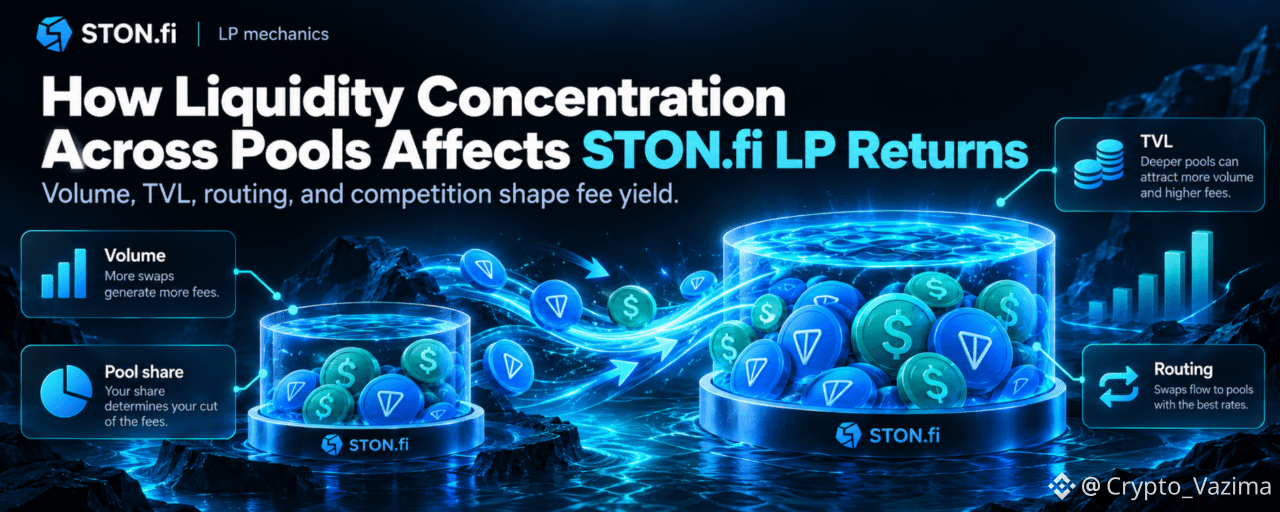
流動性の集中は、取引手数料がトークン市場全体ではなく特定のプールの中で獲得されるため、LPのリターンに影響します。スワップの大半の取引と流動性が1つのプールに集まる場合、そのプールはより深い実行(スムーズな約定)を提供し、結果としてより多くのルーティングされた出来高を集める可能性があります。同時に、追加の流動性提供者が入るたびに、既存の各提供者の取り分の割合はそれぞれ減少します。
それが重要な緊張関係を生みます。大きなプールは総額として非常に多くの手数料を生み出せる一方で、その手数料をはるかに多くの資本で分割します。小さいプールは大きな所有シェアを与えてくれる可能性がありますが、その優位性を活かすほどの取引出来高が少なすぎる場合があります。
したがって、STON.fiの流動性提供者(LP)にとっての問いは単に「どのプールが最もTVLが高いか?」ではありません。より良い問いは、「そのプールは、そこに競合する流動性と比べて、どれくらいの手数料を生む出来高を扱っているのか?」です。
流動性の集中は2つのことを同時に変える
ここで言う「流動性の集中」とは、資本が別々の流動性プール、または流動性ソースにどう分配されているかを指します。LPが特定の価格間隔を選ぶ「レンジベースの集中流動性」と混同しないでください。
仮に、1,000万ドル相当の流動性が理論上は2通りの方法で分配されることができるトークン市場を想像してください。
前者では、900万ドルがプールAに、100万ドルがプールBに入っています。流動性は非常に集中しています。
後者の場合、各プールは500万ドルを保有しています。流動性はより均等に断片化されています。
トレーダーの観点では、最初のシナリオのプールAは、より深い準備(リザーブ)によって一般に大きなスワップでもプール価格への影響が小さくなるため、魅力的かもしれません。しかしLPの観点では、より深い流動性は、各手数料ドルを巡って競争する資本が増えることを意味します。
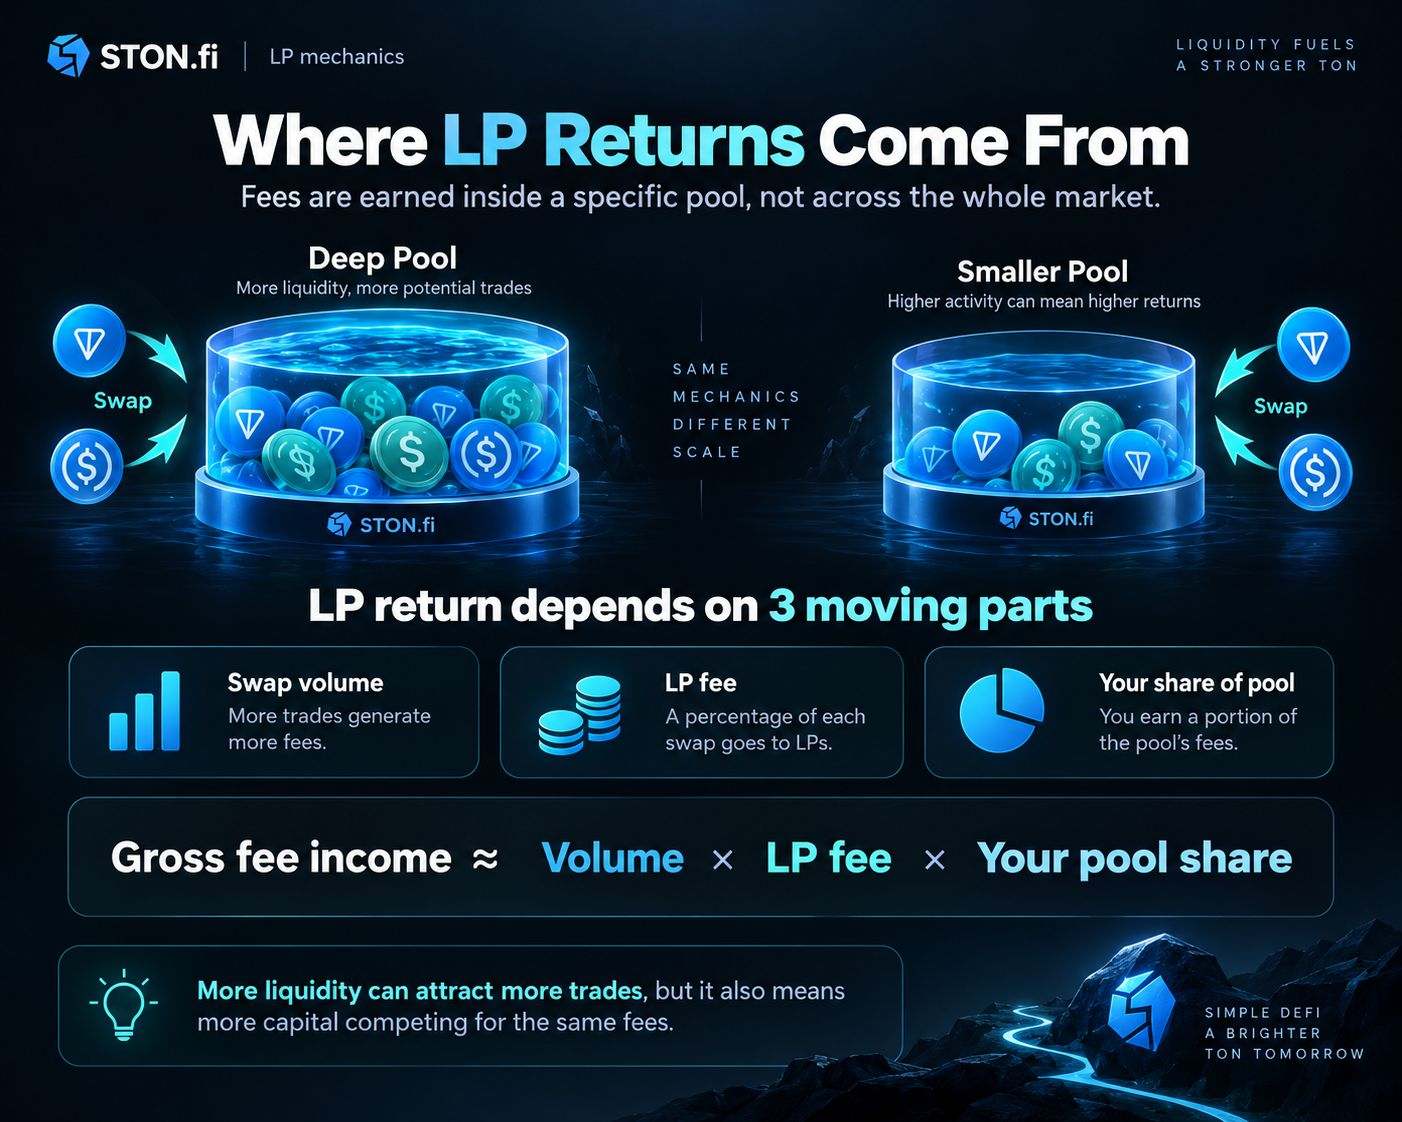
STON.fiは、個々のプールのレベルでも同じ基本的な手数料関係を説明しています。LPの報酬はスワップ出来高、LP手数料、そしてあなたのプールにおける持分に依存します。ドキュメントでも、TVL、スワップ出来高、APRは単一の指標だけでなく一緒に考えるべきだと述べています。
基本的な関係は次のように簡略化できます。
総手数料収入 ≈ プールのスワップ出来高 × LP手数料率 × プール流動性に対するあなたの持分
この方程式は、TVL単体ではLPポジションが魅力的かどうかを説明できない理由を、直ちに示しています。
より深いプールはトレーダーにとっては優れている一方で、LPにとっては競争がますます激しくなることがあります。
生で見えるTVLより重要なのは、その比率です
あなたの資本が、プールの経済的価値に対して、総流動性に占める持分とほぼ同じ割合を表していると仮定します。
つまり:
あなたのプールシェア ≈ あなたの流動性 / プール全体の流動性
それを手数料の式に代入すると、役立つ簡略モデルが得られます。
あなたの手数料収入 ≈ 出来高 × LP手数料 × あなたの流動性 / プールの流動性
同じ預け入れ額と手数料率であれば、重要な関係は次のようになります。
出来高 / 流動性
これは基本的に、資本の利用効率(capital-utilization)の指標です。これは、各単位の流動性を通過している取引活動がどれくらいかを示します。
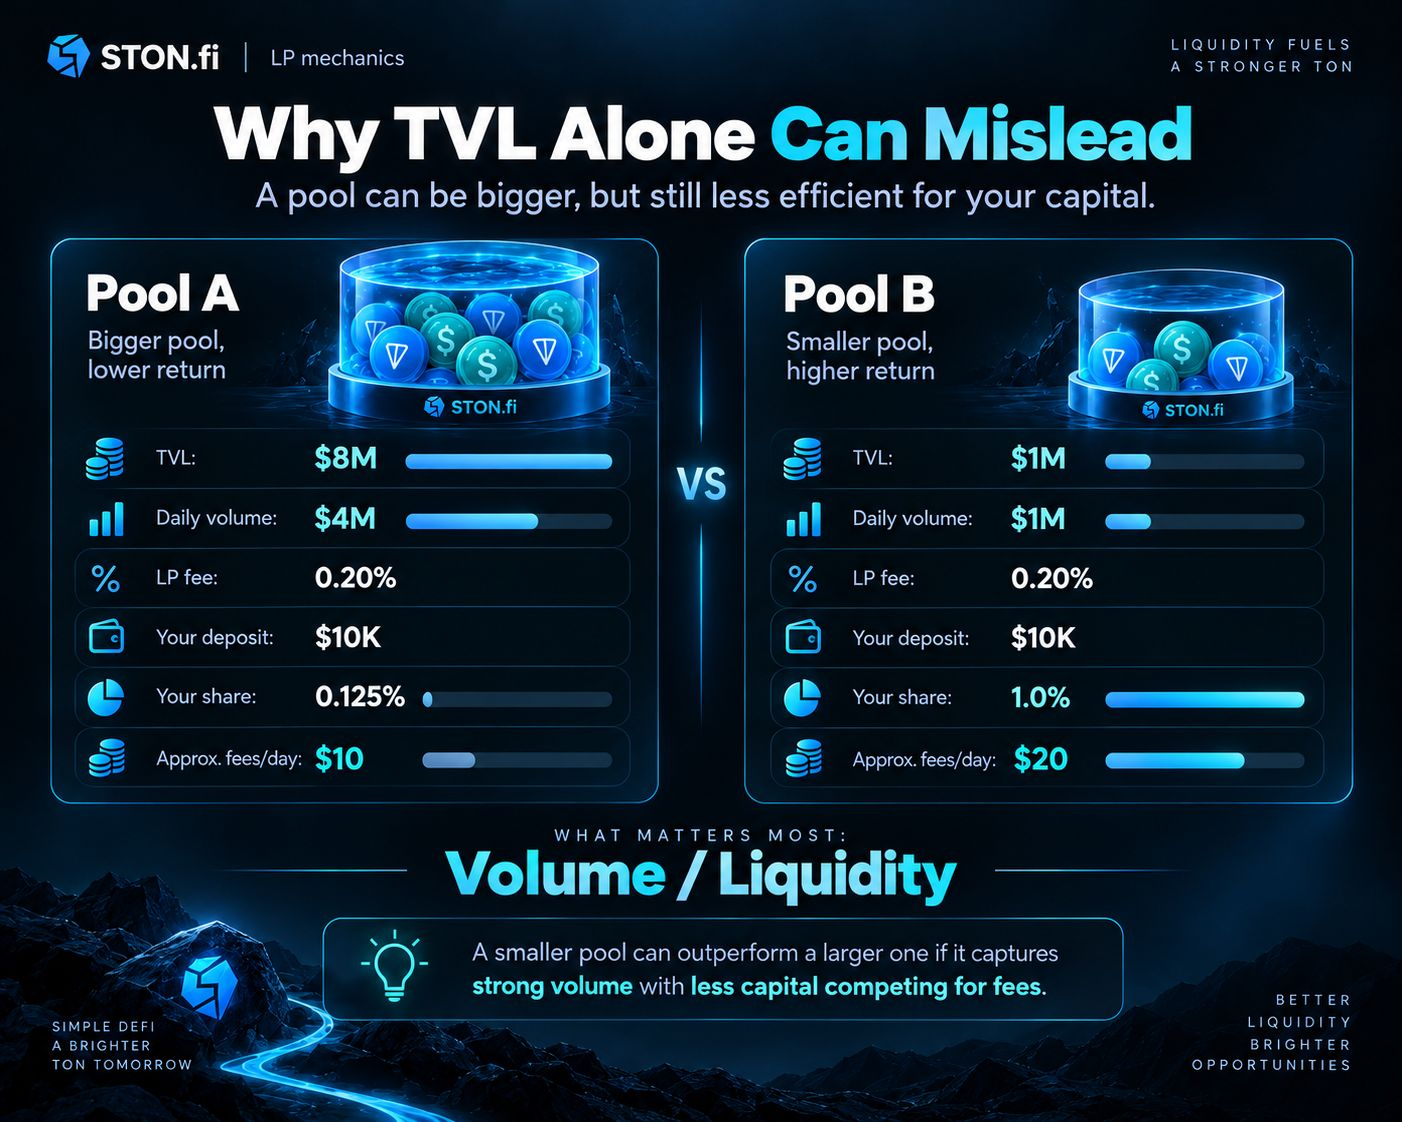
仮の例を考えてみましょう。
この例では、プールBは所有率を8倍にしてくれるのに対し、プールAは同じ預け入れで10倍の手数料収入を生み出します。
次に、プールBの毎日の出来高だけを50,000ドルから100万ドルに変えます。このLPたちは合計で、0.20%のLP手数料率なら1日あたり約2,000ドルを受け取ります。1%の持分なら約20ドルに相当します。
突然、より小さいプールは同じ10,000ドルのポジションで、プールAの仮想的な手数料収入の2倍を生み出します。
学びは、「小さいプールが良い」でも「大きいプールが良い」でもありません。重要なのは、ルーティングされた出来高と、その出来高を供給する資本の関係です。
集中流動性がさらに多くの取引を引き寄せる理由
流動性の分配は、トレーダー側にも影響します。
STON.fiは自動マーケットメーカー(AMM)プールを使用しており、トークンの保有残高が実行(約定)を決めます。標準のAMMモデルはお馴染みの一定積(constant-product)の関係に基づいていますが、プロトコルはStableswap、加重一定積、加重Stableswapなど、他のプールタイプもサポートしています。
いずれかの適切なプールが他よりもずっと深い場合、他の条件が同じなら、その取引は薄いプールよりも価格への影響(スリッページ/プライスインパクト)が小さくなることが多いです。
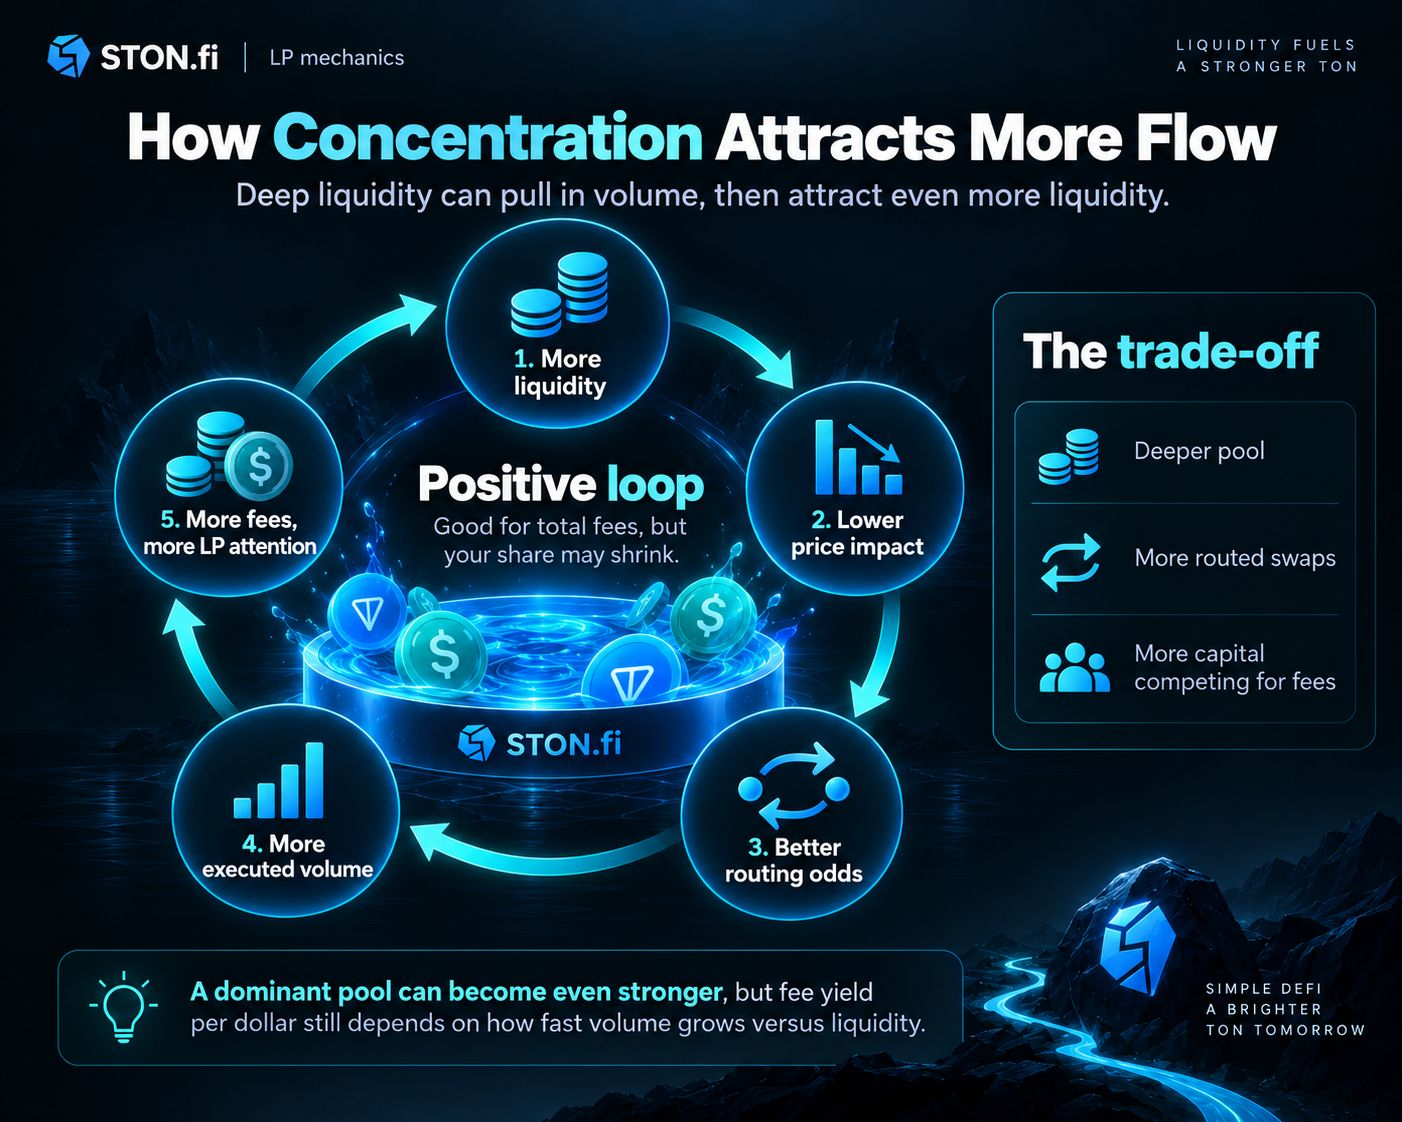
それはフィードバックループを生むことがあります:
より多くの流動性は、トレーダーの約定(執行)を改善します。
より良い約定(執行)は、ルートを比較したときに、その流動性ソースをより競争力のあるものにできます。
約定出来高が増えるほど、総手数料も増えます。
強い手数料発生の動きは、追加のLP資本を引き寄せ得ます。
流動性の分配は、市場のトレーダー側にも影響します。
STON.fiのOmniston基盤により、ルーティングはこの議論に特に関係します。公式ドキュメントでは、Omnistonが複数のソースから流動性を集約し、スワッパーが裏側の流動性ソースを手動で1つずつ選ぶ必要なく、有利なルートと見積もり(クオート)を探すとされています。
LPにとっては、これにより「そのプールが存在するからといって、利用可能な取引需要が複数のプールに必ず均等に分割されるわけではない」ことが意味されます。あるプールは、実行(execution)にとって有用であり続ける必要があります。
深い流動性はそれに役立ちますが、厚みは要素の1つにすぎません。プールのカーブ、手数料、現在のレザーブ、取引サイズ、競合する見積もりによって、どのルートが魅力的になるかが左右されます。
より多くの流動性は、あなたの手数料利回りを下げ得ます
LPが見落としがちな微妙な効果があります。
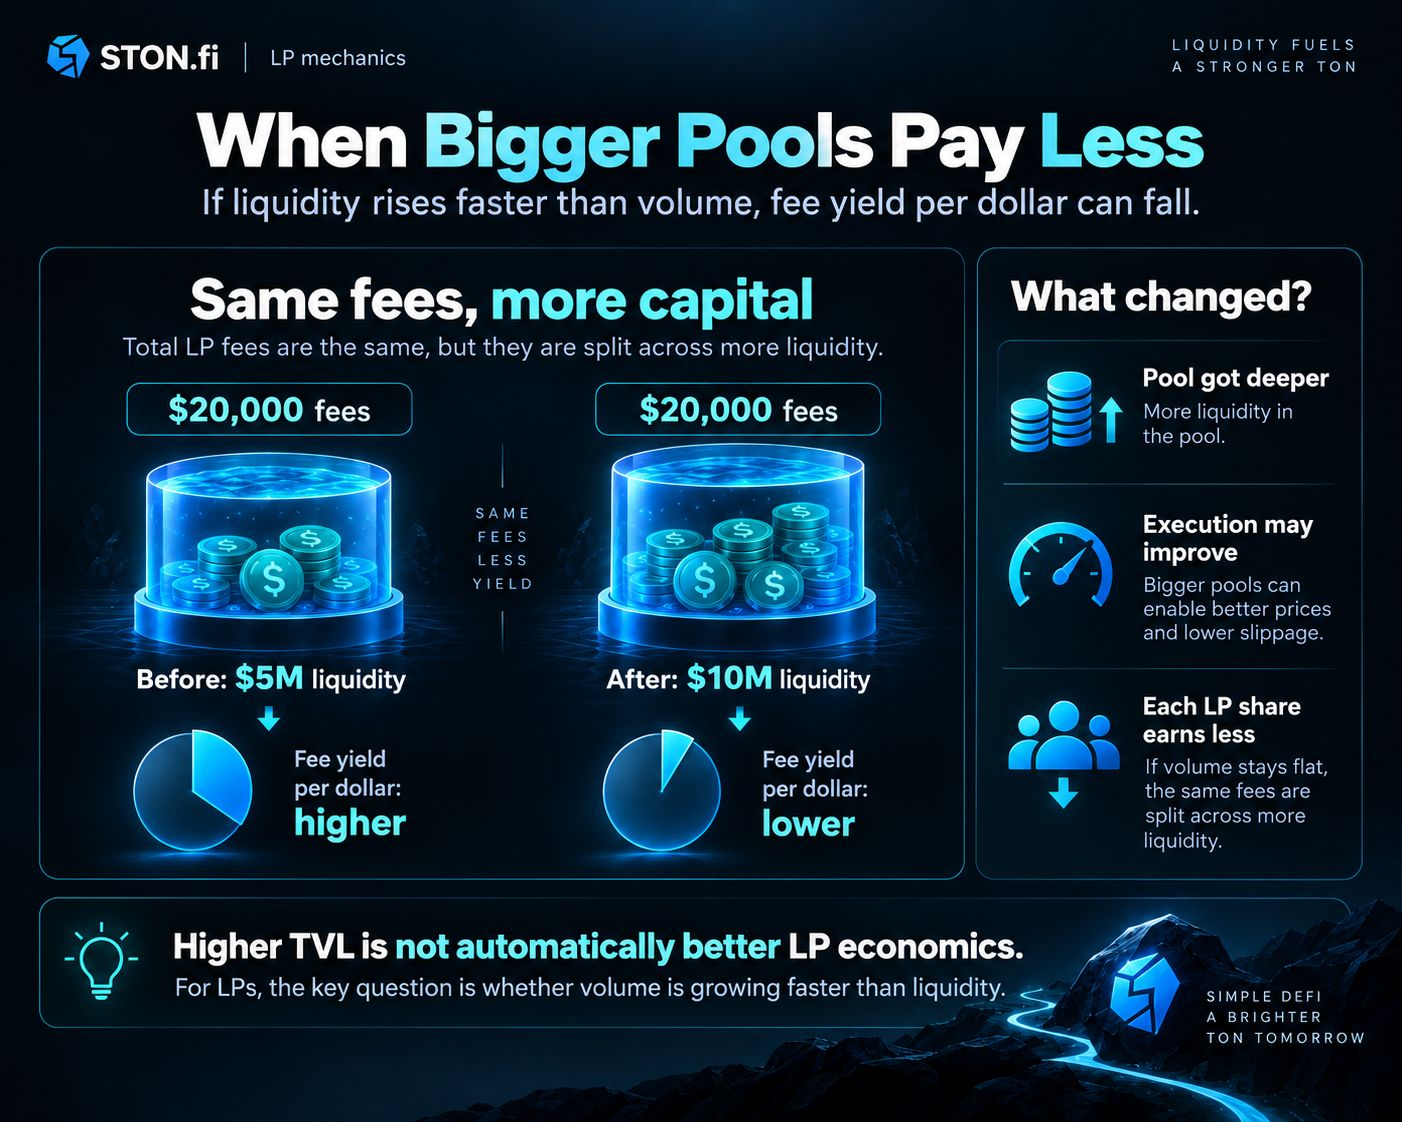
仮に、ある期間にそのプールがLP手数料として20,000ドルを発生させる一方で、流動性(Liquidity)を500万ドル保持しているとします。取引活動が変わらず、流動性が1,000万ドルまで増えた場合、同じ手数料プールは、今度は2倍の資本に分割されます。
プールはより深くなり、おそらくトレーダーにとってより有用になったのですが、流動性1ドルあたりの手数料収入はおよそ半分に下がりました。
だからこそ、上昇しているTVLの数値を、そのままLPの経済性が改善していると自動的に解釈してはいけません。
逆に、そうしたことも起こり得ます。取引量はTVLよりも速く増えるかもしれません。たとえば、プールの流動性が20%増えている一方で、手数料を生む出来高が2倍になっていれば、LPの競争が増えていても、資本1ドルあたりの手数料生産性は改善し得ます。
AMMにおける流動性の断片化に関する学術研究でも、流動性や取引量が必ずしも比例して増えるわけではないことが同様に示されています。AMMの各取引機会(会場)間で流動性配分を比較した研究では、一部のプールでは資本が相対的に過剰供給になる一方で、他の会場では異なる報酬条件が提供されうることが示されています。
LPにとって有用な問いは、したがって「TVLが上がっているか?」ではありません。
それは:
それに競合している流動性に比べて、関連する取引活動は速く増えていますか、それとも遅く増えていますか?
断片化はLPにとって自動的に悪いわけではありません
トレーダーの観点では、流動性が断片化されていることは、しばしば望ましくないものに聞こえます。なぜなら、準備金を分割すると、どの単一プールでも利用可能な厚みが減るからです。
LPにとっては、結果はもっと複雑になります。
似たような経済的需要に対応する2つのプールがあると想像してください。支配的なプールはほとんどのスワップを獲得しますが、その分、非常に大量の流動性も引き寄せます。小さいプールは受け取る出来高が少ないのに加え、その手数料を競う資本がほとんど存在しません。
競合する流動性の減少幅が取引出来高の減少幅よりも大きいなら、小さいプールは、預け入れ1ドルあたりの総手数料リターンを理論上より高く生み出せる可能性があります。
その機会はすぐに消えることがあります。表示されているリターンが高いほど資本が集まり、TVLが増えて既存のLPが希薄化します。ルーティング条件も変わりえます。別のプールの競争力が上がる可能性もあります。取引需要が別の場所へ移ることもあります。
そのため断片化は、保証された優位性を生み出さずに、資本効率の一時的な差を生むことがあります。
それが、APRには文脈が必要な理由の1つです。STON.fiでは、プールのAPRは直近の活動から導かれた推定であり、急速に変わり得ると述べています。プロトコルは、表示されているレートを「将来の確約リターン」として扱うのではなく、APRと一緒にTVLとスワップ出来高も確認することを推奨しています。
非常に高い直近APRは、相対的に少ない流動性に対して、かなりの出来高が短期間だけ通過した局面を単に表しているだけかもしれません。
より多くのLPが資本を預けて反応すれば、将来のレートは大きく変わり得ます。
手数料利回りは、LPリターンの片側にすぎません
出来高と流動性の関係は、総手数料の発生を比較する助けになりますが、LPの収益性を完全に測る指標ではありません。
LPポジションは、トレーダーがプールと相互作用することで構成(ポートフォリオ)が変わることもあります。2つの資産の相対的な市場価格が乖離すると、裁定取引によりプールが保有する数量が変わります。
それにより、元の資産を単に保有するだけの場合と比べてインパーマネント・ロスが生じます。手数料がその差の一部、あるいは全部を相殺できる期間もありますが、常に保証されるわけではありません。STON.fiは、プール比較の際に評価すべきリスクとして、インパーマネント・ロスと資産のボラティリティを明示的に特定しています。
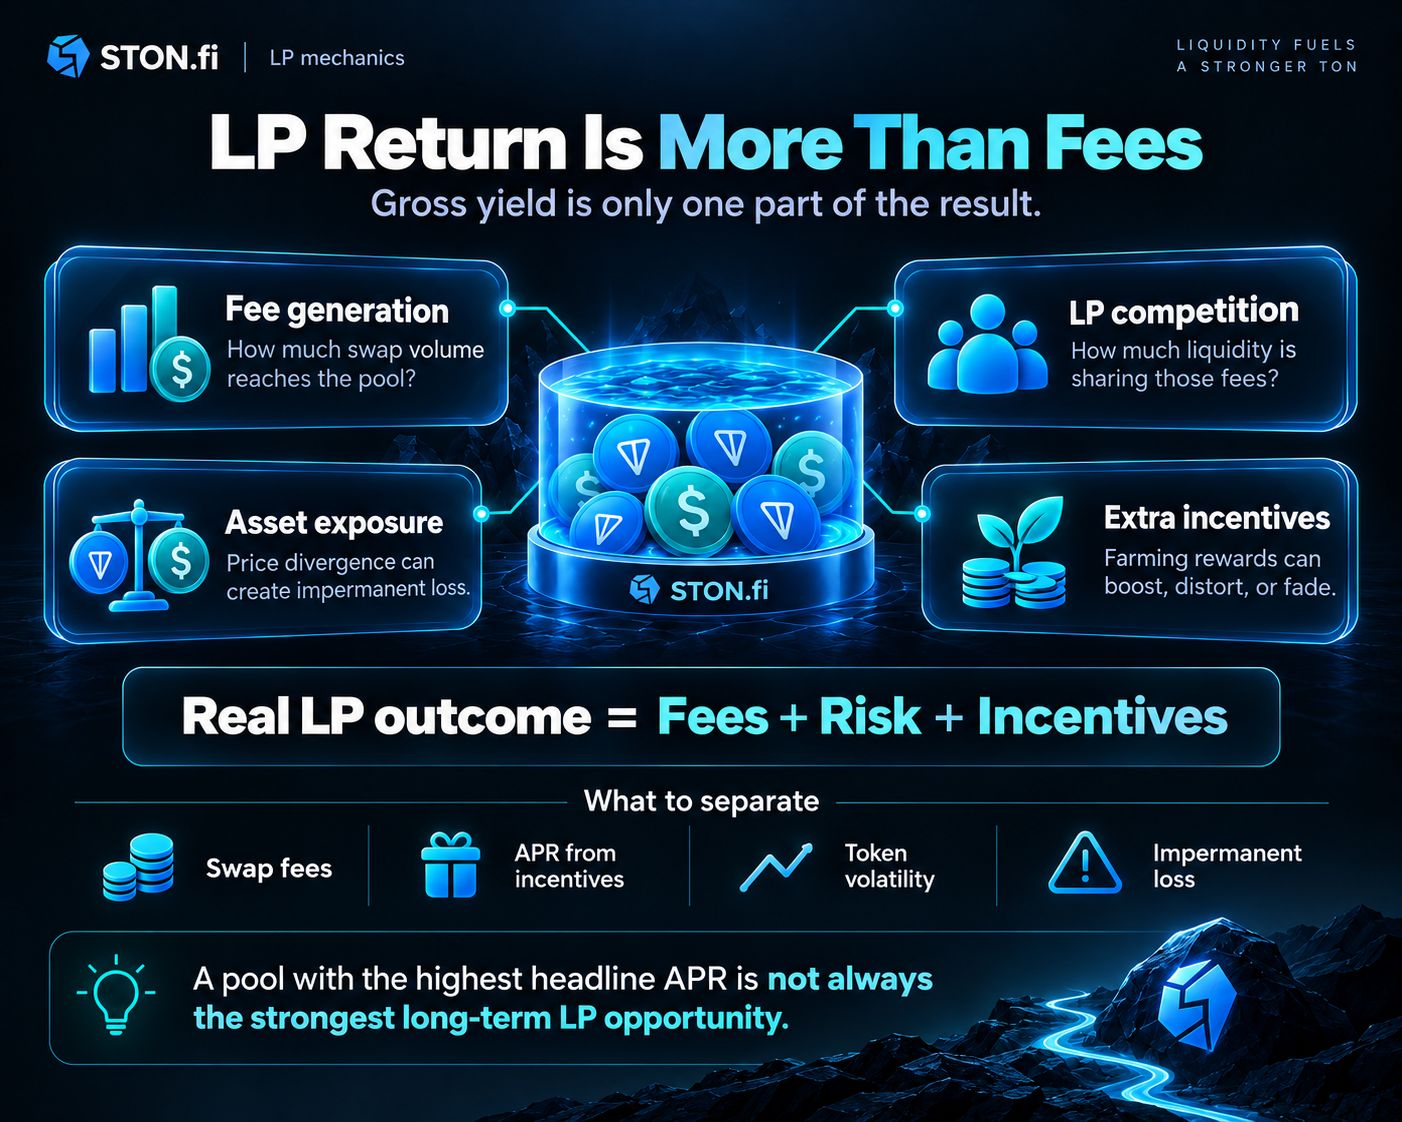
したがって、LPの機会を比較するときは、少なくとも4つの変数を分けて考えるべきです。
手数料の発生:そのうち、実際にプールへ到達する対象(eligible)スワップ出来高はどれくらいか?
LPの競争:その手数料を分け合っている流動性はどれくらいか?
資産エクスポージャー:2つのプールされた資産の相対価格はどう変わり得るか?
追加インセンティブ:表示されているリターンは、一部がファームや別の報酬プログラムによって、スワップ手数料だけでなく動かされているのではないか?
4つ目のポイントは特に重要です。STON.fiは、通常の流動性提供とファーミングを区別します。LP手数料はスワップから発生し、ファーミングはリワードコントラクトを通じて別のトークンインセンティブを追加し得ます。これらのインセンティブは、基となるプールの取引活動とは独立して変化し得ます。
表示されている報酬率が最も高いプールだからといって、必ずしも最も持続可能なスワップ手数料の利回りを生むプールとは限りません。
STON.fiにおける流動性集中の追跡
STON.fiは、この問題を直接検討するのに役立ついくつかのシグナルを提供しています。
そのインターフェースでは、TVL、スワップ出来高、APR、残高、その他のプール固有パラメータなど、プール統計が公開されています。より深い分析のために、DEX APIもプールのリスティング、個別プールデータ、プール統計、市場、そしてトークンペアに紐づくプールを取得するエンドポイントを提供しています。APIはV2プールを識別できます。さらに、STON.fiのドキュメントでは、以前のV1プールが現在のV2世代と並行して存在し続けることが確認されています。
つまり、LPは「トークンペアは1つの普遍的な流動性のバケットとして表される」と仮定するのではなく、プール単位で考えるべきです。
実践的なワークフローを考えましょう。特定のペアに流動性を提供したいと考えていて、関連する流動性の場(venues)やプール構成が1つではなく複数見つかる状況です。
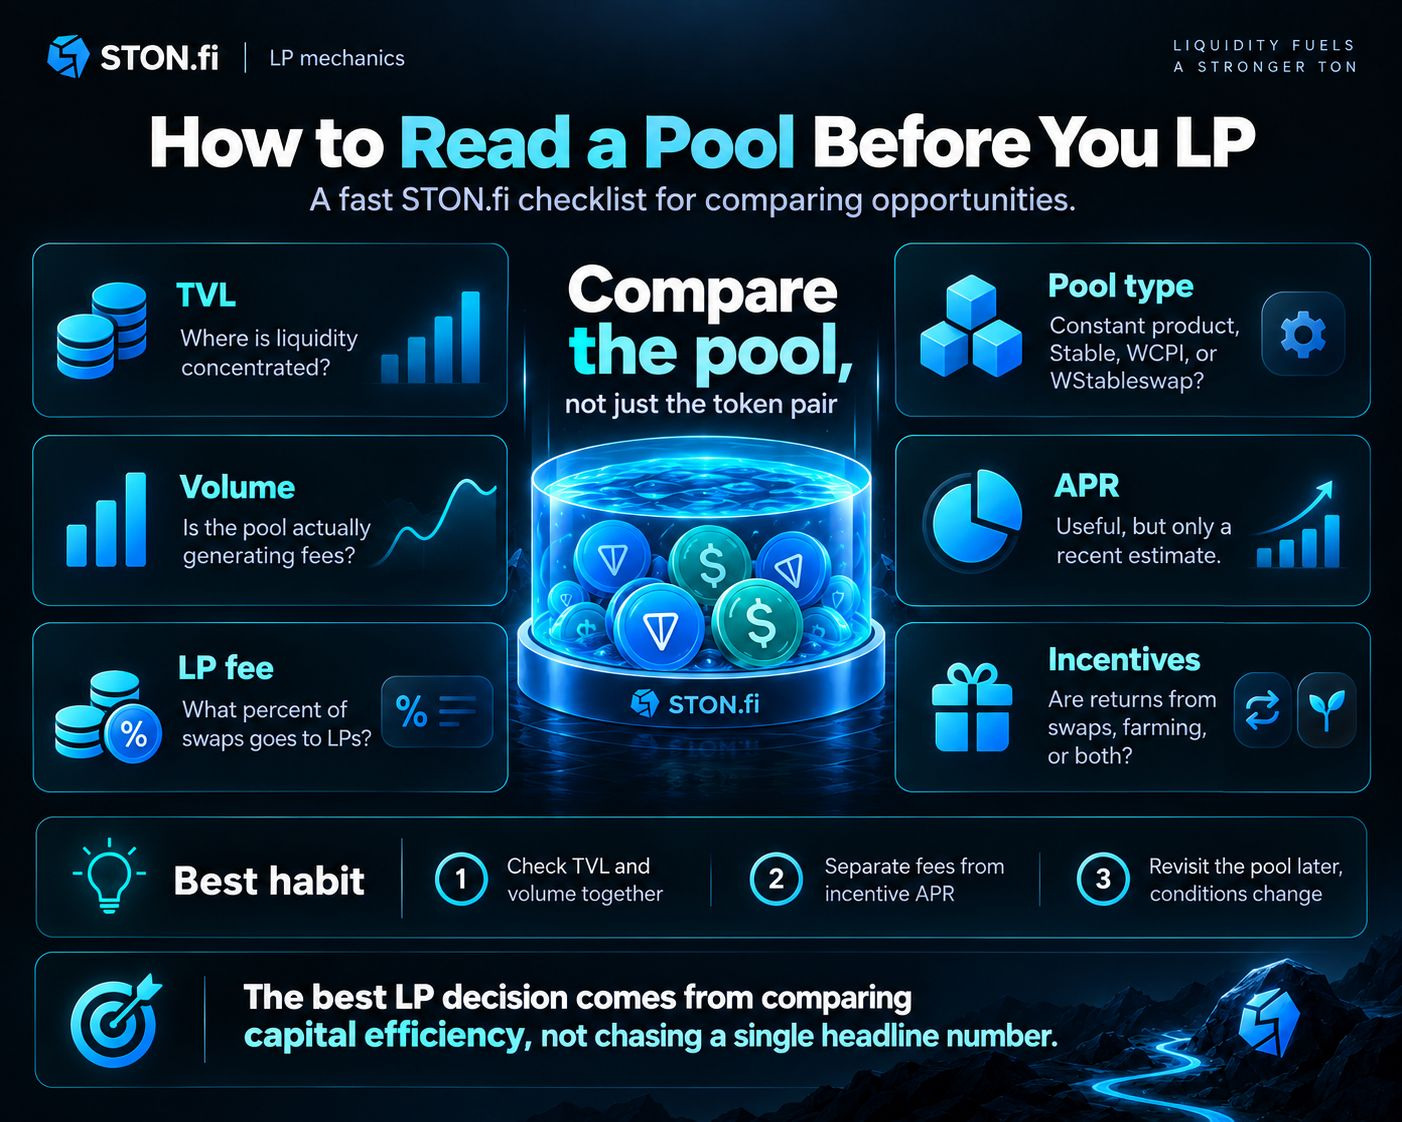
まずTVLを比較してください。これにより、資本が現在どこに集中しているかが分かります。
次に、直近のスワップ活動を比較します。TVLが2倍でも、関連する出来高が10倍のプールは、資本をより集中的に使っている可能性があります。
次にLP手数料を確認します。STON.fiによれば典型的なLP手数料はスワップ出来高の0.2%ですが、正確な手数料はプールによって変わり得ます。V2スマートコントラクトではLP手数料がプールパラメータとして保存されており、STON.fiは「すべてのプールが同じ値を使う」と決めつけるのではなく、選択したペアの実際の手数料を確認するよう助言しています。
次に、プールタイプを特定します。一定積(Constant Product)、ステーブル(Stable)、WCPI、WStableswapプールは、同一ではない価格挙動を持ちます。したがって、カーブを考慮せずにプール間でTVLだけを比較すると、有用な市場の厚みを誤解させる見え方になる可能性があります。
最後に、取引が実際にどこへルーティングされているかを確認してください。STON.fiによると、Omnistonはスワップ利用者に対して、利用可能なプール群の中から効率的な経路を選択できます。単体で見て魅力的に見えるプールでも、LPに手数料を生み出させるには、実際の約定フローが必要です。
実践的な要点:STON.fiで流動性提供を行う前に、プールのTVL、直近の出来高、実際のLP手数料、プールタイプ、APR、そして別個のファーミングインセンティブ(あれば)を比較してください。その後、比較を後で見直します。流動性の集中は動的です。新しいLPの預け入れは手数料利回りを希薄化し得ます。取引活動は移動し得ます。ルーティングは、どのプールがスワップを取り込むかを変え得ます。最も役立つ指標は、単独で「最大のTVL」や「最高の直近APR」ではなく、各プールが流動性をどれほど効率的に手数料を生む活動へ変換しているかです。
よくある質問
TVLが最も高いSTON.fiのプールは、LPにとって最高のリターンをもたらすのでしょうか?
いいえ。TVLが高いほどプールの厚みは増えますが、その分、手数料を分け合う流動性も増えます。TVLが低いプールでも、理論上は、流動性に対して十分な量の出来高を処理できるなら、総手数料の利回りが高くなる可能性があります。プールの順位付けをTVLだけで行うのではなく、出来高・TVL・手数料率・リスクを一緒に比較してください。
なぜLPのAPRは下がるのに、プールTVLは上昇することがあるのですか?
新しい流動性が、取引出来高の増加より速く流入するなら、流動性の各1ドルは、だいたい同じ手数料ストリームのうちより小さな割合を受け取ります。より大きなプールは、提供される1ドルあたりの手数料率は低くなる一方で、実行面(執行)では有利になるかもしれません。最近の取引出来高が変化したことによってAPRも動く可能性があります。
流動性の断片化は常に有害ですか?
いいえ。断片化によって個々のプールの厚みが減り、約定(実行)に影響することはありますが、LPへの影響は「出来高」と「流動性」がどのように分配されているかに依存します。より小さいプールでも、重要な出来高を捉え、相対的にその手数料を競う流動性が少ないなら、強い手数料利回りを生み出せる場合があります。
プール同士を比べるとき、どの指標を比較すべきですか?
有用な出発点は、実際のLP手数料に調整した「TVLに対するスワップ出来高」です。流動性がどれほど集中的に使われているかの概観を与えてくれます。価格の乖離、出来高の変化、プールの仕組み、インセンティブ、その他のリスクがまだ関係するため、これは完全なリターン予測ではありません。
高い出来高対TVL比は、より良いLPリターンを保証しますか?
いいえ。これは、流動性1単位あたりの総手数料発生が(潜在的に)より強い可能性があることを示すにすぎません。純粋な成績は、インパーマネント・ロス、トークン価格の変化、ルーティングの変更、将来出来高の減少、スマートコントラクトのリスク、または一時的なインセンティブプログラムの終了によって、低下することもあります。
似たような資産を扱っていても、2つのSTON.fiプールは異なる挙動をしますか?
はい。STON.fiは、異なる価格カーブとパラメータを持つ複数のプールタイプをサポートしており、V1プールは現在のV2基盤と共存できます。DEX APIも、プール固有のデータや、市場ごとのプールを公開しています。したがってLPにとって重要な分析単位は、トークン記号「だけ」ではなく、実際のプールとその活動です。
STON.fiで流動性を追加する前に、何を確認すべきですか?
選択したプールのTVL、直近のスワップ出来高、APR、LP手数料、プールタイプ、トークン残高を確認してください。スワップ手数料の経済性と、ファーミングによる報酬(もしあれば)を切り分けます。そのうえで、ベースとなるペアのボラティリティとインパーマネント・ロスのリスクを検討してください。時系列でこれらの変数を見直すことは、入ったときに見えていた条件が続くと決めつけるよりも有用です。
出典・参考文献
STON.fiヘルプセンター、「流動性プールとは?」 - プールの保有(reserves)、LPトークン、手数料の発生(fee accrual)、および比例配分されるLPの所有権を説明
STON.fiヘルプセンター、「なぜ私の流動性提供が報酬を生まないのですか?」 - スワップ出来高、LP手数料、そして提供者のプールにおける持分の関係を説明
STON.fiヘルプセンター、「TVL、APR、スワップ出来高で流動性プールをどう評価するの?」 - TVL、取引活動、APR、リスクを用いたプール比較をカバー
STON.fiヘルプセンター、「STON.fiにはどんな種類の流動性プールがありますか?」 - 一定積、ステーブル、WCPI、WStableswapのプールタイプを説明
STON.fi Developer Documentation、「Pool v2」 - V2コントラクトにおけるレザーブ、LP手数料、プロトコル手数料、LP供給、プール固有パラメータを文書化
STON.fi Developer Documentation、「DEX API Reference」 - プールのリスティング、市場ごとのプール、プール統計、V1・V2のフィルタリング、その他のマーケットデータ用エンドポイントを文書化
STON.fi Developer Documentation、「Omniston Overview」 - 複数の流動性ソースの集約と、スワップ実行のためのルート選択を説明
Gogol、Schneider、Tessone、Livshits、「Liquidity Fragmentation or Optimization? Analyzing Automated Market Makers Across Ethereum and Rollups」 - AMM環境における流動性配分、取引量、LPリターンに関する実証研究
Lehar、Parlour、Zoican、「Fragmentation and optimal liquidity supply on decentralized exchanges」 - 競合する複数プール間で、LP資本と取引量が異なる形で分配され得ることに関する研究