
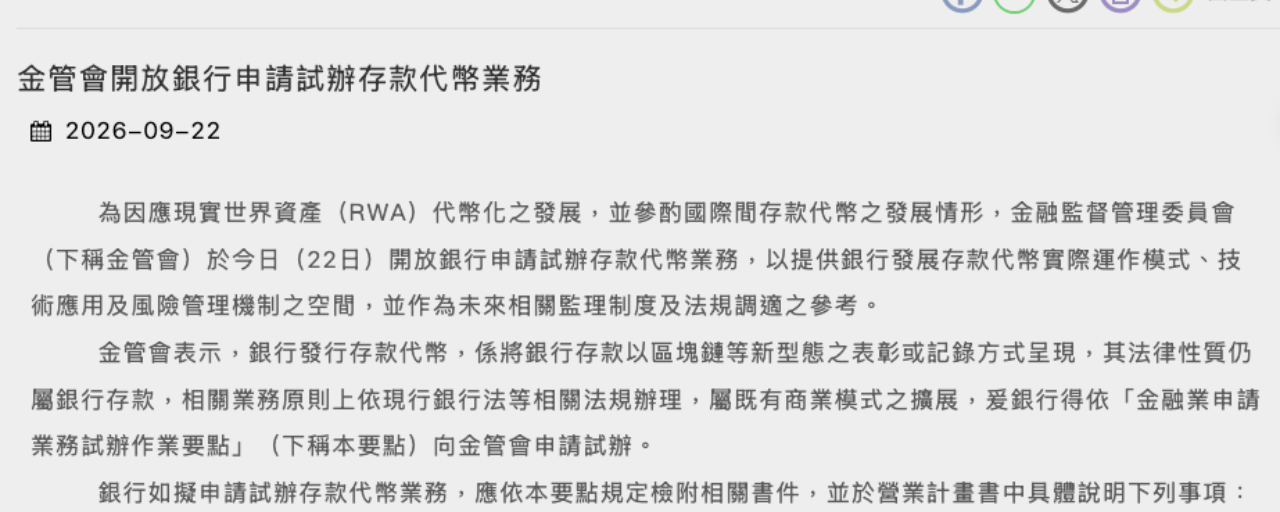
金融監督管理委員会(金管会)は9月22日、すべての銀行に「預金トークン」業務の試験導入を認めると発表しました。これは、銀行預金をブロックチェーン上で記録・移転できるようにするものです。発表文では「法的性質は依然として銀行預金」と明記されており、新たな法律を待たずに、現行の銀行法に基づいて申請できます。
今回の解禁は、実は台新銀行が先陣を切って意思表示したものです。金管会銀行局の童政彰局長は記者会見で、台新銀行がまず金管会の「監理診療所」を通じて構想を提案したものの、22日時点では台新銀行も他の銀行も正式な申請書類を提出していないと明かしました。
童政彰氏は、銀行側から問い合わせてきたということは、顧客が資金をブロックチェーン上に置くニーズがあるとすでに認識しているのだろうと推測しています。
ただし、導入後も当初は同じ銀行の顧客間で行う「行内」決済にとどまり、主に企業間の取引になるとみられます。
童政彰氏が挙げたのは輸出入貿易の例です。企業が契約を結んだ後、これまでは銀行に信用状の発行や荷為替の買取を依頼して資金の流れを処理していましたが、将来的には理論上、スマートコントラクトを通じて契約締結と支払いをブロックチェーン上で直接完了させ、一部の手作業を省けるようになります。
また、導入前に金管会は中央銀行と協議済みで、現時点では主に新台湾ドル建てを想定しており、米ドルなどの外貨についてはさらに中央銀行と話し合う必要があるとのことです。そのため、短期的にはインターネットバンキングを開いても何も変わりません。
同時に童政彰氏は、預金トークンが表すのは「依然として預金」だと繰り返し強調しました。つまり、預金がトークンになっても、従来の保障はすべてそのまま適用されます。
預金保険はこれまでどおり適用
銀行はこれまでどおり預金準備金を積み立てる必要がある
銀行は引き続き利息を支払う
一方、ステーブルコインについては、価値のある資産と連動させることで価格を維持する仮想資産であり、「利用される場面も関連法規もまったく異なる」と説明しました。
両者を並べて見ると、違いはおおむね以下のとおりです。
発行主体:預金トークンは銀行、ステーブルコインは民間企業
法的な位置づけ:預金トークンは銀行預金、ステーブルコインは仮想資産
適用されるルール:預金トークンは現行の銀行法、ステーブルコインは仮想資産に関する規制に従う
暗号資産投資に関わる多くの人は、テザー(通称U)を「取引所に置いてあるドル資産」として扱うことに慣れてしまい、それが価格を米ドルに連動させた「仮想資産」にすぎないことを忘れています。
そして、この境界線が明確に引かれているかどうかが、銀行がすぐに動けるかどうかを直接左右します。
預金トークンは法的に預金であるため、銀行は現行の銀行法に基づいて試験導入を申請できます。一方、仮想資産については、金管会の彭金隆主任委員が同じ日に、関連する9つの下位規則について、10月から公聴会を開く予定であり、来年第1四半期の公布を目指していると述べたばかりです……
私の見立てでは、今回の解禁で最も価値があるのは、銀行にブロックチェーン経由の新たなチャネルが増えることではなく、金管会が「法定通貨」と「ステーブルコイン」の境界線を明確にしたことかもしれません。
取引所に置いてあるUSDTは、銀行に預けた米ドル預金とほぼ同じだと、まだ思っていますか?
ぜひ感想を聞かせてください~
⚠️ 以上の内容は参考情報であり、投資助言を構成するものではありません。