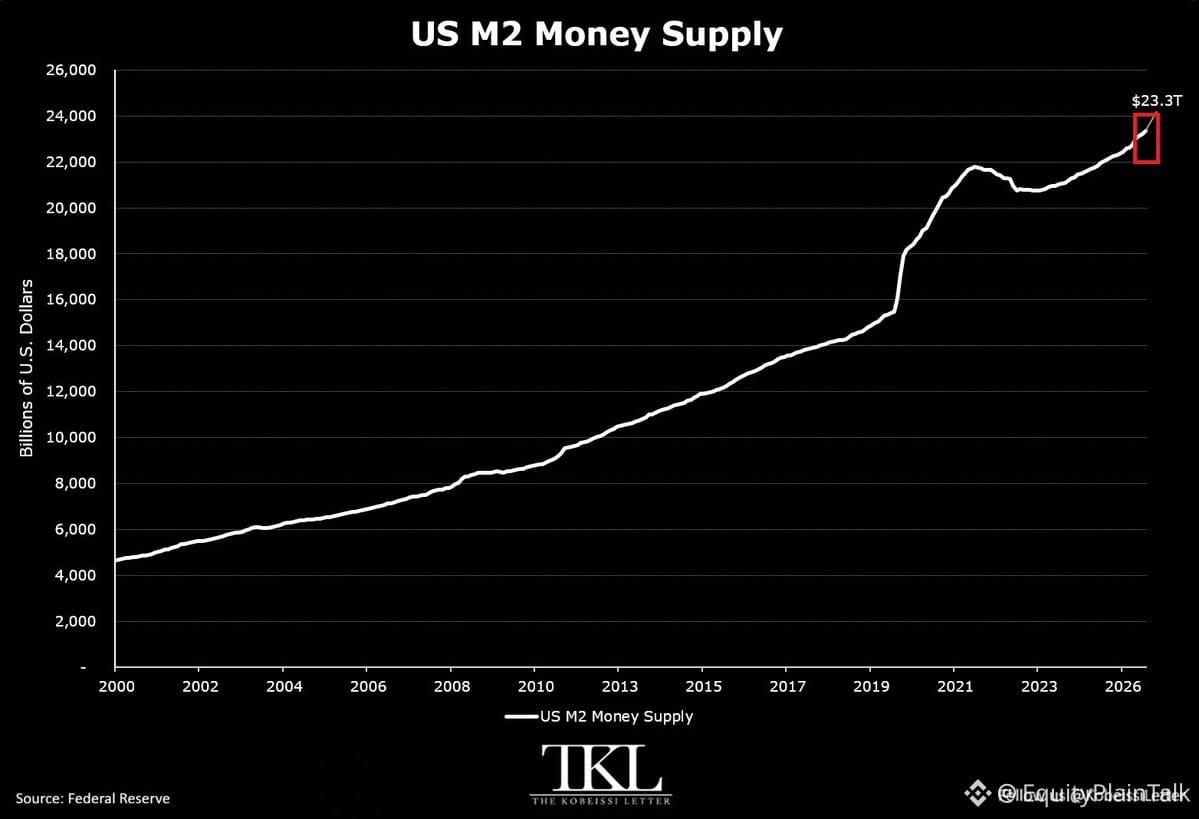
米国のマネーサプライが8月に1,249億ドル急増—現在は過去最高の2兆3,340億ドルに達しています。
これは28か月連続の増加で、合計2.61兆ドルの上積みです。
前年比の伸びは5.7%で、2022年6月以来の最高水準となりました。これを2024年8月に見られた伸び率2.0%と比べてみてください—これは深刻な加速です。
パンデミックが始まった2020年以降、M2は7,850億ドル膨らみました。これは年平均で1,210億ドル、年率換算で約6.5%です。
資金創出がまた明確に加速しています。同じ資産を追いかけるお金が増えるということは、通常ひとつの結論を意味します。株式、不動産、あるいは日用品まで含め、価格には上向きの圧力がかかるということです。
なぜ市場がやや過熱して感じるのか、またなぜドルの効き目が以前ほど伸びないのか。そこに答えの一部があります。流動性が再び流れ込んでおり、それが資産の評価額やインフレ期待に表れています。
今後数四半期、株式のバリュエーション指標やセクターの資金移動がどう展開するか、注目してください。
これは28か月連続の増加で、合計2.61兆ドルの上積みです。
前年比の伸びは5.7%で、2022年6月以来の最高水準となりました。これを2024年8月に見られた伸び率2.0%と比べてみてください—これは深刻な加速です。
パンデミックが始まった2020年以降、M2は7,850億ドル膨らみました。これは年平均で1,210億ドル、年率換算で約6.5%です。
資金創出がまた明確に加速しています。同じ資産を追いかけるお金が増えるということは、通常ひとつの結論を意味します。株式、不動産、あるいは日用品まで含め、価格には上向きの圧力がかかるということです。
なぜ市場がやや過熱して感じるのか、またなぜドルの効き目が以前ほど伸びないのか。そこに答えの一部があります。流動性が再び流れ込んでおり、それが資産の評価額やインフレ期待に表れています。
今後数四半期、株式のバリュエーション指標やセクターの資金移動がどう展開するか、注目してください。