光インターコネクトのボトルネック更新—レーザー供給はいまだにAI需要に追いつかず、価格も上昇しています。
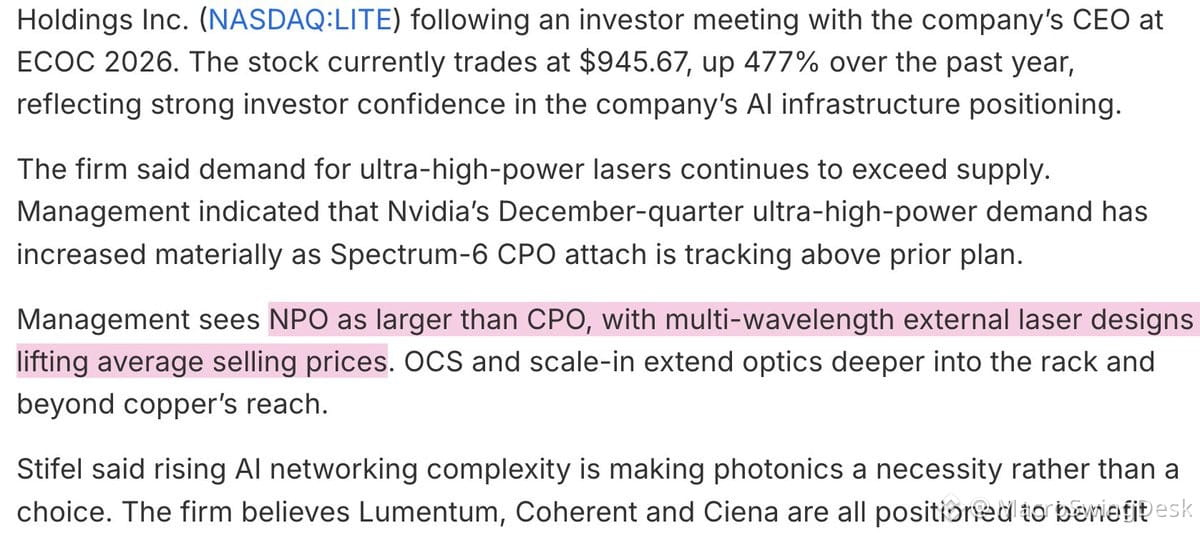
ECOC 2026でのLumentum(Stifelのミーティング経由):
- $NVDA Spectrum-6 CPO の超高出力レーザー需要が大幅に急増
- NPO市場はCPOよりも大きく、マルチ波長の外部レーザーがASP(平均販売価格)の拡大を牽引(Siversのマルチ波長DFBアレイ=高付加価値製品)
- レーザー需要はいまだに全体的に供給を上回っている
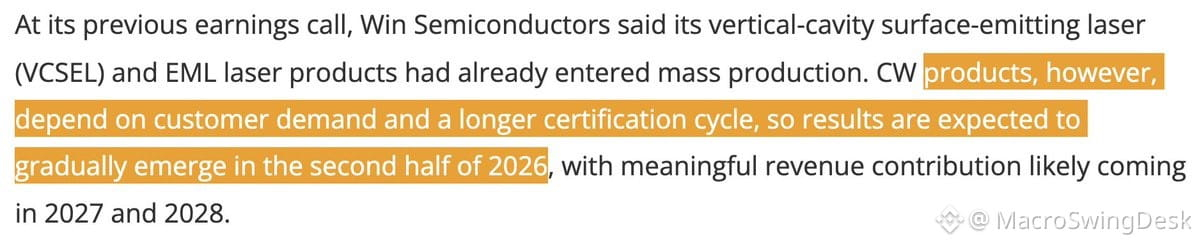
Win Semi($SIVEファウンドリ、$LITEのパートナー)がCWレーザーの生産能力を拡大:
- CWレーザ製品は2026年上期に見込まれ、重要な売上は2027〜2028年の可能性が高い
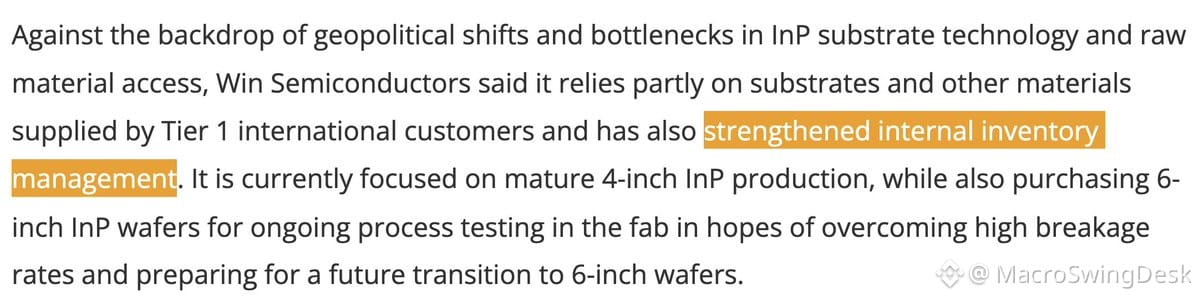
- 6インチInPウエハーへアップグレード(現在テスト中)、Tier-1の国際サプライヤーから基板を確保
- $ASMLのDUVツールに対する大規模な設備投資に加え、ファブのエンジニアリング
要点:NPOはCPOを規模で上回り、マルチ波長レーザーはプレミアム価格を求められ、供給制約は継続しています。Win Semiは、基板戦略、設備(ツーリング)、そしてCWレーザー生産を拡大するための能力計画を備えています—なぜ弱気派がこの体制を疑っているのかは不明です。
光インターコネクトは、AIインフラのスケーリングにおける構造的なボトルネックのままです。InP基板の供給、レーザーASP、ファウンドリの能力拡大を追っていないなら、AIの設備投資(capex)パズルの重要な一片を見落としている可能性があります。