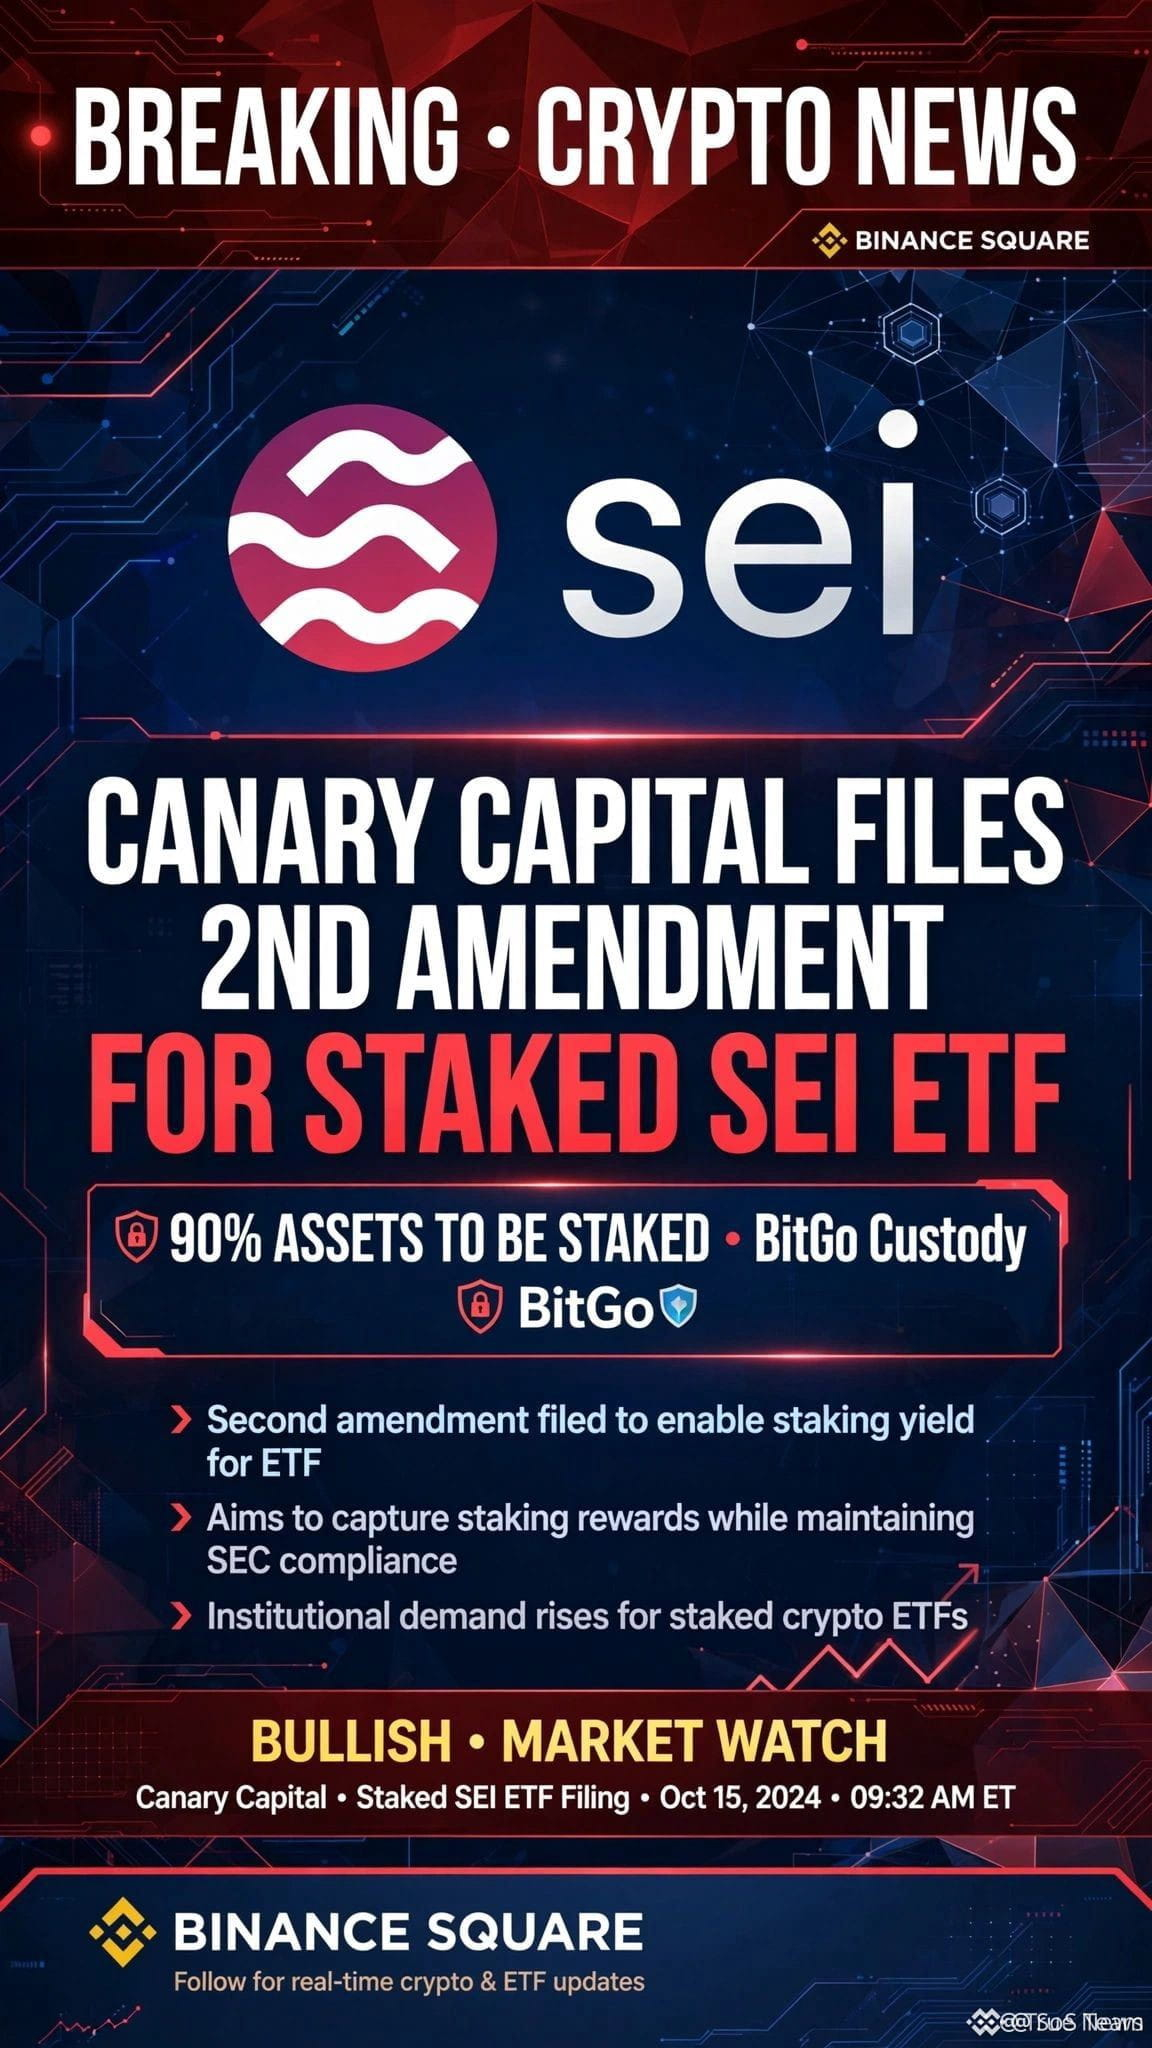
カナリー・キャピタルが、ほとんどの参加者が最初の見出しを祝っていた最中に、担保に入れたSEI ETFについて2度目の改訂(第二次修正)を提出したとき、何が起きたのか――。
初回提出の段階で$SEI に殺到したトレーダーは、SECがコメントを送り続けたり、手続きが現在の“欲望(グリード)サイクル”を超えて長引いたりした場合、簡単に手仕舞いできないポジションを抱えることになっている。
今回の改訂そのものが、多くの人が見落とした部分だ。通常、規制当局が、ETF構造の中で担保(ステーキング)、利回り、そしてカストディ(保管)が実際にどう機能するかについて、すでに問題を指摘していることを意味する。これらは些細な論点ではない。スラッシング(削減・罰則)リスク、バリデーター選定、そして担保に入れたトークンを法的に誰が所有するのか――これらは、この種のプロダクトでは決着がついていない。恐怖と欲望指数がすでに80の市場では、相場はあらゆる提出を「承認まであと数週間」と扱う。だが歴史はそうは語っていない。$SEI は、$AVAX や$ARB のような銘柄がそれぞれ別の物語を続けている間に、値動き全体を取り戻す(下げて戻す)可能性がある。
静かなリスクは、新しい構造ほど短くなるのではなく、むしろ長引くという点だ。スポット型ビットコイン商品には、数年に及ぶ下準備があった。担保型アルトETFにはない。コメントが続けば、市場が今まさに支払ったプレミアムは蒸発し、後から買った人ほど“袋(損失)を抱え込む側”になる。
では、コメント期間が続く場合、ここから先はいったいどこへ向かうと思う?
#CanaryFilesSecondAmendmentForStakedSEIETF #BitcoinHits #CircleLaunchesInstitutionalBTCBackedBorrowing
初回提出の段階で$SEI に殺到したトレーダーは、SECがコメントを送り続けたり、手続きが現在の“欲望(グリード)サイクル”を超えて長引いたりした場合、簡単に手仕舞いできないポジションを抱えることになっている。
今回の改訂そのものが、多くの人が見落とした部分だ。通常、規制当局が、ETF構造の中で担保(ステーキング)、利回り、そしてカストディ(保管)が実際にどう機能するかについて、すでに問題を指摘していることを意味する。これらは些細な論点ではない。スラッシング(削減・罰則)リスク、バリデーター選定、そして担保に入れたトークンを法的に誰が所有するのか――これらは、この種のプロダクトでは決着がついていない。恐怖と欲望指数がすでに80の市場では、相場はあらゆる提出を「承認まであと数週間」と扱う。だが歴史はそうは語っていない。$SEI は、$AVAX や$ARB のような銘柄がそれぞれ別の物語を続けている間に、値動き全体を取り戻す(下げて戻す)可能性がある。
静かなリスクは、新しい構造ほど短くなるのではなく、むしろ長引くという点だ。スポット型ビットコイン商品には、数年に及ぶ下準備があった。担保型アルトETFにはない。コメントが続けば、市場が今まさに支払ったプレミアムは蒸発し、後から買った人ほど“袋(損失)を抱え込む側”になる。
では、コメント期間が続く場合、ここから先はいったいどこへ向かうと思う?
#CanaryFilesSecondAmendmentForStakedSEIETF #BitcoinHits #CircleLaunchesInstitutionalBTCBackedBorrowing