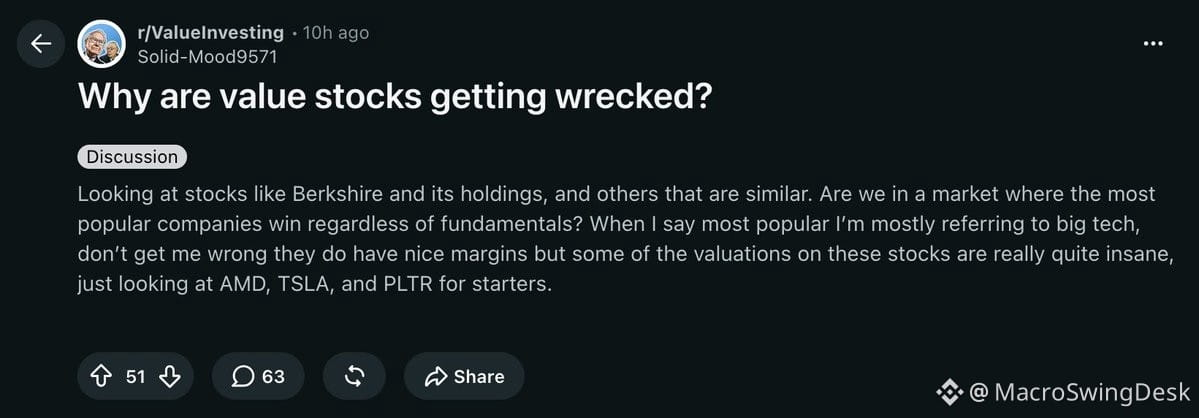
伝統的なバリュー投資は、いままるで冬眠しているように感じられます。
以前は、$UPWK や $PYPL のような堅実な 10倍〜12倍のPER銘柄を探したり、ドミノ・ピザ、ペプシ — あるいは、簿価を下回って取引される安い日本株を掘り当てたりしていました。勝ち筋はシンプルでした。緩やかな成長、着実な自社株買い、そしてキャッシュフローからの配当の増加。予測可能な複利。
でも今は? 年商が前年比605%も伸びているのに、実質的には 1.8倍のランレートPERで取引されている $ESMT のような企業が見つかります。論点は実質、期間がどれくらい続くかだけです。どのくらい持続するのでしょう?
あるいは住友を 16.2倍のトレーリングPERで見た場合、ハイパースケーラー向けのAI契約の山の上に座っています——ファイバー、レーザー、インフラ関連の事業です。これは「バリュー」だと想定されるものではありません。
AIは、妙な中期的な歪みを生み出しました。「バリュー投資」とは今や、高成長で、しかもAIによってもたらされる利益成長の見通しに市場がまだ追いついていないような、深くミスプライスされた企業を探しに行くことを意味するようになっています。
昔の手順書は理屈の上ではまだ機能します——しかし、今日の最良の仕掛けは、5年前の教科書的な例とはまったく似ていないのです。