宇宙探査の最前線で着実に成果を積み上げる企業として、Rocket LabはコンセプトやPPTの段階にとどまらず、実際の行動によって市場の長期的な注目を勝ち取っています。私もそれ以前のメンバー向け交流の中で、SpaceXと比べると、この会社の現時点での規模と評価額はいっそう小さく見えると強調してきました。絶対的な数字で見れば現状の評価額が決して低いわけではないものの、将来にわたり、成長余地と価値の再評価がかなり大きく残されているといえます。
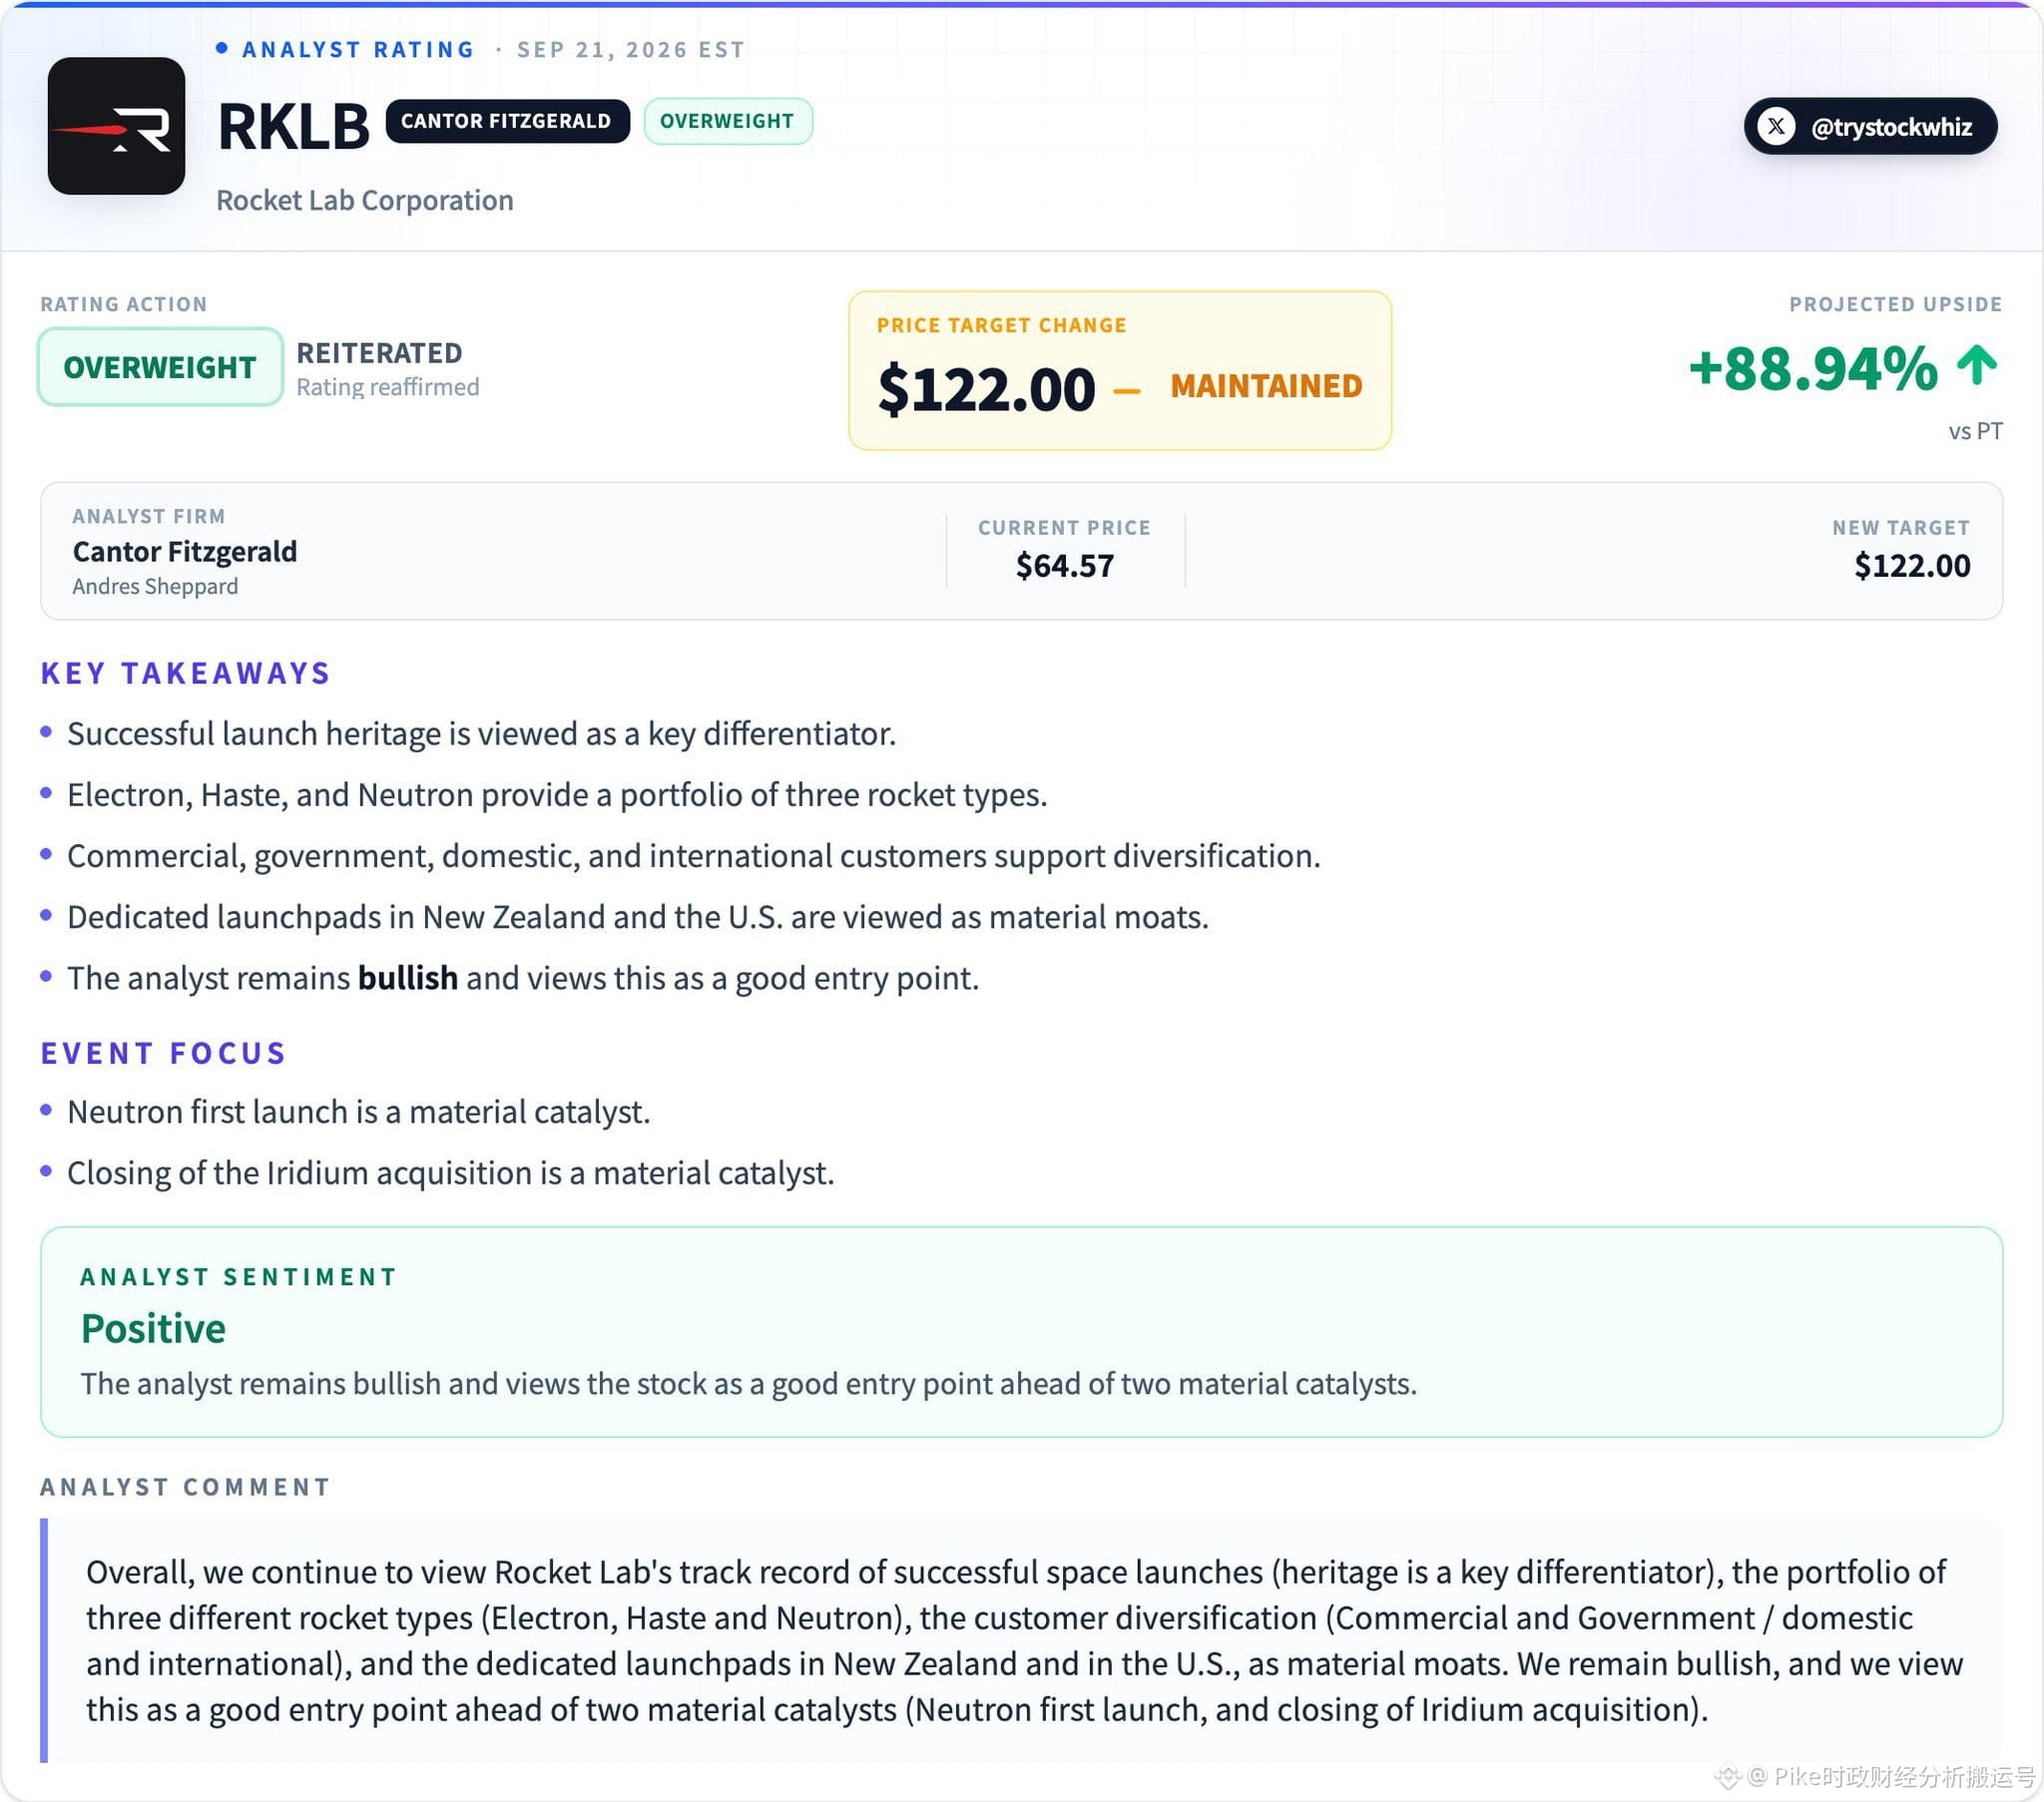
そして9月21日、著名投資銀行Cantor FitzgeraldのアナリストAndres Sheppardが$RKLBに対して再度「買い増し」の格付けを提示し、目標株価を122ドルに設定しました。研究レポートの公表当日の64.57ドルの株価で計算すると、この銘柄には約89%の潜在的な上昇余地があります。彼の見立てでは、2つの重大な触媒が正式に実現するまでの間、今こそ非常に理想的な投資参入タイミングだということです。
このうち最初の触媒は、Iridiumの買収取引です。現在、会社が必要とするM&A資金はすべて調達済みで、2027年半ばには各種の決済を正式に完了できる見込みです。Iridiumは、世界の低軌道Lバンド通信ネットワークを握っているだけでなく、軌道上で稼働中の衛星が60基以上、予備衛星が10数基もあります。この取引が完了すれば、Rocket Labは衛星製造、ロケット打ち上げ、コンステレーション(衛星群)展開、そして軌道上通信サービスといった中核事業を一体化でき、SpaceXのようなエンドツーエンドの垂直統合型ビジネスモデルへ向けた重要な一歩を踏み出すことになります。財務見通しから見ると、Iridiumの2025年の売上高は8.5億ドル超の達成が見込まれ、CantorはRocket Labの2026年の売上高が9億ドルの大台を超えると予測しています。つまり、両社が合併した後は、年間の総売上規模が約倍に近い成長を実現する可能性が高いということです。
触媒の実現を待つ間にも、同社の既存事業の「堀(護城河)」は同様に厚みがあります。宇宙分野の企業にとって、本当に中核となる競争力は、帳票上のロケット性能パラメータではなく、長年にわたり蓄積されてきた打ち上げ頻度、顧客の信頼度、ミッション遂行力、そして打ち上げの信頼性にあります。実際に、直近では同社のElectronロケットが96回目となる飛行ミッションを無事完了しており、これは今年の同社の17回目の打ち上げでもあります。現在、Electronロケット、HASTEプロジェクト、そして米国とニュージーランドに点在する専用の打ち上げ施設が組み合わさり、Rocket Labの現時点で最も堅固な壁を形作っています。これは同社が、ロケットを成功裏に製造し、順調に軌道投入を行い、さらに継続的に顧客へミッションを提供できる卓越した能力を備えていることを十分に裏付けています。
そして、最も重要な大型の触媒は、Neutron(中型・再使用可能ロケット)です。皆さんもご存じの通り、その近地球軌道(LEO)への最大搭載能力は約13トンに達し、運べる量が約300キログラムのElectronと比べて質的な飛躍があります。経営陣が設定した目標によれば、1回の打ち上げ価格はおおむね5,000万〜5,500万ドルの範囲です。最初の試験飛行と、その後の再飛行が順調に進めば、NeutronはFalcon 9以外で、市場において本当に強い商業競争力を持つ数少ない中型打ち上げロケットになれる可能性が非常に高いといえます。
Neutronの誕生は、単に同社に大型サイズのロケットがもう1機増えるという意味にとどまりません。その成否は、Rocket Labが小型ロケット市場という「快適な領域」から抜け出し、大型の商業ペイロード、国家安全保障ミッション、そして衛星コンステレーション展開といった、より巨大な領域に本格参入できるかどうかを直接左右します。同時に、Electron時代に培った優れたエンジニアリング経験を、より複雑な中型の回収可能ロケットへうまく移植できるかどうか――その重大な試金石ともなります。
もちろん、機会を見る一方で、投資家はあらゆるリスク開示や潜在的な変数にも常に注意を払う必要があります。例えば、Neutronが直面し得る開発の遅延や初飛行の失敗リスク、そしてIridiumの買収が引き起こし得る統合上の難題や株式の希薄化の可能性などです。これらは継続的に追跡が必要です。将来を見据えると、$RKLBの評価額の上限(天井)を本当に決めるのは、資本市場における耳に心地よい物語ではなく、Neutronプロジェクトの最終的な着地と実行結果そのものです。