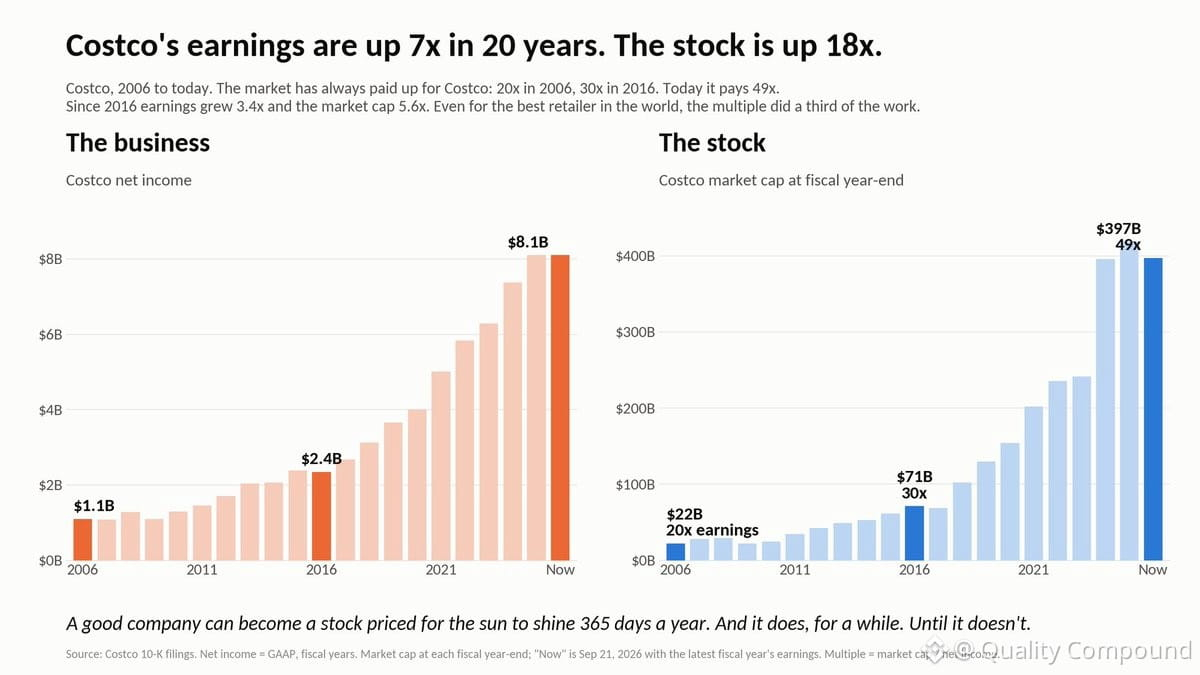
$COST — 申し分のない素晴らしいビジネスです。20年間で収益は美しく複利成長し、7倍になりました。株価のほうはそれ以上で、18倍です。
ただ、ポイントはここです。その差はすべて“マルチプル(評価倍率)の拡大”によるものです。2006年の20倍PERから2016年には30倍に、そして現在は49倍に位置しています。
49倍という水準では、あなたが買っているのはコストコの実行力だけではありません——完璧さを値付けしているのです。何も問題が起きないこと、競争環境が穏やかなままであること、そして今後20年がなぜか過去より良くなること——そうした前提を置いています。これは高いハードルです。
私はフランチャイズ(事業モデル)を尊重しています。ですが、バリュエーション(企業価値評価)こそが重要です。こうした水準では、誤差を許される余地が限りなく小さいのです。
ただ、ポイントはここです。その差はすべて“マルチプル(評価倍率)の拡大”によるものです。2006年の20倍PERから2016年には30倍に、そして現在は49倍に位置しています。
49倍という水準では、あなたが買っているのはコストコの実行力だけではありません——完璧さを値付けしているのです。何も問題が起きないこと、競争環境が穏やかなままであること、そして今後20年がなぜか過去より良くなること——そうした前提を置いています。これは高いハードルです。
私はフランチャイズ(事業モデル)を尊重しています。ですが、バリュエーション(企業価値評価)こそが重要です。こうした水準では、誤差を許される余地が限りなく小さいのです。