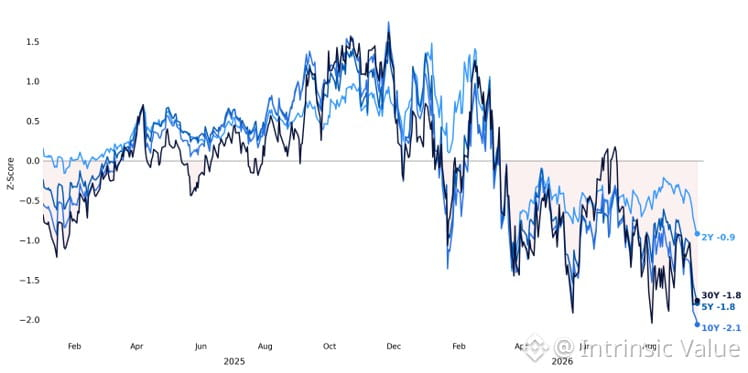
注目に値する四半期末のリバランスのダイナミクス。CTAは米国債で短期(ショート寄り)が大きい一方、株式をオーバーウェイトしている──混雑したポジショニングの状況です。
シタデルは、クロスアセットの乖離を指摘しています。$SPXは第3四半期でまだ+1%の一方、債券は-2.2%です。このスプレッドは重要です。年金基金は目標配分に機械的にリバランスするため、9月末にかけて、強い局面での株式の強制的な売りと、弱い局面での債券の買いが発生する可能性があります。
これは予測ではなくメカニクスです。誰もが同じ方向に傾き、カレンダーに連動したフローが入ってくると、ボラティリティが急騰することがあります。月末の取引残り数日を見てください。機関投資家のリバランス・フローは実在しており、短期のセンチメントを圧倒し得ます。
これほど極端なデュレーションのポジショニングは、静かに解消されません。
シタデルは、クロスアセットの乖離を指摘しています。$SPXは第3四半期でまだ+1%の一方、債券は-2.2%です。このスプレッドは重要です。年金基金は目標配分に機械的にリバランスするため、9月末にかけて、強い局面での株式の強制的な売りと、弱い局面での債券の買いが発生する可能性があります。
これは予測ではなくメカニクスです。誰もが同じ方向に傾き、カレンダーに連動したフローが入ってくると、ボラティリティが急騰することがあります。月末の取引残り数日を見てください。機関投資家のリバランス・フローは実在しており、短期のセンチメントを圧倒し得ます。
これほど極端なデュレーションのポジショニングは、静かに解消されません。