

トークンの退出データは、売る前にほとんど誰も確認しません
まず要点:
アンロックの90%は、16,000件以上の測定されたイベントにおいて価格を押し下げます
下落はその日そのものではなく、日付の約30日前から始まります
10日分の出来高に相当するポジションを適切に売り切るには、約100日かかります
100日超では、価格変動の1標準偏差が約36.6%です。それをヘッジするコストは約3%です
Ethenaはフロートの14.3%を1つの日付に集中させ、そのトークンは28.9%上昇しました
多くの人は、トークンの退出はタイミングの問題だと考えています。しかしそれは、開示義務によって制約される“実行(エグゼキューション)”の問題であり、時間によって価格が決まります。
データが示しているのはこうだ。
1. 供給は、ブック(注文板)よりも大きい
Binance Researchは、2024年から2030年にかけてアンロック予定のトークンを約1,550億ドルと見積もり、それを吸収するには概算で約800億ドルの需要が必要だとした。Keyrockは、毎週1週間あたり6億ドル以上のロックトークンが新たに流通に入っていることを測定している。
Kaikoの2025年Q1データでは、上位50銘柄のアルトコイン全体で、1%の市場深度は約7億ドルだった。2026年の通常の月では、概ね約20億ドル相当のアンロックが伴っている。2026年3月は60億ドル超。
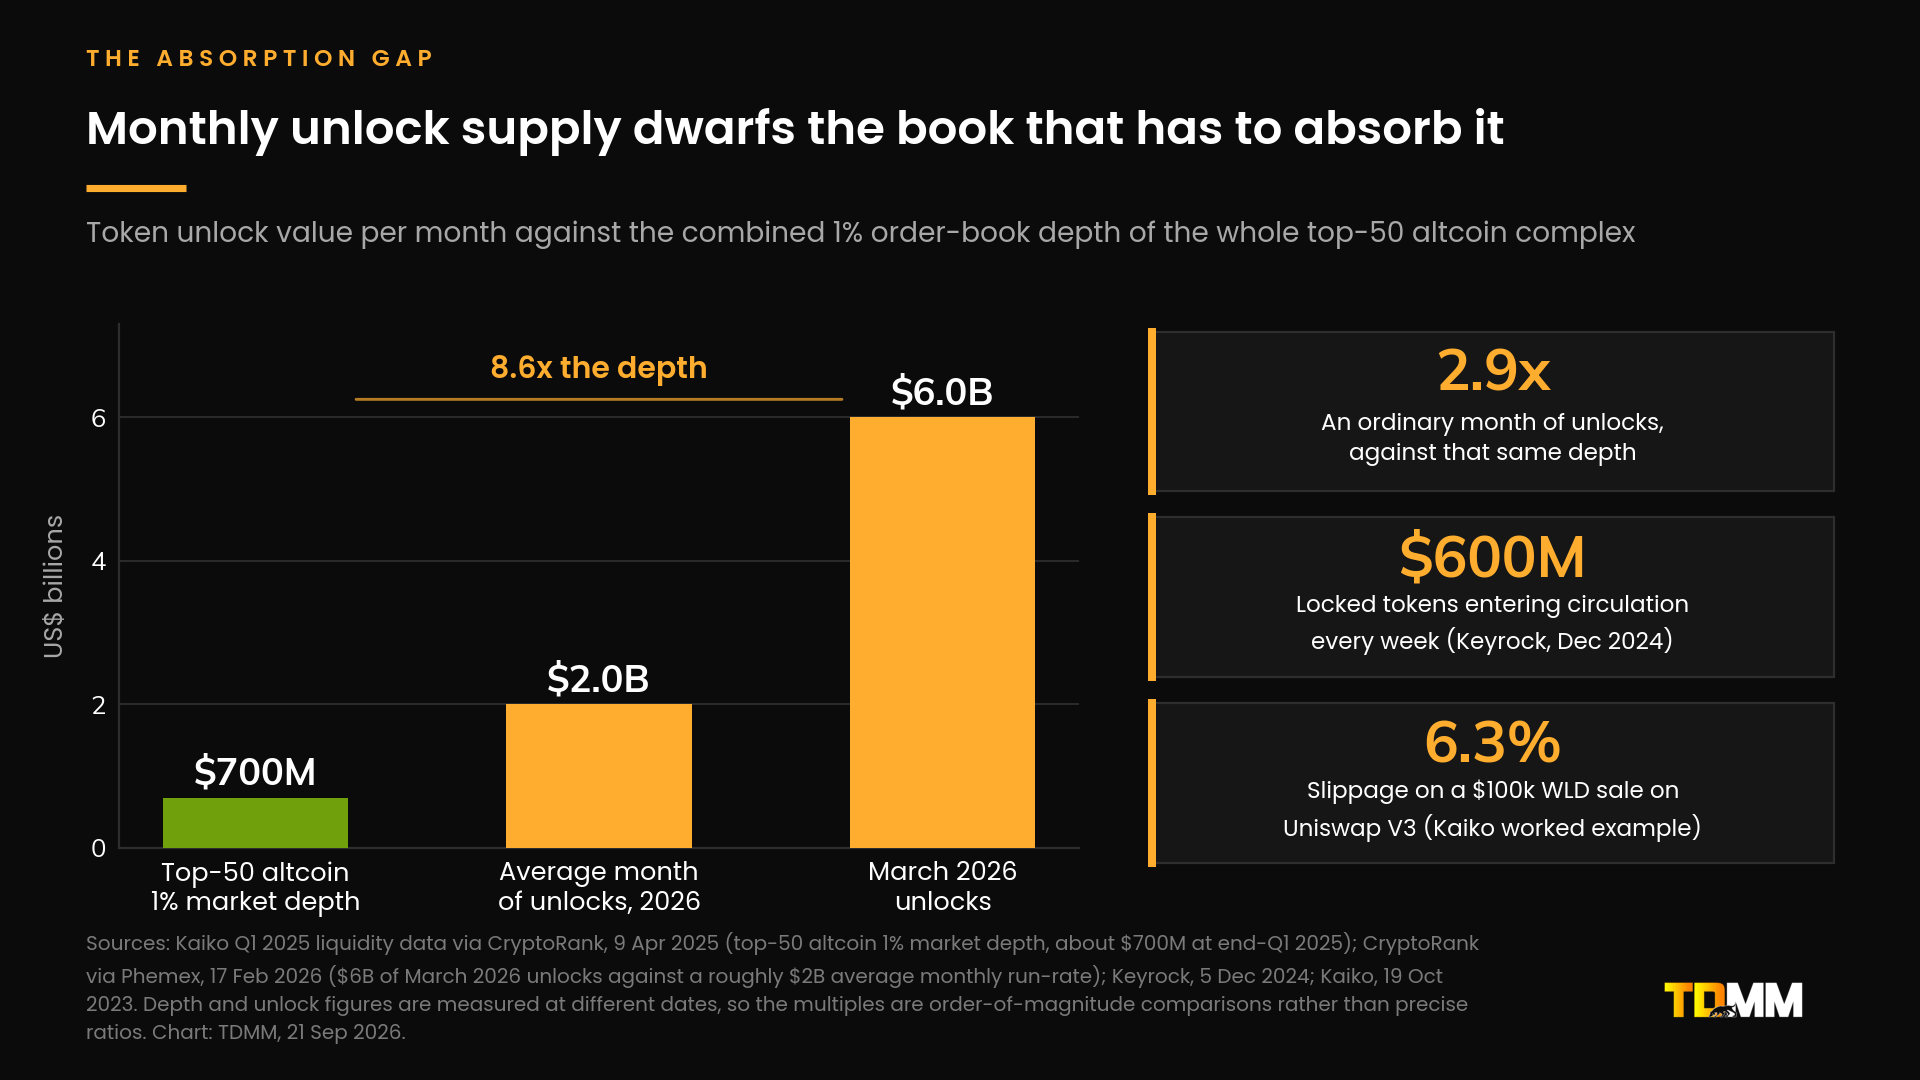
比較一つで、問題の本質がすべて分かる。
2. 市場は日付より先に売る
Keyrockは、40トークンで16,000回超のアンロックイベントを横断して分析した。90%が、規模や種類に関わらず、負の価格圧力を生み出していた。「平均価格の下落が最大25%まで」というチームのトランシェが見られた。インパクトは約30日前から始まり、14日以内に落ち着いた。
Tokenomist:2024年6月から2026年3月までの236イベントを横断すると、アンロック前1か月の中央値は−14.7%のドリフト(n=164、p<0.001)、そして最終2週間では−9.1%(n=166、p<0.001)。どちらも0.1%水準で有意。
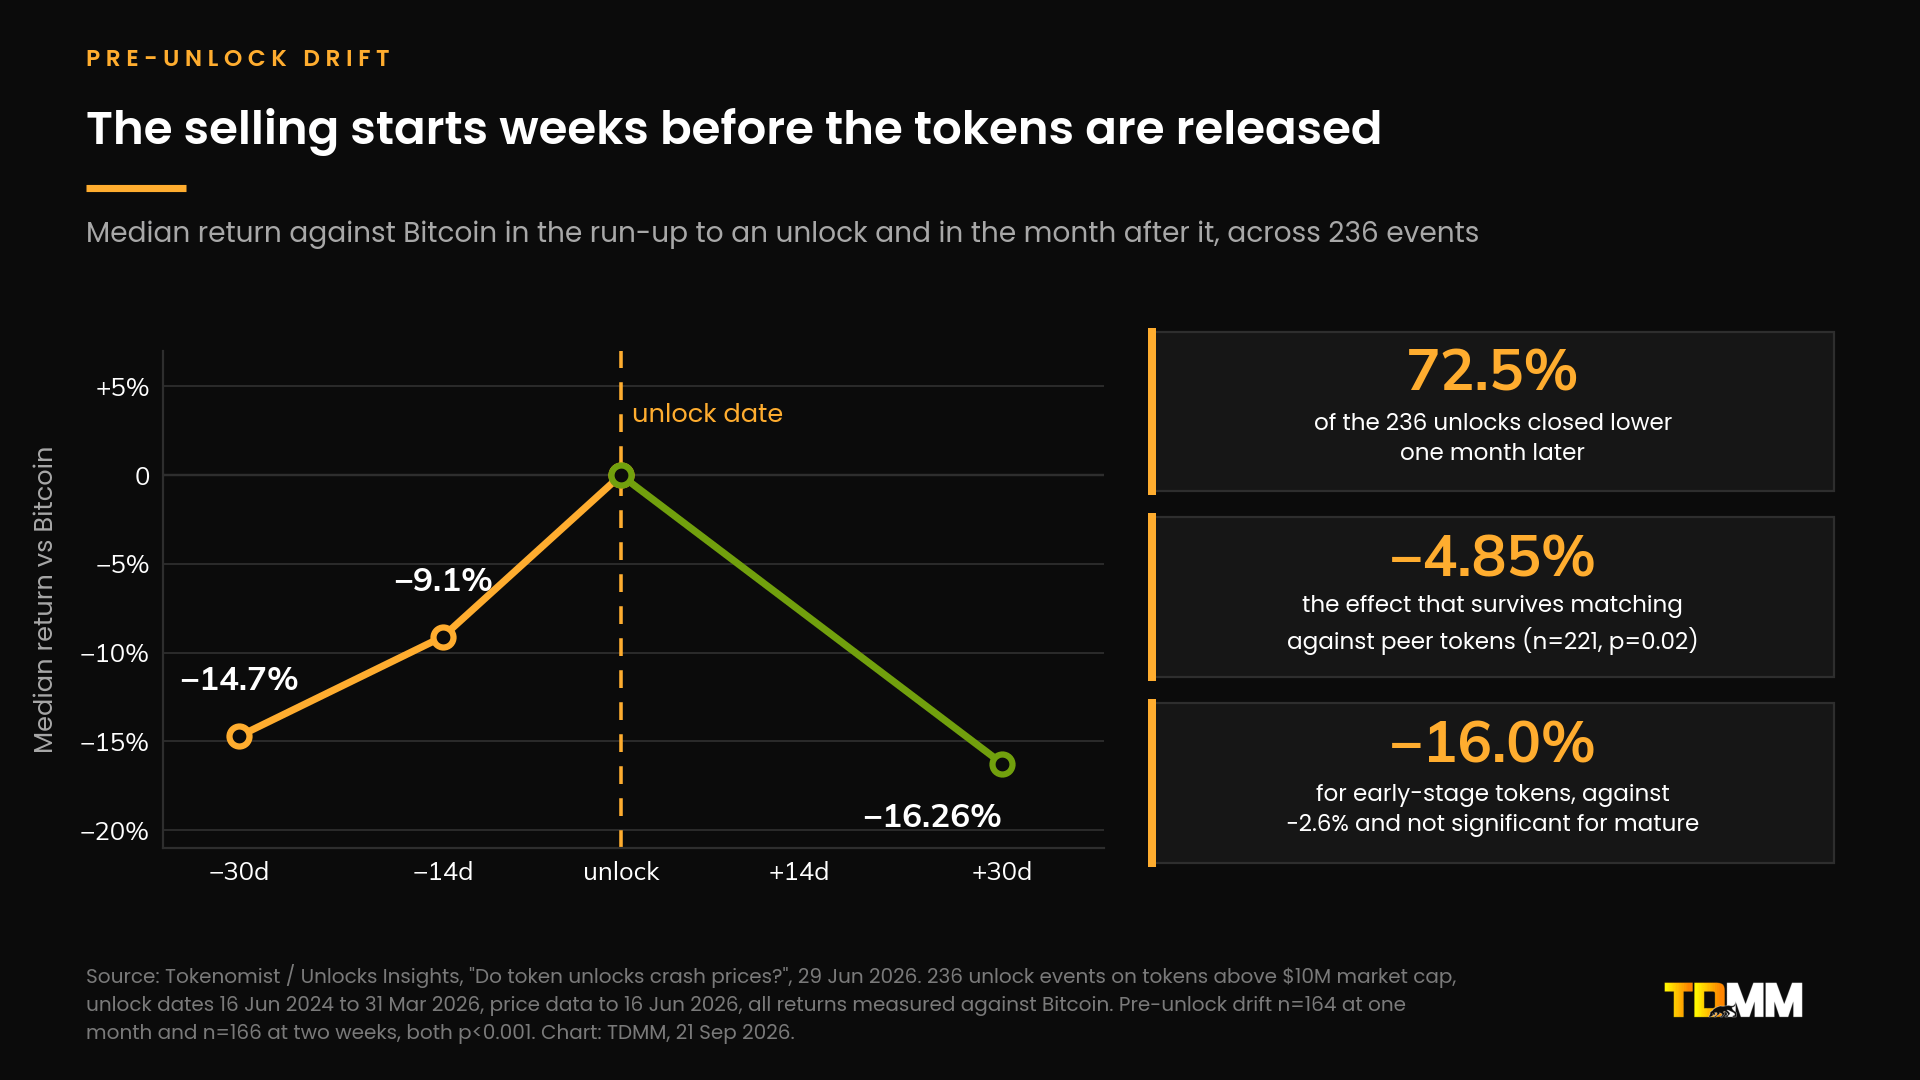
見出しの数字についても正直に言う価値がある。生の「1か月中央値」は−16.26%だったが、同業トークンと照合すると−4.85%しか残らない(n=221、p=0.02)。そしてそれはほぼ完全に初期段階のトークンに集中している。確立済みトークンでは−2.57%で、有意ではなかった。
日数で見ると、ドルではなく出来高の規模
これはほとんど全員が飛ばすステップだ。
1日500万ドルを動かすトークンで、5,000万ドルのポジションなら、それは出来高10日分。規律ある10%の参加上限なら、売り切るのに100日かかる。
インパクトは直線ではなく平方根の法則に従う。DonierとBonartは、約0.9というプレファクターを持つ状態で、100万件超のビットコインのメタオーダーにわたってそれを測定した。Talosは、参加率0.5%〜20%の範囲でそれが成り立つことを見つけた。
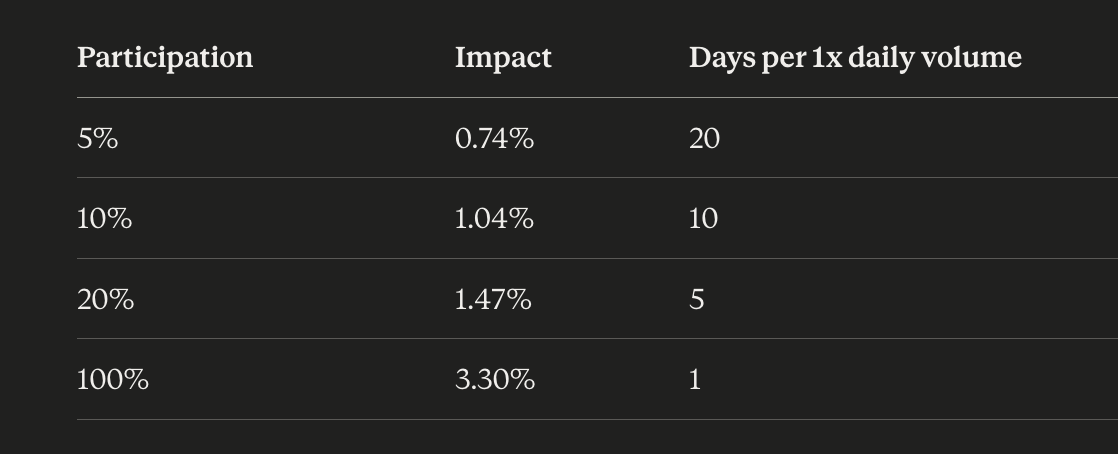
売る量を4倍にすると、インパクトは約2倍になる。
4. 高くつくのはスリッページではなく「待ち」だ
典型的なアルトコインのボラティリティで100日超えると、価格変動の1標準偏差は36.6%になる。
この期間分を短期パーペチュアルでヘッジするには、年率10.95%のファンディング・レート(多くの取引所がデフォルトで採用)でノーション額の概ね3.0%のコストがかかる。
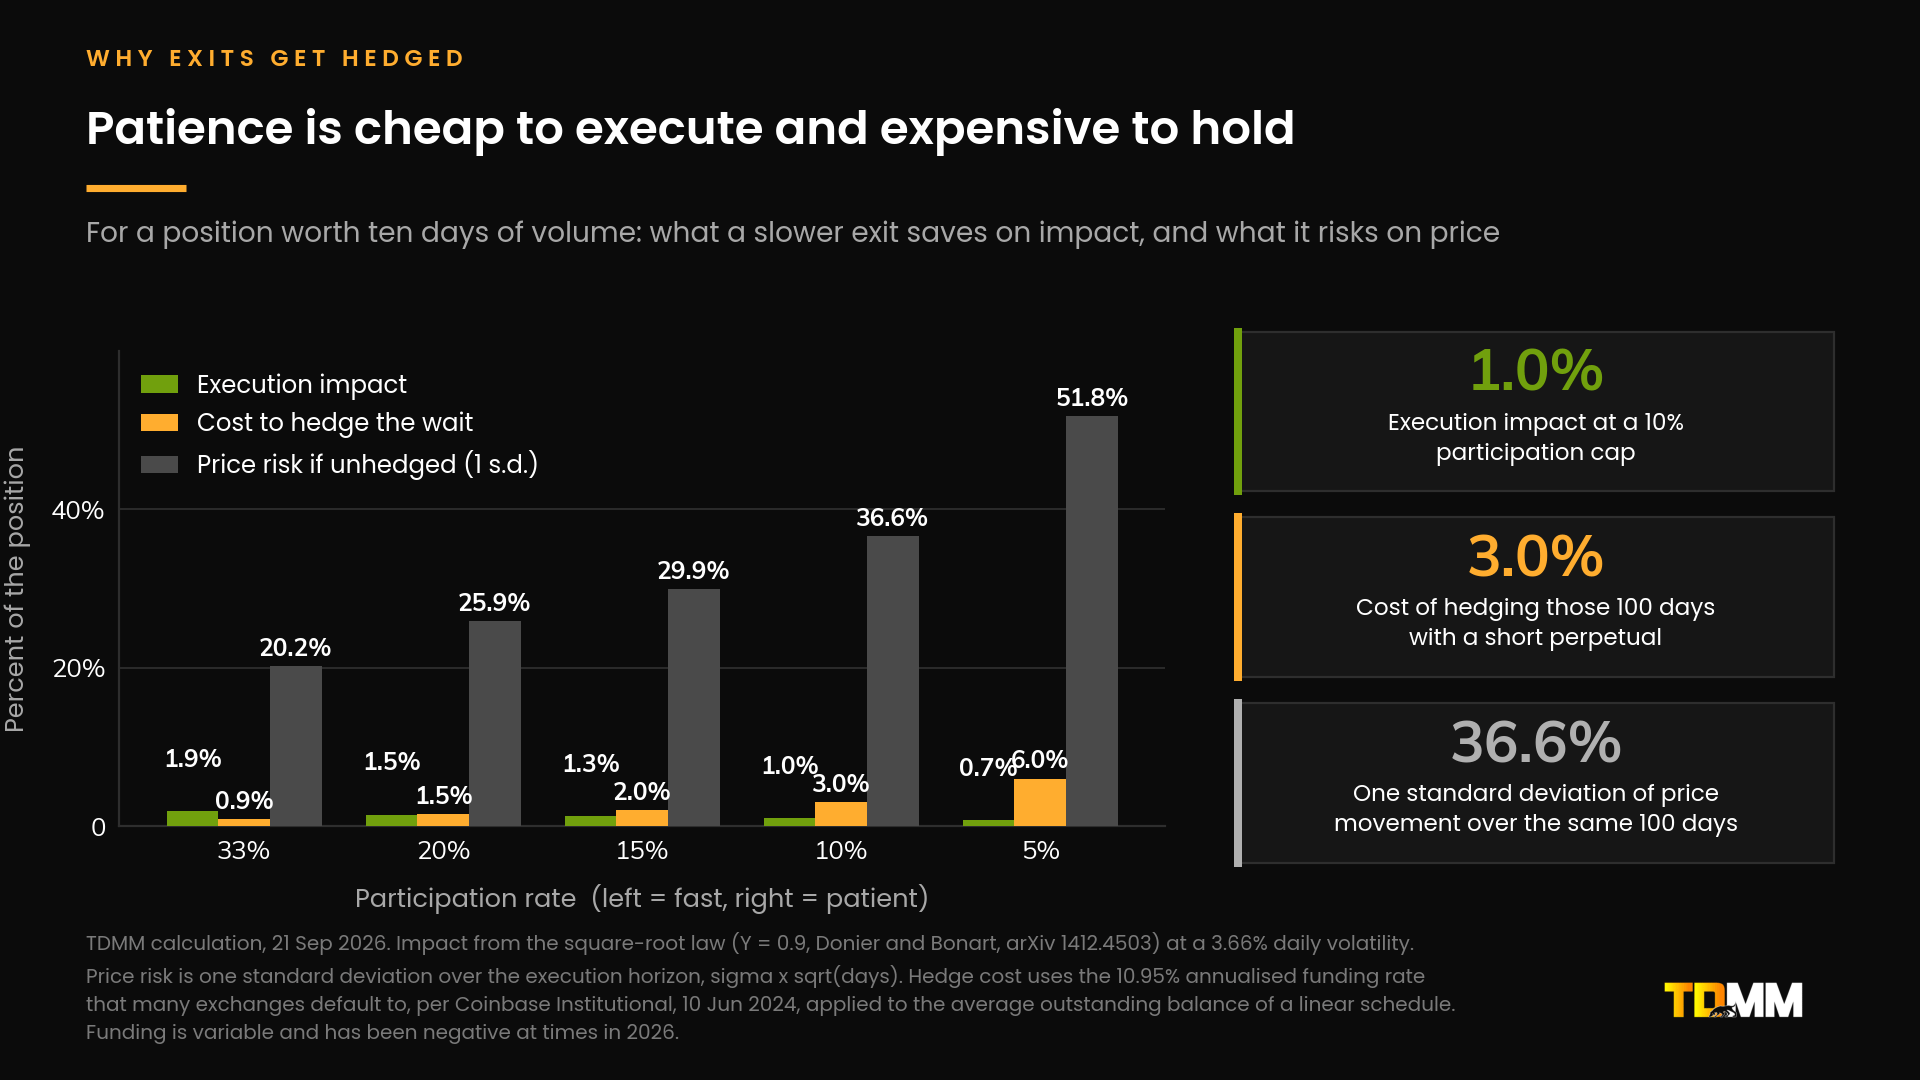
1シグマのエクスポージャー36.6%をカバーするには3%。12対1。
チームは執行コスト30ベーシスポイントの交渉に何週間も費やす。ところが、誰も待ち時間を価格付けしなかったため、その後3か月間、未ヘッジのベータの36%を負担する。これはトークンのエグジットで最も高くつく単一のミスだ。
5. 市場は解消されたオーバーハングに報酬を与える
2026年8月27日、Ethenaは14の大口投資家から未確定(未ベスト)のトークンを買い取り、残りの投資家スケジュールを2026年10月5日の単一リリースに集約した(17か月も前倒し)。その結果、流通供給の約14.3%が1つの日付に集中する。
ENAは13時間で28.9%上昇した。それでも6日後には+3.9%。
市場は供給を価格付けしていなかった。価格付けしていたのは、供給に関する不確実性だった。
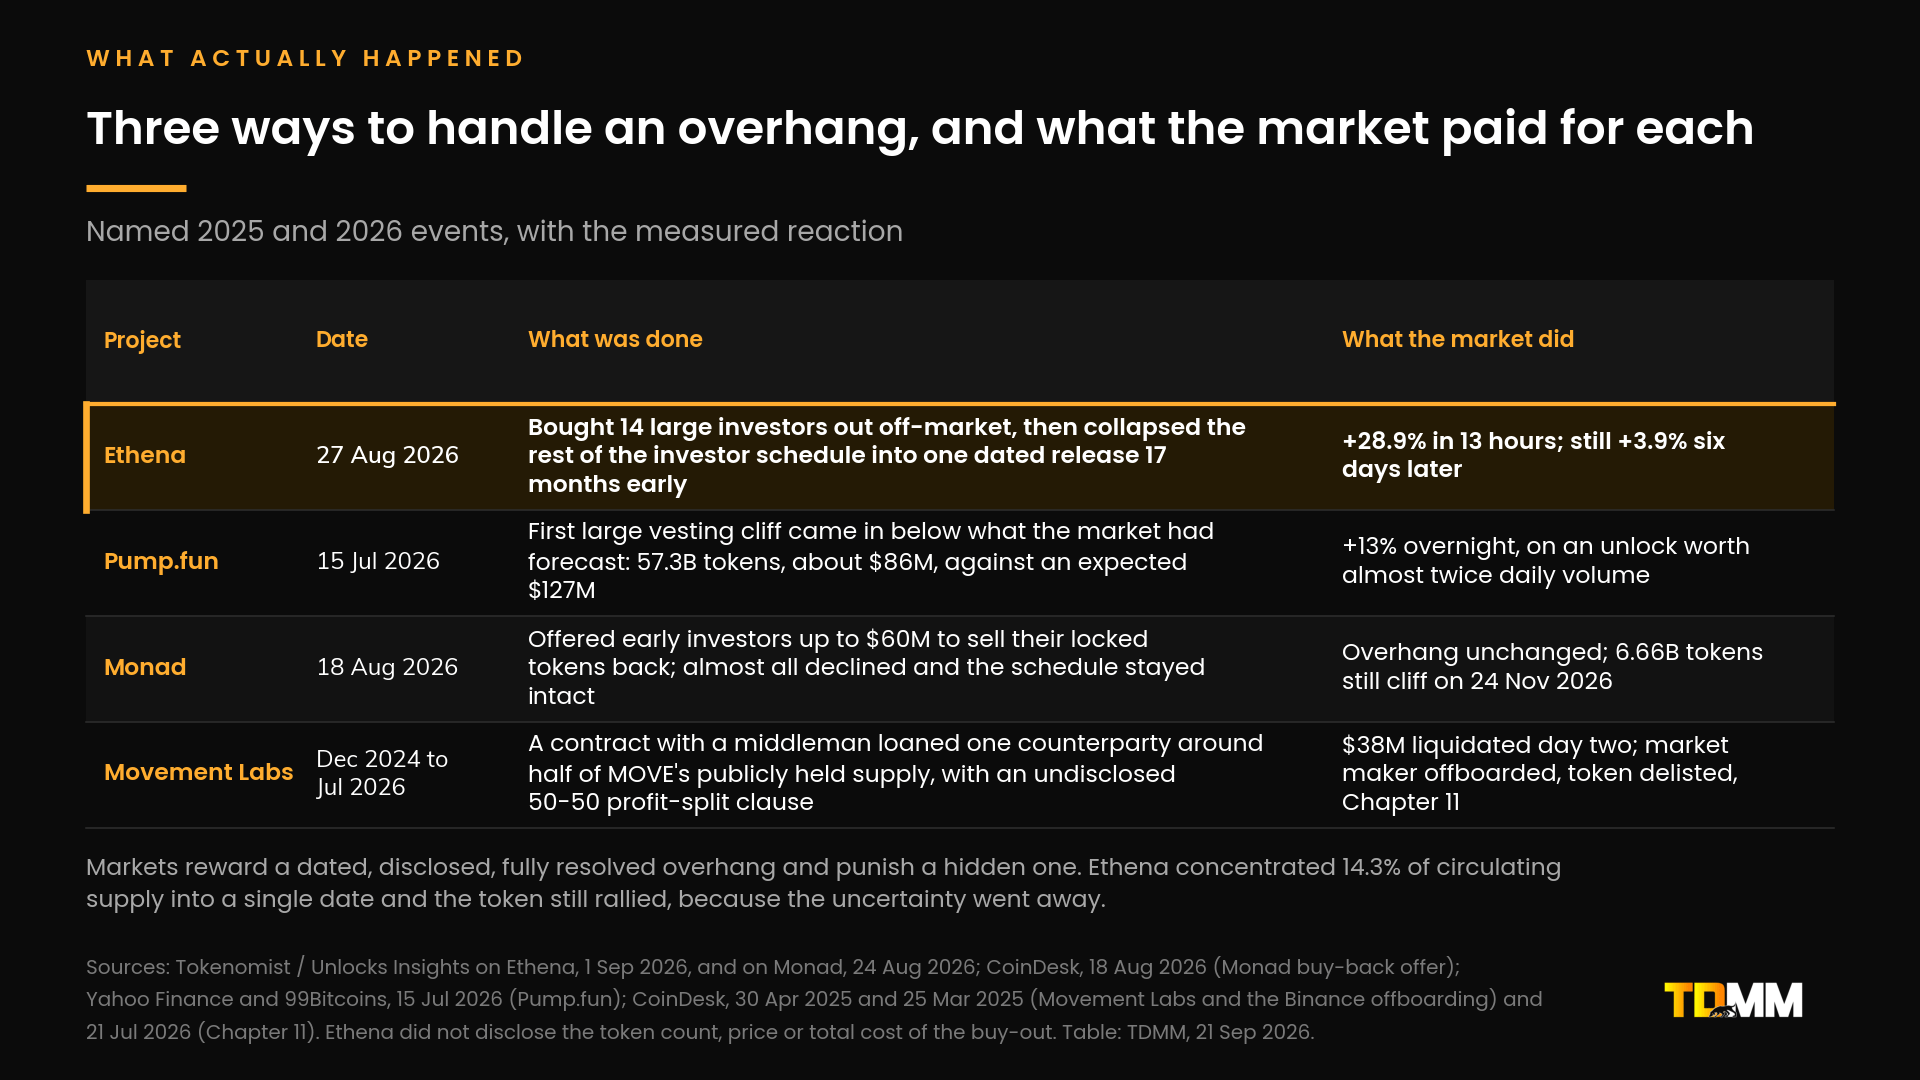
逆もまた成り立つ。Movement Labsは、MOVEの公開保有供給の約半分を、ある取引相手の手に渡る形で契約を組み、さらに開示されない利益分配条項を含めた。2024年12月のデビューの翌日に3,800万ドルが清算された。Binanceはマーケットメイカーをオフボードし、Coinbaseは上場廃止し、その会社は2026年7月にチャプター11を申請した。
6. ディスクロージャーは今や上場条件
2026年3月25日以降、Binanceはトークン発行体に対しマーケットメイカーの識別情報(本人/法人名)や法的主体、契約条件の開示を要求し、利益分配および保証リターンの取り決めを禁止している。トークンの放出スケジュールと競合する売却をレッドフラッグとして挙げている。
利益分配がマーケットメーカーの契約に含まれているなら、それは今や商業上の好みではなく上場リスクだ。
90日間のランブック
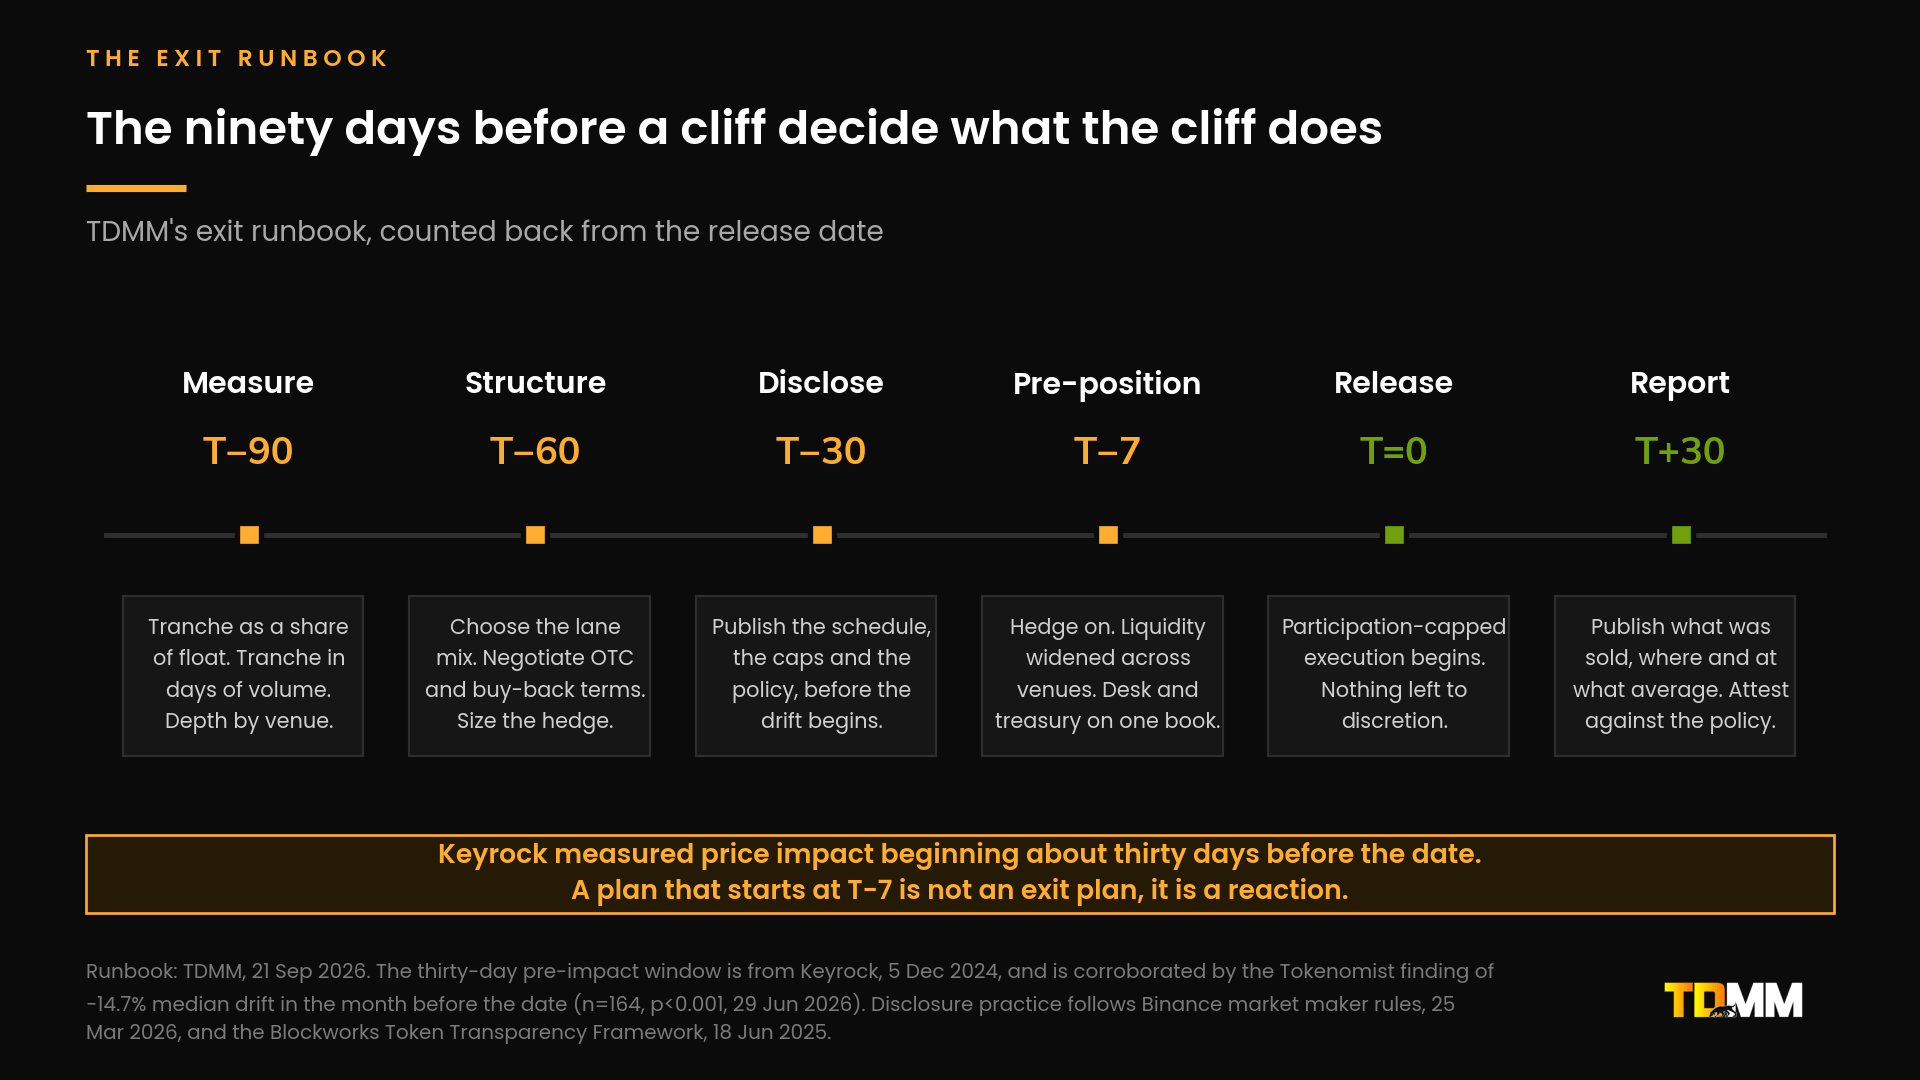
T−90:トランシェをフロートに対する比率と、出来高(日数)で測る。1%深度のT−60では、レーンの組み合わせを選び、OTCブロックの価格設定とヘッジを行う。買い戻しを交渉するT−30:スケジュール、上限、そして運用方針(ポリシー)を公表する。T−7:ヘッジ対象を設定。流動性が拡大し、デスクとトレジャリーは同一ブックで一括管理する。T=0:参加上限付きの執行で、裁量はなし。T+30:何を、どこで、平均いくらで売ったのかを、ポリシーに対して報告する。
T−7から始まる計画は計画ではない。それは、すでに起きてしまった下落への反応だ。
TDMM(TradeDog Market Maker)は2015年から暗号市場を運用してきた:取引額100億ドル超、CEXおよびDEXの統合100件超、取引市場200件超、24/7、5大陸にまたがる30人以上。エグジット管理は、マーケットメイキングやトレジャリーと同じブックで回している。なぜなら、執行、ヘッジ、ストラクチャリング、ディスクロージャーは分離できないからだ。価格や出来高の保証はない:取引可能性、透明性、完全なライフサイクル。
出典:Keyrock(2024年12月);Tokenomist / Unlocks Insights(2026年6月および9月);Binance Research(2024年5月);CryptoRank経由のKaiko(2025年4月);DonierおよびBonart arXiv:1412.4503;Talos(2025年12月);Coinbase Institutional(2024年6月);CoinDesk(2026年3月、2025年4月、2026年7月)。執行ホライズンとボラティリティの数値は、Coinbase Exchangeの日次ローソク足から算出したTDMM計算であり、2026年9月21日までのもの。投資助言ではありません。
#TokenExitStrategy #Tokenomics #MarketMaking #TokenUnlocks #CryptoLiquidity