#黄金
私は今後、金が大幅に上昇する可能性は低いと考えています
理由は、FRB(米連邦準備制度)が再利上げし、ドットチャートでは今年中にもう1回利上げがある見通しが示されているためです。高金利はより長く維持される見込みで、金を保有する機会費用が高止まりしています。新任議長のウォーシュはフォワードガイダンスを撤回し、市場の下支えもしなくなったため、それまで金価格を下支えしていた「FRBのベア(弱気)オプション」というロジックが崩れました。同時に、地政学的な対立によるリスク回避プレミアムが徐々に縮小し、「ドル信用が崩壊する」という物語が否定され、金の対ドルの上昇優位(プレミアム)が狭まっています。中央銀行の金購入は遅行指標ではあるものの、今年上半期の純買いは2022年以来で最低水準で、下支えはできても価格を押し上げるには力不足です。資金面でも、ETFと先物のロング(買い)がすでにかなり過密になっており、今後の追加の買い需要(限界的な買い)が見込みにくい状況です。緊急利下げやシステミックな危機が起きない限り、金は高値圏でのもみ合い、あるいは短期的な調整になりやすく、上昇トレンドをさらに拡大していく可能性は相対的に低いと見ています
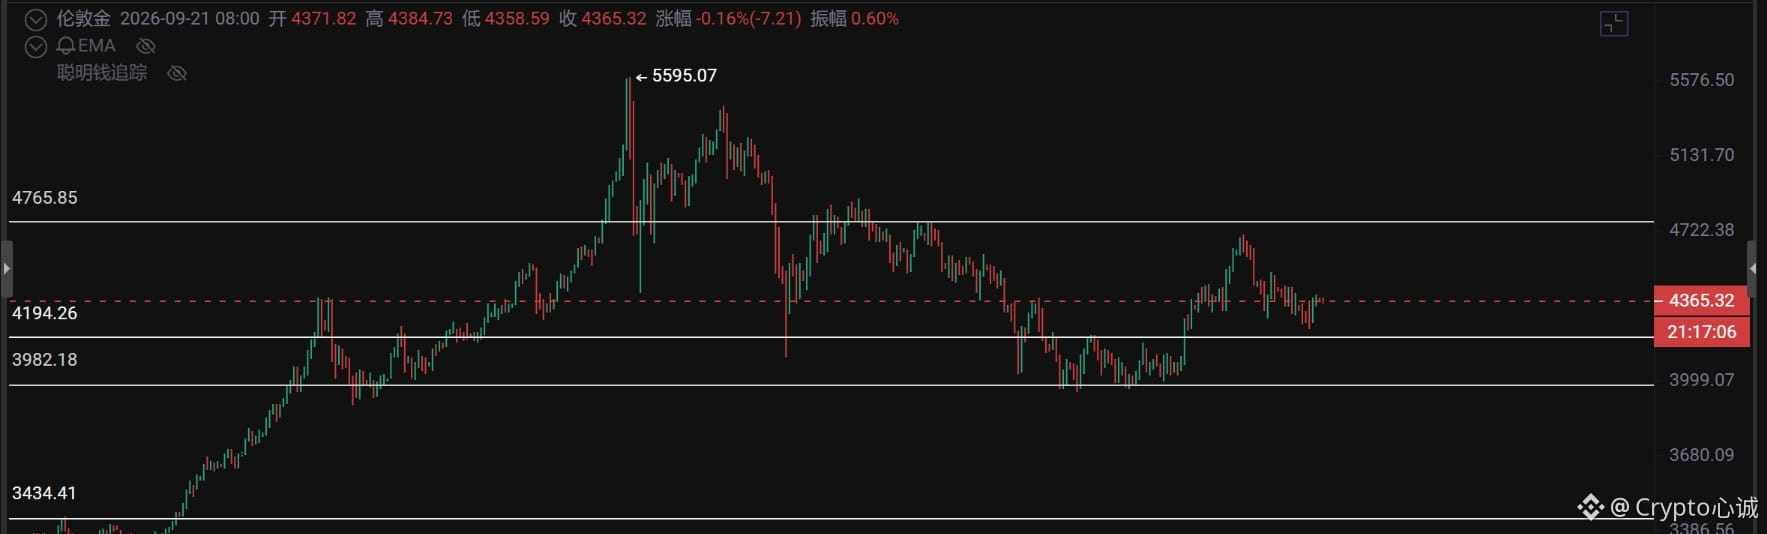
技術的なチャート面では、この水準では私個人としては「高値圏での広い値幅のレンジ相場」が主になると思います。転換点は4770、防衛線は3980です
$XAUT
$XAU
私は今後、金が大幅に上昇する可能性は低いと考えています
理由は、FRB(米連邦準備制度)が再利上げし、ドットチャートでは今年中にもう1回利上げがある見通しが示されているためです。高金利はより長く維持される見込みで、金を保有する機会費用が高止まりしています。新任議長のウォーシュはフォワードガイダンスを撤回し、市場の下支えもしなくなったため、それまで金価格を下支えしていた「FRBのベア(弱気)オプション」というロジックが崩れました。同時に、地政学的な対立によるリスク回避プレミアムが徐々に縮小し、「ドル信用が崩壊する」という物語が否定され、金の対ドルの上昇優位(プレミアム)が狭まっています。中央銀行の金購入は遅行指標ではあるものの、今年上半期の純買いは2022年以来で最低水準で、下支えはできても価格を押し上げるには力不足です。資金面でも、ETFと先物のロング(買い)がすでにかなり過密になっており、今後の追加の買い需要(限界的な買い)が見込みにくい状況です。緊急利下げやシステミックな危機が起きない限り、金は高値圏でのもみ合い、あるいは短期的な調整になりやすく、上昇トレンドをさらに拡大していく可能性は相対的に低いと見ています
技術的なチャート面では、この水準では私個人としては「高値圏での広い値幅のレンジ相場」が主になると思います。転換点は4770、防衛線は3980です
$XAUT
$XAU