#canaryfilessecondamendmentforstakedseietf
📑 SEIのETF申請が、利回り重視の書き直しに
登録届出書の修正が、それ自体で話題になることはめったにありません——ただし、変更によって、追跡対象としている資産に対してファンドがどれほど攻めた姿勢で臨むつもりかが明確になる場合は別です。
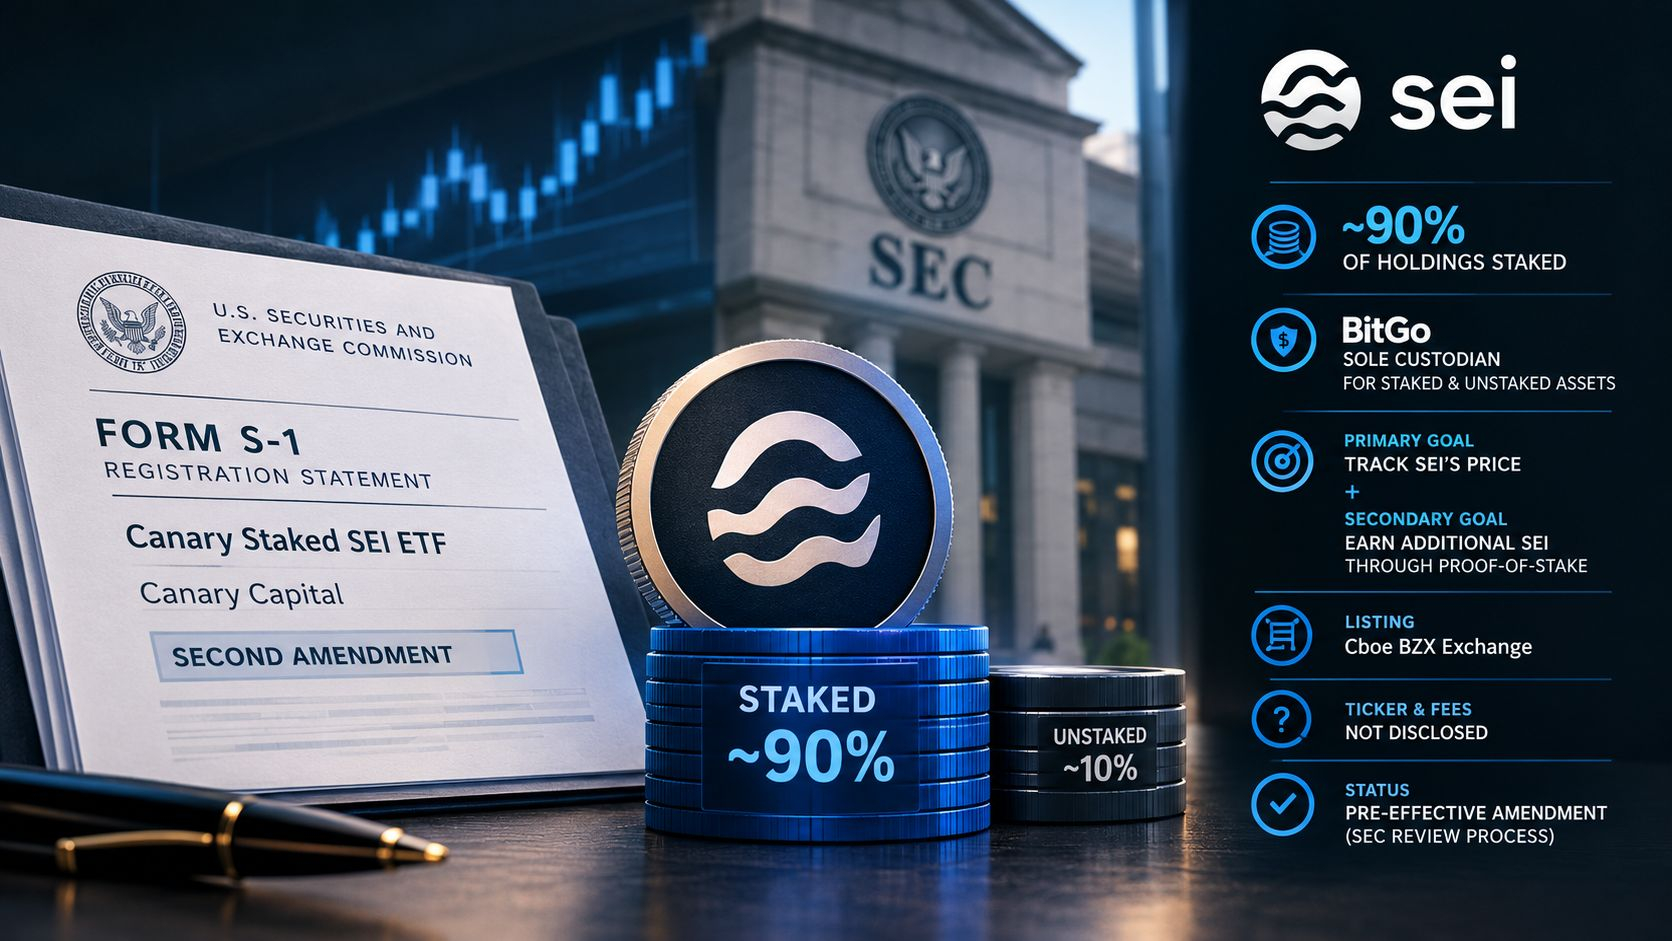
何が起きているか:Canary Capitalは、Canary Staked SEI ETFのS-1登録について2回目の修正届出を提出しました。同ETFはCboe BZX Exchangeへの上場が予定されているファンドです。更新された届出は、商品のステーキングの仕組みを大幅に見直しており、ファンドのSEI保有のうち約90%をアクティブにステーキングすることを目標にしています。また、ステーキング済み・未ステーキングの両方の資産について、BitGoが唯一のカストディアンを担います。届出によれば、ファンドの中核的な目的はSEIの価格を追跡することにあり、加えてネットワークのプルーフ・オブ・ステークによるバリデーション・プロセスに参加することで、追加のSEIを獲得することを副次的な目標としています。ティッカーシンボルとスポンサー報酬はまだ開示されておらず、また有効化前の修正であることから、これはSECの審査プロセスの一歩であって、承認やローンチ日を意味するものではありません。
重要な点:90%のステーキング比率は、かなり攻めた設計判断です。これは、ファンドが資産を受動的に保有するだけでなく、ネットワークの利回りを積極的に取り込むように構築されていることを意味します。これは、他の最近のアルトコインETFの申請で見られる流れの延長でもあります。たとえば、Injectiveのようなトークンで同様のステーキング機能を盛り込んだ提案が含まれます。発行体が、価格へのエクスポージャーだけでなく、ステーキング報酬を投資家へ還元する形でこれらの製品を設計しつつあるのです。このアプローチは、単なるパッシブETFには不要な、カストディ(保管)、バリデータ(検証者)リスク、流動性管理といった面での複雑さを追加します。そのため、この仕組みが本件のような改訂(アメンドメント)によって継続的に見直されているのは、その点が理由の一部である可能性があります。
考えておきたいこと:こうしたETF構造にまでステーキングを深く組み込むことが、今後のアルトコイン・ファンドの標準テンプレートになっていくのでしょうか。それとも、追加された運用上の複雑さが、これらの製品の承認を得るうえでのつまずきになってしまうのでしょうか。SEC(米証券取引委員会)が、本件および同様のステークされたトークンの申請をどのように審査し、最終的にどう結論づけるかを注視する価値があります。