

最近看了一下 IONS。
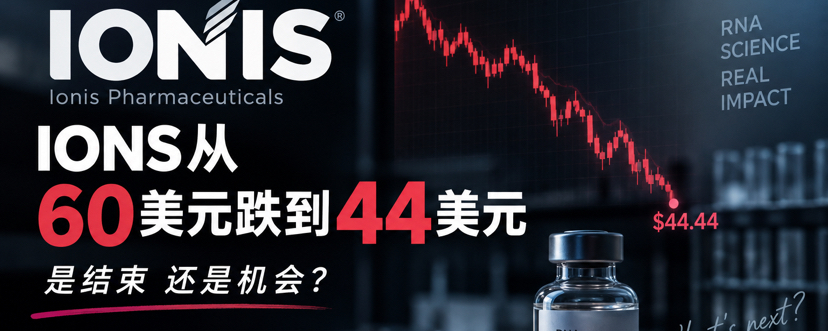
9 月初还接近 60 美元,现在只剩 44 美元左右。
这次跌得狠,导火索很明确。
Ionis 和诺华合作的 pelacarsen 三期临床没达到主要终点。
这个药是针对 Lp(a) 的。简单说,Lp(a) 越高,心血管疾病风险通常越值得警惕。Pelacarsen 确实把这个指标降下来了,但真正重要的是:降下来以后,患者的心梗、中风、心血管死亡有没有明显减少?
结果没有达到预期。
而且这不是一个小规模试验,涉及 8300 多名患者,做了大约 6 年。
所以市场砸 IONS,我觉得完全可以理解。
但砸到现在,我反而觉得有必要重新算一遍账。
因为失败的是 pelacarsen,不是 Ionis 所有的药。
就在这个利空出来的前一天,ZANVASTRO 刚刚获得 FDA 批准。
另一个更值得看的产品是 TRYNGOLZA。
今年 6 月,它获 FDA 批准用于严重高甘油三酯血症。Ionis 对 olezarsen 的长期预期不低,给出的峰值年净销售额预期已经超过 30 亿美元。
这个数字现在还只是预期,最后能卖多少,要等商业化数据说话。
但这恰恰是我现在关注 IONS 的原因。
市场已经把 pelacarsen 的失败狠狠交易了一遍,接下来要算的是剩下的东西值多少钱。
Ionis 二季度末还有大约 21 亿美元的现金、现金等价物和短期投资,也已经有商业化产品开始贡献收入。
它当然还不是一家稳定赚钱的成熟药企,上半年依然亏了 2 亿多美元。
所以我暂时不会因为“从 60 跌到 44”就认为它便宜。
生物科技股最容易犯的错误,就是把“跌很多”当成“低估”。
我现在更想等后面的数据。
尤其是 TRYNGOLZA。
如果它上市后的销售能够逐渐兑现,其他管线也没继续出大问题,那么市场可能会慢慢发现:pelacarsen 没了,但 Ionis 并没有没。
反过来,如果新药卖不动,其他项目再出问题,44 美元也可以继续往下走。
所以现在的 IONS,在我看来不是一道:
“44 美元该不该抄底?”
而是一道更值得研究的题:
把 pelacarsen 从估值里删掉以后,Ionis 剩下的东西,到底值多少钱?
这也是我接下来准备继续跟它的原因。