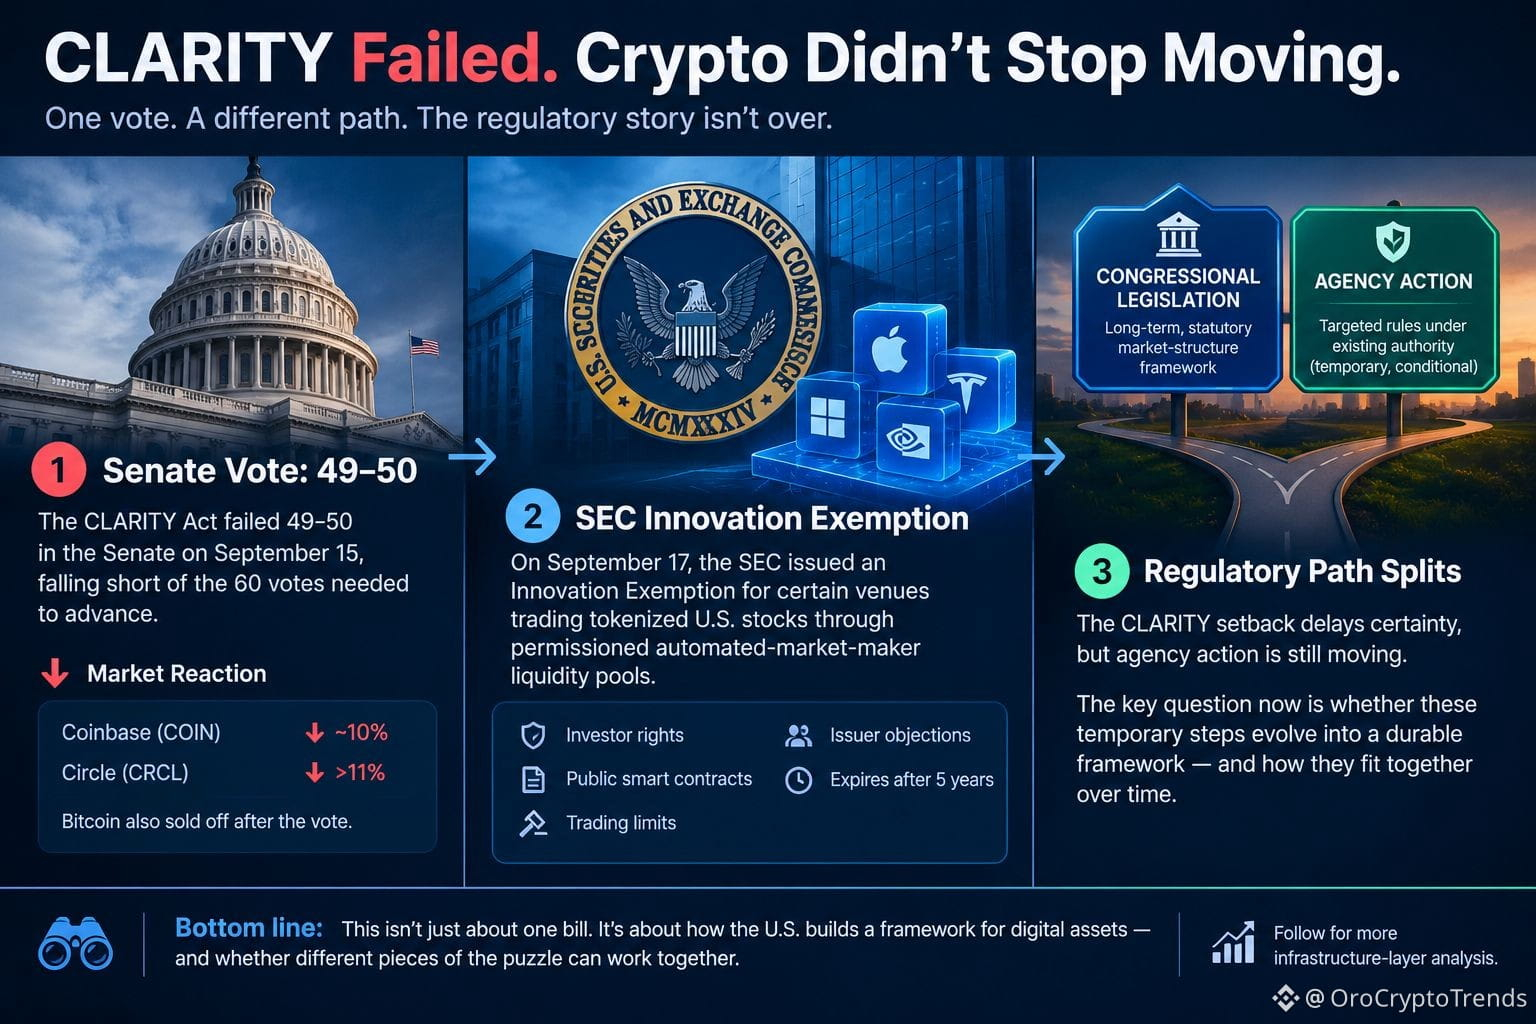
CLARITY法案は上院で49対50で否決されました。しかし、より興味深いのはその次に何が起きたかです。
9月15日の採決は手続面での敗北であり、より広い米国の暗号資産の市場構造に関する枠組みは未解決のまま残りました。当日はCoinbaseが約10%下落し、Circleは11%以上下落しました。さらにビットコインも売られました。
その後、規制の状況が別の経路を通じて動き始めます。
SECは9月17日にイノベーション免除を発出し、許可制の自動マーケットメーカ(AMM)流動性プールを通じてトークン化された米国株を取引する一定の取引所に対し、一時的で条件付きの救済を与えました。この枠組みには、投資家の権利、公的なスマートコントラクト、取引上限、発行体の異議申立てに関する要件が含まれています。免除は5年後に期限切れとなる予定です。
これにより重要な違いが生まれます。
連邦議会の立法は、法定の市場構造に関する枠組みを提供します。一方で、当局による措置は、議会を待たずに、運用環境を変えることができます。
私は上院の見出しだけでなく、規制アーキテクチャを見ています。
当局が既存の権限の下で特定の不足部分を埋め続けるなら、CLARITYの挫折は確実性を先送りする可能性はあっても、市場の発展を完全に止めることにはならないかもしれません。しかし、当局ベースのルールと、連邦議会の立法は互換ではありません。特にその枠組みの持続性が重要な場合はなおさらです。
次の問いは、こうした一時的な規制措置が、持続可能な枠組みに発展していくかどうかです。
9月15日の採決は手続面での敗北であり、より広い米国の暗号資産の市場構造に関する枠組みは未解決のまま残りました。当日はCoinbaseが約10%下落し、Circleは11%以上下落しました。さらにビットコインも売られました。
その後、規制の状況が別の経路を通じて動き始めます。
SECは9月17日にイノベーション免除を発出し、許可制の自動マーケットメーカ(AMM)流動性プールを通じてトークン化された米国株を取引する一定の取引所に対し、一時的で条件付きの救済を与えました。この枠組みには、投資家の権利、公的なスマートコントラクト、取引上限、発行体の異議申立てに関する要件が含まれています。免除は5年後に期限切れとなる予定です。
これにより重要な違いが生まれます。
連邦議会の立法は、法定の市場構造に関する枠組みを提供します。一方で、当局による措置は、議会を待たずに、運用環境を変えることができます。
私は上院の見出しだけでなく、規制アーキテクチャを見ています。
当局が既存の権限の下で特定の不足部分を埋め続けるなら、CLARITYの挫折は確実性を先送りする可能性はあっても、市場の発展を完全に止めることにはならないかもしれません。しかし、当局ベースのルールと、連邦議会の立法は互換ではありません。特にその枠組みの持続性が重要な場合はなおさらです。
次の問いは、こうした一時的な規制措置が、持続可能な枠組みに発展していくかどうかです。