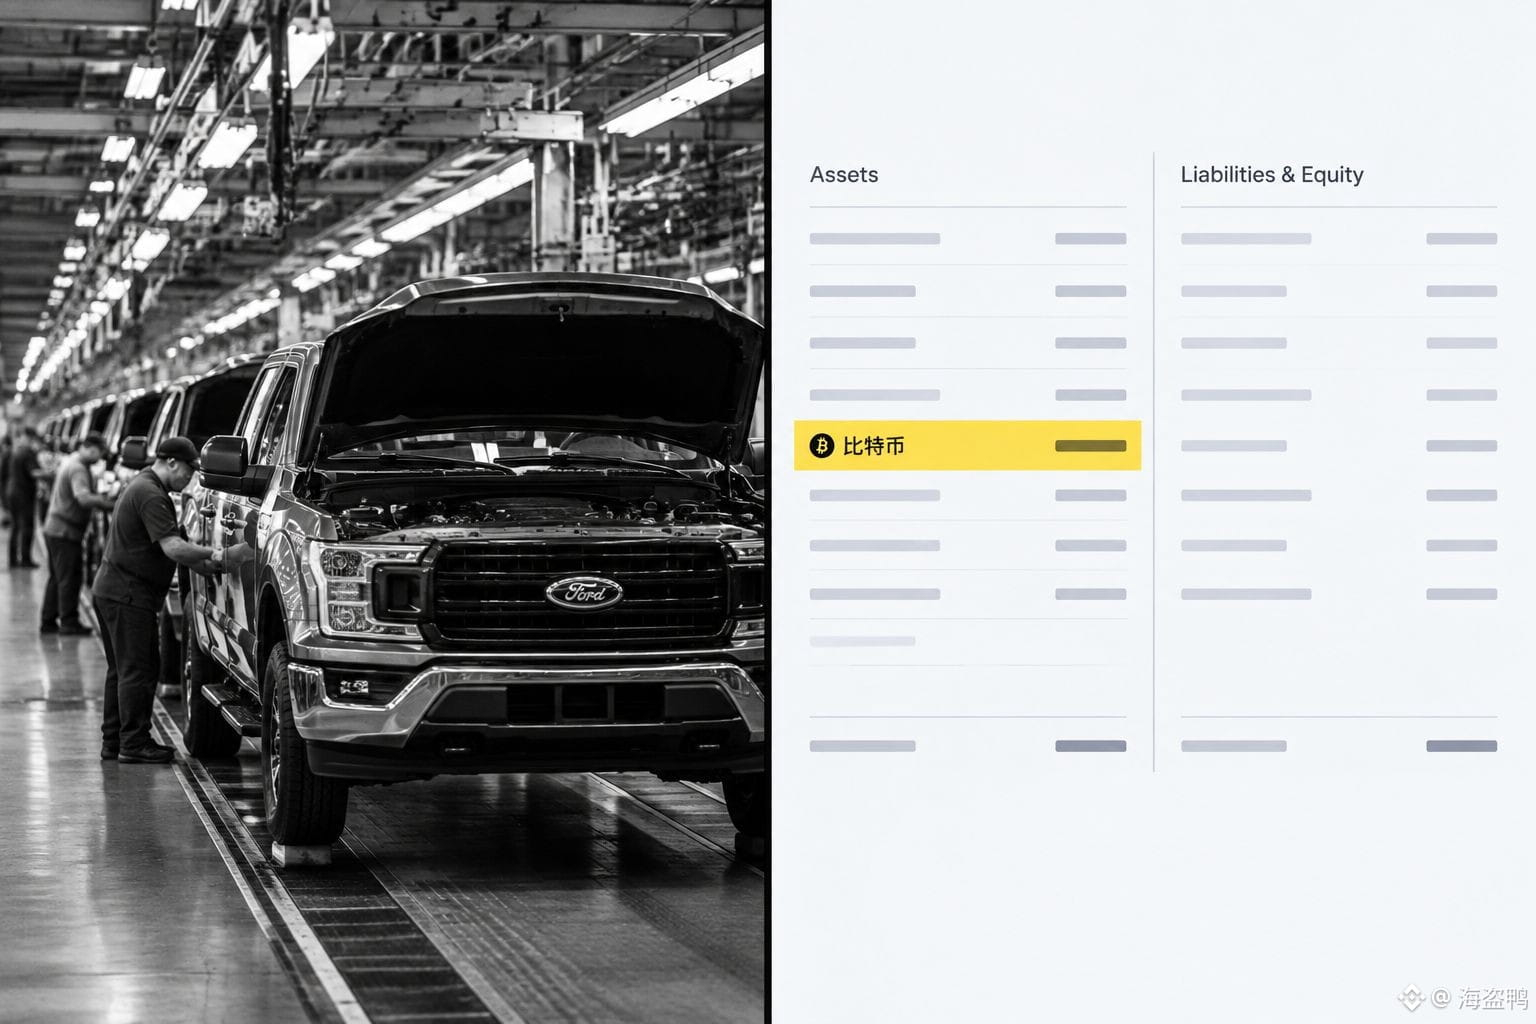
車を自作せず、自社で電池も生産しない会社が、フォードの時価総額を上回った――。
フォードは年間で数百万台を売り、世界で十数万人の従業員を抱え、100年以上の生産ラインと流通チャネルを持つ。一方、Strategy の会計上で最も価値があるのは、ビットコインの山だ。市場がこの2つに付けた値段は、前者の方が後者より低い。
では、これは何を意味するのか?「資産構成」にプレミアムを払う人が、「生産能力」にプレミアムを払う人より多くなっている、ということだ。車を作るためのお金は工場や在庫、ディーラーボーナスに先に投下され、出費の一分一分がまずコストになる。コインを貯めるお金は貸借対照表にそのまま置かれ、しかもいつでも担保として借り換えに使える。前者が稼ぐのは営業利益で、後者が稼ぐのは、市場がそれを資金調達できる能力だと想像してくれる分だ。
これは暗号資産(いわゆる“コイン界隈”)だけの自己満足だと私は思わない。過去2年、重い資産を抱え、利益率が薄い老舗企業のバリュエーションは、ほぼすべて同じ定規で測り直されてきた。Strategy はそのことを極限までやり切り――会社そのものを、資産コンテナにしてしまった。
問題はここにもある。想像力がキャッシュフローに先行して走ると、価格決定権が企業側ではなくなる。あなたはフォードが過小評価だと思うのか、それとも Strategy が過大評価だと思うのか?この2つの答えは、まったく異なるポジション(持ち方)に対応している。
フォードは年間で数百万台を売り、世界で十数万人の従業員を抱え、100年以上の生産ラインと流通チャネルを持つ。一方、Strategy の会計上で最も価値があるのは、ビットコインの山だ。市場がこの2つに付けた値段は、前者の方が後者より低い。
では、これは何を意味するのか?「資産構成」にプレミアムを払う人が、「生産能力」にプレミアムを払う人より多くなっている、ということだ。車を作るためのお金は工場や在庫、ディーラーボーナスに先に投下され、出費の一分一分がまずコストになる。コインを貯めるお金は貸借対照表にそのまま置かれ、しかもいつでも担保として借り換えに使える。前者が稼ぐのは営業利益で、後者が稼ぐのは、市場がそれを資金調達できる能力だと想像してくれる分だ。
これは暗号資産(いわゆる“コイン界隈”)だけの自己満足だと私は思わない。過去2年、重い資産を抱え、利益率が薄い老舗企業のバリュエーションは、ほぼすべて同じ定規で測り直されてきた。Strategy はそのことを極限までやり切り――会社そのものを、資産コンテナにしてしまった。
問題はここにもある。想像力がキャッシュフローに先行して走ると、価格決定権が企業側ではなくなる。あなたはフォードが過小評価だと思うのか、それとも Strategy が過大評価だと思うのか?この2つの答えは、まったく異なるポジション(持ち方)に対応している。