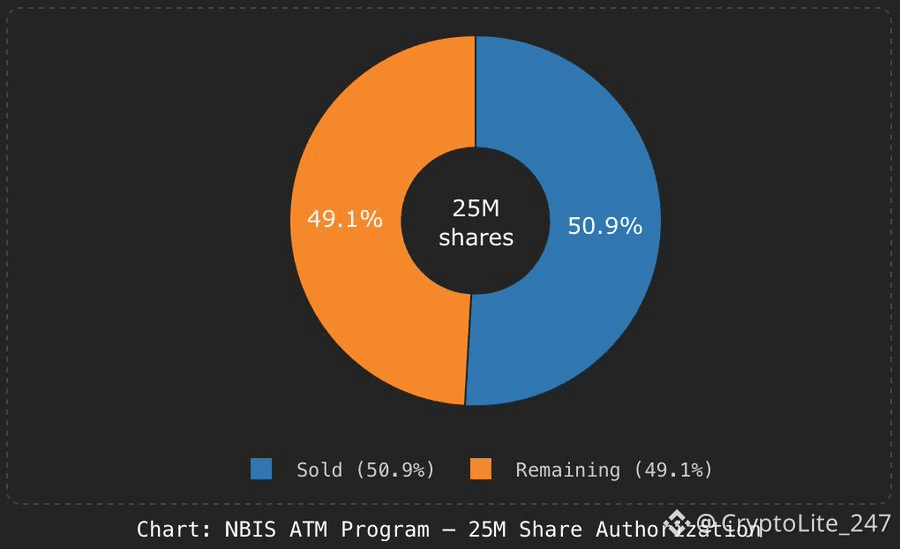
$NBIS のATMはまだ技術的には生きているが、数字を見るとそれほど心配しなくて済む。
Nebiusは6月30日までに25Mのうち12.73M株の認可済み株式を平均223.60ドルで売却し、総額28.5億ドルを調達した。すると残りは12.27M株、つまりプログラムの約49%だ。
重要なのはここ:7月下旬時点での株数はほとんど動いておらず、彼らがQ2以降に無差別に株を投げ売りしていたわけではなさそうだ。
仮に残りの全株が売られるとしても、追加で約27億ドルの資金を、約218ドルで得られるだけで、増加する希薄化はせいぜい4〜5%程度の規模でしかない。
そして、まだ9〜12M株が残っている可能性があると私は思う。
つまり、懸念(オーバーハング)はある。だがNebiusがその資本を、今日の契約の採算を生み出しているAI能力へ再投資できるなら、4〜5%の希薄化で眠れなくなるほどではない。
十分なリターンを伴わない希薄化は価値を壊す。
高いリターンにつながる能力への希薄化による資金調達は、それを生み出し得る。
Nebiusは6月30日までに25Mのうち12.73M株の認可済み株式を平均223.60ドルで売却し、総額28.5億ドルを調達した。すると残りは12.27M株、つまりプログラムの約49%だ。
重要なのはここ:7月下旬時点での株数はほとんど動いておらず、彼らがQ2以降に無差別に株を投げ売りしていたわけではなさそうだ。
仮に残りの全株が売られるとしても、追加で約27億ドルの資金を、約218ドルで得られるだけで、増加する希薄化はせいぜい4〜5%程度の規模でしかない。
そして、まだ9〜12M株が残っている可能性があると私は思う。
つまり、懸念(オーバーハング)はある。だがNebiusがその資本を、今日の契約の採算を生み出しているAI能力へ再投資できるなら、4〜5%の希薄化で眠れなくなるほどではない。
十分なリターンを伴わない希薄化は価値を壊す。
高いリターンにつながる能力への希薄化による資金調達は、それを生み出し得る。