
Hyperliquidは、無期限(パーペチュアル)取引のための最も重要なオンチェーン会場の1つとしてすでに確固たる地位を築いています。HyperCoreはその仕組みの中心にあり、$HYPEは基盤となるアセットと経済的な土台を提供します。
しかし、活動がパーペチュアルの領域を超えて広がるにつれ、もう1つの疑問が無視しにくくなります。HyperCoreの周辺にある実行環境は、実際にビルダーやトレーダーが望むような高頻度のDeFiアクティビティに対応できるのか?
これが、KinetiqがElysiumで解決しようとしている課題です。
なぜHyperliquidには別の実行レイヤーが必要なのか
HyperEVMは重要な制約を前提に設計されました:HyperCoreとの緊密なコンポーザビリティ(組み合わせ可能性)を維持することです。
デュアルブロックのアーキテクチャは、より長い間隔での大きいブロックと、頻繁なより小さいブロックを併用します。この設計にはHyperCoreとの連携という利点がありますが、一貫して高いスループットと低いトランザクションコストを必要とするアプリケーションには制約も生みます。
高頻度DeFiにおいては、こうした制約が重要になります。
単純なスワップは混雑の期間には高くつく可能性があります。一方で、プロのスポット市場や自動マーケットメイカーのようなアプリケーションには、予測不能なコストなしに、トランザクションを素早く繰り返し実行できる環境が必要です。
エリジウムは、別の方向性からこれに取り組みます。
HyperCoreを置き換えようとするのではなく、Hyperliquidの周りにLayer 2として設計されており、Arbitrum Orbitのスタックを使ってHyperEVMへ決済しつつ、HyperCoreと密に接続されたままになります。
このネットワークはまだプレメインネットなので、公表されている性能指標は確立された本番結果ではなく、目標として扱うべきです。ただし、掲げられている目標は大きく、HyperEVMが最適化していないワークロード向けに、より速いブロックタイムと、実行能力の大幅な向上を実現することが狙いです。
1つのエコシステム、1つのガスアセット。最も単純だが最も重要な意思決定の一つは、$HYPEをエリジウムのネイティブなガスアセットとして使うことです。
Hyperliquidとエリジウムの間を移動するユーザーのために、別のガストークンを導入したり、ユーザー向けに別個の経済システムを作ったりする必要はありません。
そうすることで、ユーザー体験は既存のHyperliquid経済に結び付いたまま保たれます。さらに重要なのは、$HYPEにエコシステム内で別の実用的な役割が与えられることです。完全に異なる手数料アセットを持つ別のL2で活動が起きるのではなく、エリジウムは同じ根本の経済環境を中心に設計されています。
スポット市場とPropAMM向けに構築されています。私の見解では、エリジウムで最も興味深いのは、スポット取引に焦点を当てている点です。
高頻度のマーケットメイクには、手数料が低いEVM環境を用意するだけでは不十分です。マーケットメイカーは、素早い気配更新、効率的な実行、そしてより深い流動性に対してポジションをヘッジするための分かりやすい手段を必要とします。
ここでPropAMMが重要になります。エリジウムは、HyperCoreの既存の流動性インフラとの接続性を維持しながら、これらのワークロードを支えるように設計されています。また、L1Readのプリコンパイルも、Hyperliquidのデータをエリジウム上のアプリケーションから直接参照できるようにすることを意図しており、ビルダーが外部オラクルのインフラにすべてを頼らずとも済むようにします。ビルダーはネイティブのHyperliquid情報を活用できます。
それによって、典型的な「L2がL1に決済する」モデルよりも、L2とHyperCoreの関係はずっと密になる可能性があります。
トークン発行からHyperCoreへの、より明確な道筋
エリジウムは、よりつながりのあるトークンのライフサイクルも導入します:
AMM → PropAMM → HyperCore スポット → HIP-3 パーペチュアル
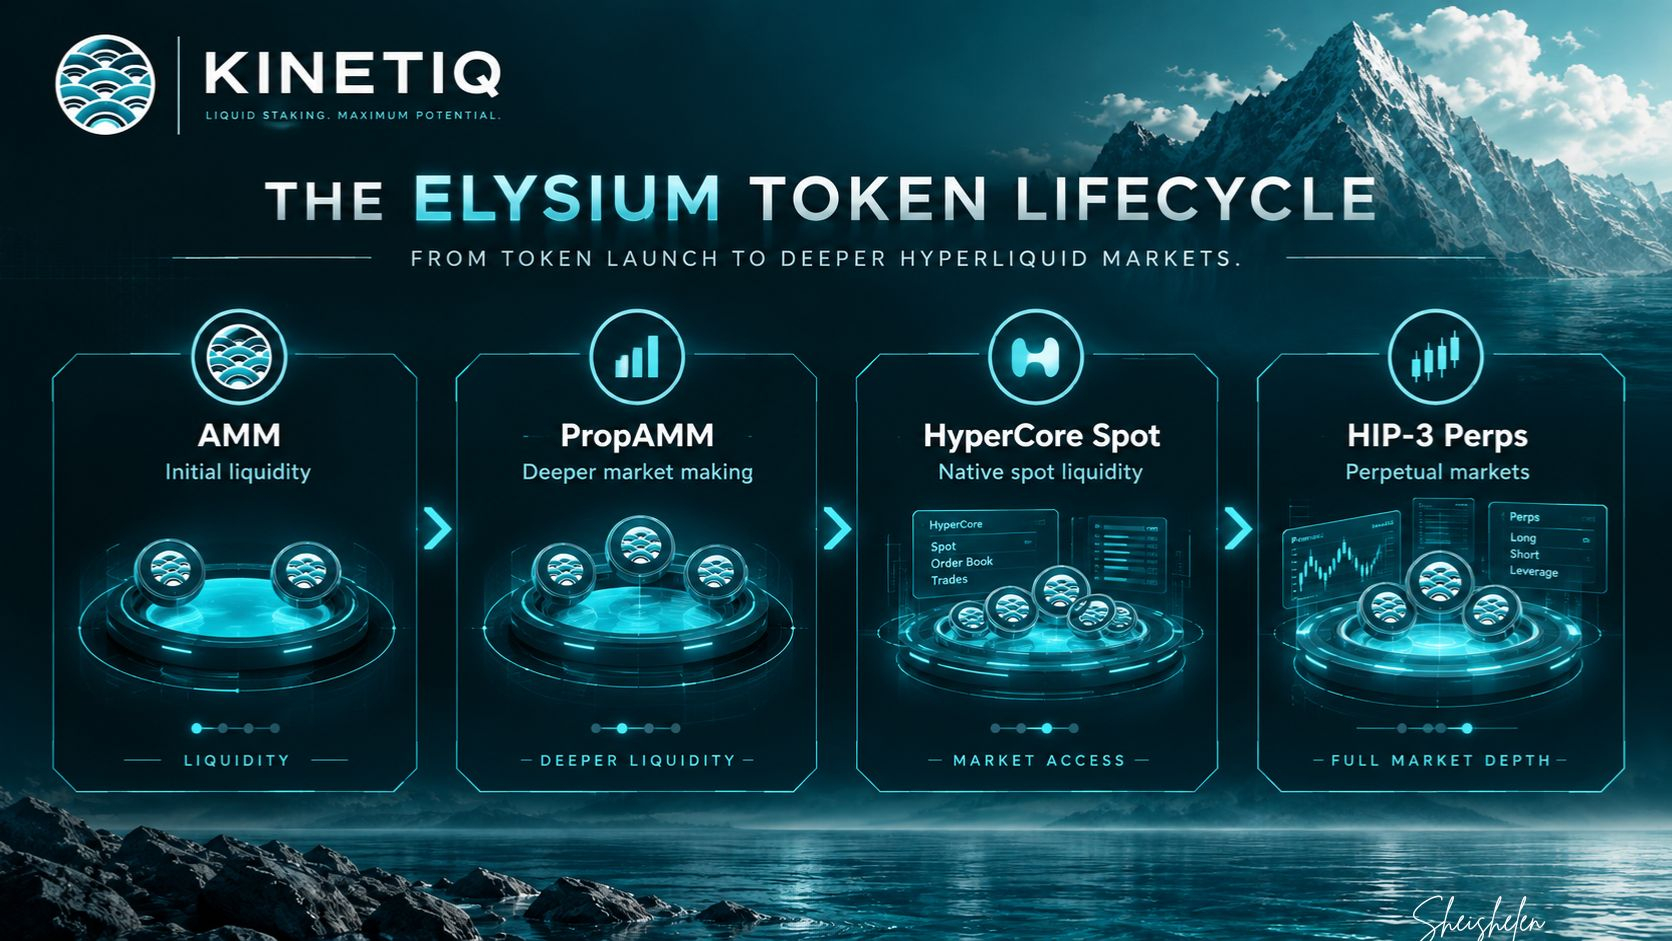
重要なのは、個々の段階そのものよりも、それらの間の進行です。
新しい資産は、エリジウム上の流動性から始まり、より高度なマーケットメイキング環境で育ち、そして場合によってはHyperCoreのスポット市場へ、さらに最終的にはHIP-3のパーペチュアル市場へ向かう可能性があります。
もし設計どおりに機能するなら、トークン発行はより分断されにくくなります。なぜなら、市場発展のさまざまな段階が、同じより大きなエコシステムの中で行えるようになるからです。
L2の経済性を変える部分です。エリジウムと多くの従来型L2モデルの最大の違いは、シーケンサー収益で何が起きるのかです。
提案されているエリジウムのシーケンサー手数料の配分は次の通りです:
25% → Builders
25% → Kinetiq Treasury
50% → KNTQの公開市場での買い戻しと燃焼
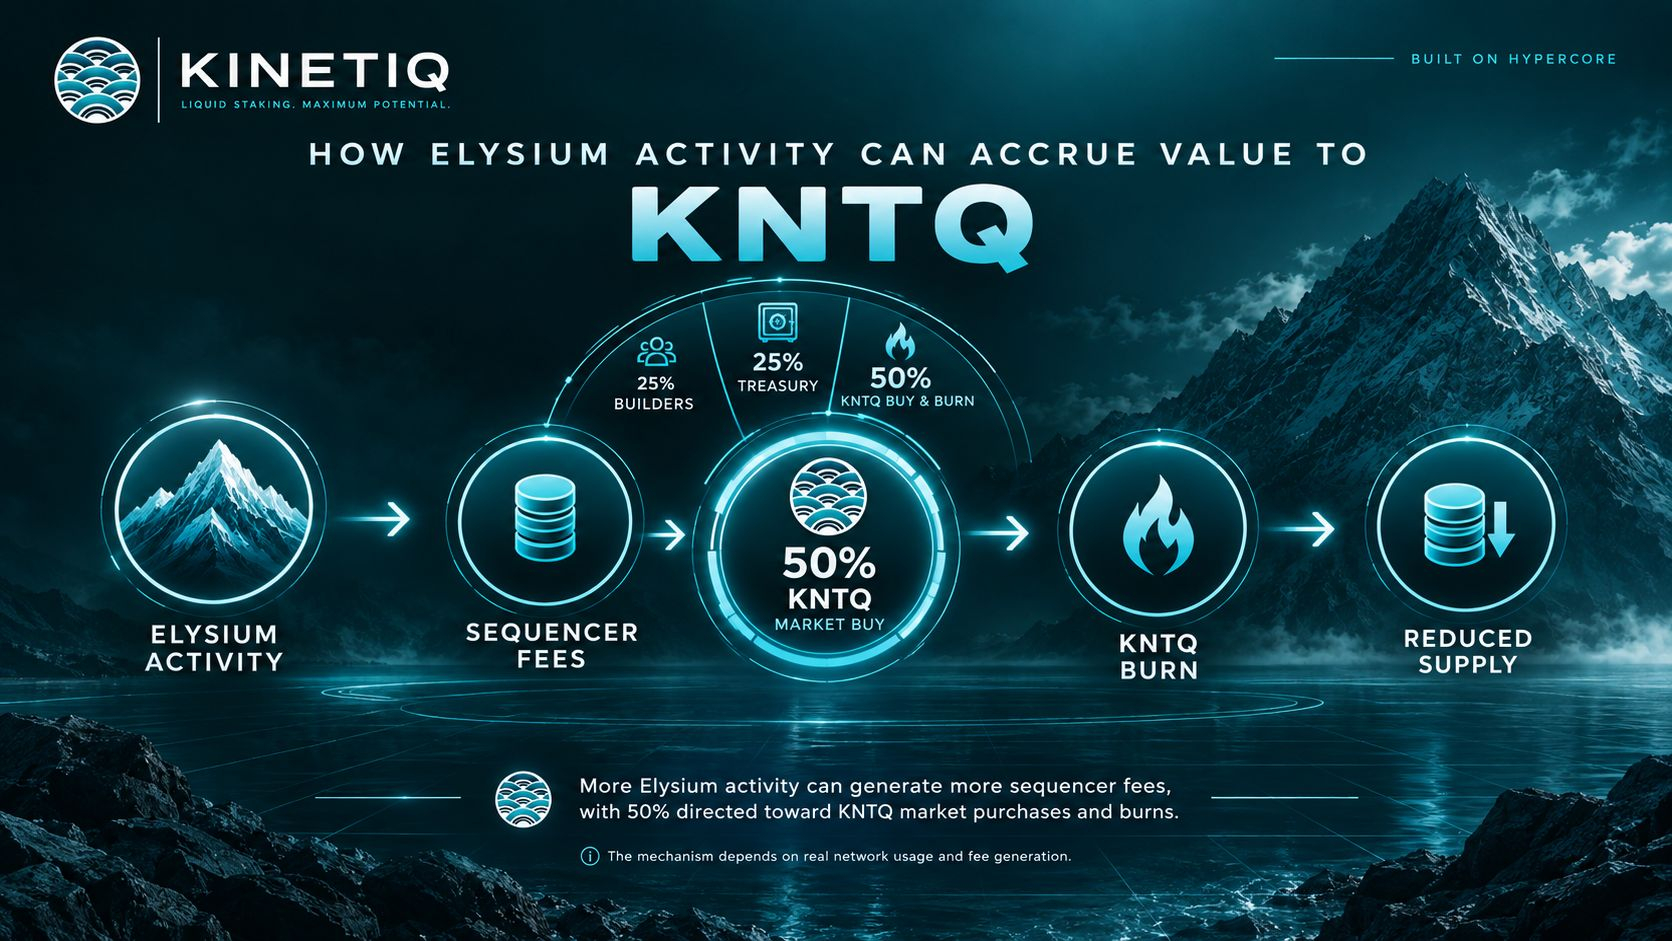
この最後の50%が、エリジウムの価値蓄積(バリュー・アククリュージョン)的な主張の仕組みです。
エリジウム上でユーザーが活動を生み出すと、シーケンサーは手数料を得ます。指定されたシーケンサー手数料の半分は公開市場でKNTQを購入するために使われ、その購入されたトークンはその後燃焼(バーン)に回されます。
これにより、ネットワーク利用とKNTQの供給削減の間に直接的な関係が生まれます。
しかし重要な違いがあります。仕組みそのものは、価値の蓄積(アクルーアル)を保証しないということです。価値が生まれるための仕組みを作るだけです。
このモデルがスケールする上で意味を持つには、エリジウムに実際のトランザクション活動、意義のある取引量、そしてビルダーとユーザーからの継続的な需要が必要です。低活動に紐づけられた燃焼メカニズムでは、経済的なインパクトは限られてしまいます。
だからこそ、より興味深い問いは、単にKNTQをどれだけ燃やせるかではなく、エリジウムがその仕組みを意味あるものにするだけの十分な実際の経済活動を生み出せるかどうかだと思います。
なぜこのモデルは違うのか
従来のL2は、基盤となるL1から相当な活動が離れてしまう状況を生み得ます。その一方でL2は、シーケンシングや手数料によってその活動の経済性を取り込みます。
エリジウムは、別の関係性を中心に設計されています。
その公表されたアーキテクチャは、価値と活動を同時に複数の方向へ送ろうとしています:
- $HYPEはガスアセットのままです。
- HyperCoreは流動性と市場インフラの重要な供給源であり続けます。
- ビルダーはシーケンサー手数料の25%を受け取ります。
- Kinetiqのトレジャリーが25%を受け取ります。
- シーケンサー手数料の50%は、KNTQの購入とバーンに振り向けられます。
言い換えれば、論点は「活動をL2へ移す」だけではありません。
エリジウム、Hyperliquid、そしてKNTQの間の経済的なつながりを強めながら、より多くの活動が起こり得る実行環境を作ることが目的です。
だからこそ、価値蓄積の主張は注目に値します。まだ立証が必要な部分
アーキテクチャには好ましい点が多くありますが、興味深い設計と成功するネットワークの違いは、最終的には実装によって決まるでしょう。
エリジウムはまだプレメインネットです。公表されているスループット指標は、長期の本番結果ではなく目標です。PropAMMの流動性は実際に形にならなければなりません。ビルダーは利用する環境を選ぶ必要があります。トレーダーはそれを使う必要があります。そしてトークンは、提案されているライフサイクルを通じて、より深いHyperCoreの市場へうまく移行する必要があります。
また、追加のネイティブUSDCの流動性と、それがHyperliquidのエコシステムへ与える潜在的な影響に関する、より広い経済的な前提もあります。これらのシナリオは、単に既存の資本を移し替えるだけではなく、本当に新しい流動性と実際の採用に依存します。
なので、私はまだエリジウムを「実証された成功」とは表現しないでしょう。特定の課題を解くための技術的に興味深い試みだと表現します。つまり、「その活動を、すでに存在する経済エンジンから切り離さずに」、Hyperliquidの実行能力をどう拡張するのか?という問題です。
もしエリジウムがその設計を実現できるなら、その意義は「別のEVM互換L2」であることを超えます。
エリジウムは、Hyperliquidをビルダーやトレーダーにとってより有用にしつつ、ネットワーク活動をKNTQとの直接的な経済的関係へ結び付ける実行レイヤーになり得ます。
その部分こそ注目に値します。
#Web3 #Hyperliquid #Kinetiq #Elysium #DeFi #Layer2